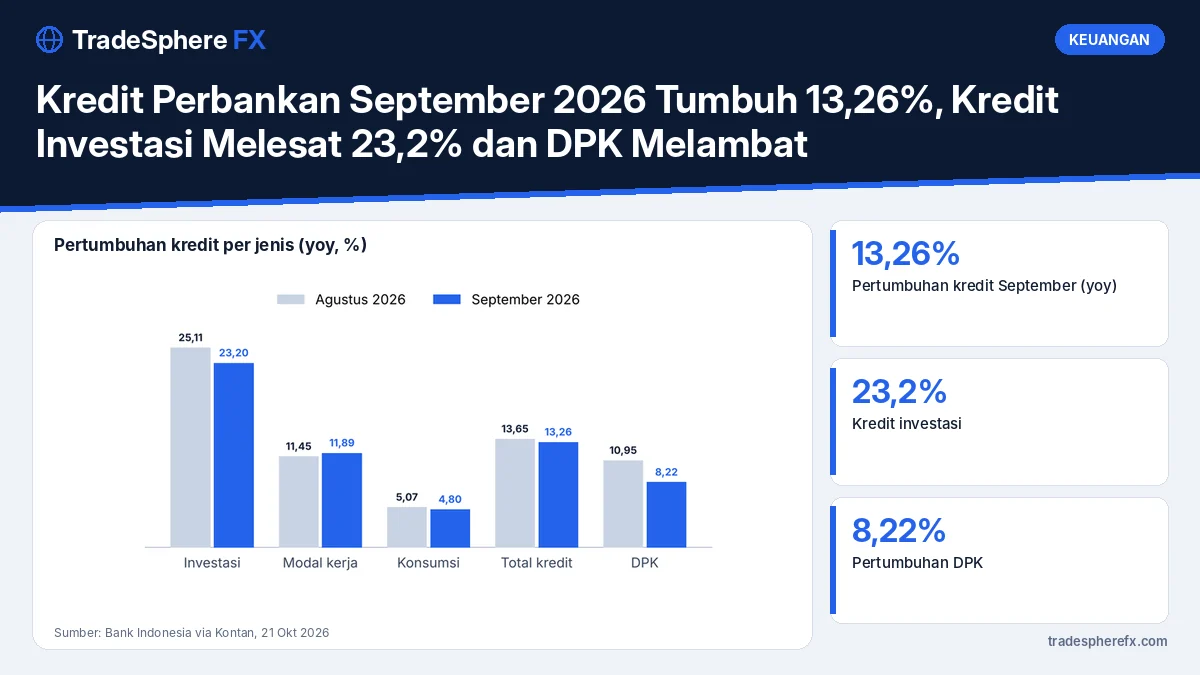
Penyaluran kredit perbankan terus tumbuh kuat. Bank Indonesia (BI) mencatat kredit perbankan pada September 2026 tumbuh 13,26% secara tahunan (yoy), sedikit melambat dari 13,65% pada Agustus. Otoritas Jasa Keuangan sebelumnya menyebut laju pertumbuhan kredit ini sebagai yang tertinggi dalam sekitar sepuluh tahun.
Di sisi lain, dana pihak ketiga (DPK) hanya tumbuh 8,22%, melambat tajam dari 10,95% pada Agustus.
Rincian per Jenis Kredit
| Jenis kredit | Agustus 2026 | September 2026 |
|---|---|---|
| Kredit investasi | 25,11% | 23,2% |
| Kredit modal kerja | 11,45% | 11,89% |
| Kredit konsumsi | 5,07% | 4,8% |
| Total kredit | 13,65% | 13,26% |
Kredit investasi masih menjadi motor utama, meski sedikit melambat. Kredit modal kerja justru menguat, sementara kredit konsumsi tumbuh paling lambat, menandakan permintaan pinjaman rumah tangga masih tertahan.
Ruang Ekspansi Masih Besar
- Fasilitas kredit yang belum dicairkan (undisbursed loan) mencapai Rp2.562 triliun, atau 21,7% dari plafon yang tersedia.
- Rasio alat likuid terhadap DPK sebesar 24,08%.
- BI memperkirakan pertumbuhan kredit sepanjang 2026 berada di kisaran 8%–12%.
Gubernur BI Destry Damayanti menyebut perkembangan kredit tetap positif, didukung kebijakan makroprudensial yang longgar.
Peran Insentif Likuiditas
Hingga minggu pertama Oktober, bank telah menerima insentif Kebijakan Insentif Likuiditas Makroprudensial (KLM) sebesar Rp458,5 triliun, terdiri dari Rp336 triliun melalui saluran pembiayaan dan Rp122 triliun melalui pendalaman pasar uang. BI juga memangkas Giro Wajib Minimum rupiah bank konvensional dari 9% menjadi 7% secara bertahap pada November dan Desember 2026.
Kesehatan Perbankan
Per Agustus 2026, rasio kecukupan modal (CAR) perbankan sebesar 24,1%, dengan kredit bermasalah (NPL) bruto 2,11% dan neto 0,84%. Angka ini menunjukkan permodalan perbankan masih kuat.
Artinya bagi Nasabah
- Persaingan dana bisa menguat. Ketika kredit tumbuh lebih cepat dari DPK, bank cenderung menawarkan bunga deposito atau program menarik untuk menghimpun dana.
- Kredit konsumsi masih lesu. Bank mungkin lebih agresif menawarkan KPR dan kredit kendaraan, terlebih dengan relaksasi uang muka yang diperpanjang hingga 2027.
- Bandingkan suku bunga. Lingkungan suku bunga saat ini dibahas di yield SBN 7,4% dan dampaknya ke KPR dan deposito.
Sebagai perbandingan, pada awal tahun sempat muncul pembahasan tentang dana SAL APBN yang dinilai belum mampu mendorong kredit di atas 8%, seperti diulas di SAL APBN 2026 dikunci DPR. Data resmi perbankan tersedia di situs Bank Indonesia.
Pertanyaan yang Sering Diajukan
Berapa pertumbuhan kredit perbankan September 2026?
Kredit perbankan tumbuh 13,26% secara tahunan pada September 2026, sedikit melambat dari 13,65% pada Agustus.
Kredit apa yang tumbuh paling cepat?
Kredit investasi tumbuh paling cepat, yaitu 23,2% secara tahunan pada September 2026, sementara kredit konsumsi hanya tumbuh 4,8%.
Berapa pertumbuhan dana pihak ketiga (DPK)?
DPK tumbuh 8,22% secara tahunan pada September 2026, melambat dari 10,95% pada Agustus.