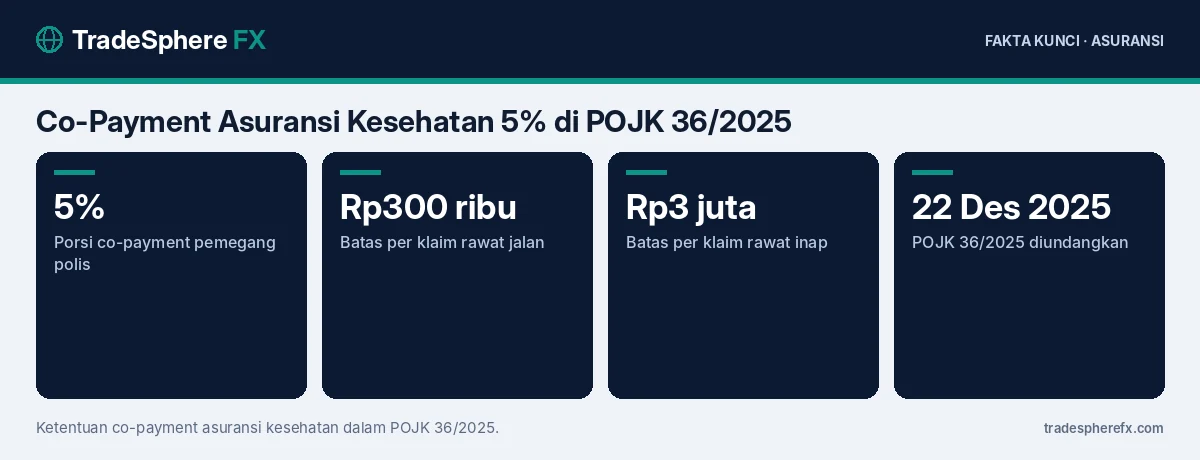
OJK menerbitkan POJK Nomor 36 Tahun 2025 tentang Penguatan Ekosistem Asuransi Kesehatan, yang diundangkan pada 22 Desember 2025 dan mulai berlaku tiga bulan setelahnya. Salah satu poin yang paling banyak dibicarakan adalah skema co-payment, yaitu bagian biaya klaim yang ditanggung sendiri oleh pemegang polis.
Ketentuan ini menggantikan SEOJK Nomor 7 Tahun 2025 yang sebelumnya menetapkan co-payment minimal 10%.
Apa Itu Co-Payment?
Co-payment adalah persentase biaya klaim yang dibayar sendiri oleh pemegang polis, sementara sisanya dibayar perusahaan asuransi. Tujuannya mendorong penggunaan layanan kesehatan yang lebih bijak dan menekan kenaikan premi.
Ketentuan dalam POJK 36/2025
| Aspek | Ketentuan |
|---|---|
| Porsi co-payment | 5% dari nilai klaim |
| Batas rawat jalan | Rp300.000 per klaim |
| Batas rawat inap | Rp3.000.000 per klaim |
| Deductible | Dapat berupa jumlah tetap tahunan jika disepakati dan tercantum dalam polis |
| Produk tanpa berbagi risiko | Tetap wajib ditawarkan perusahaan |
Di aturan sebelumnya (SEOJK 7/2025), porsi co-payment minimal 10% dengan batas yang sama.
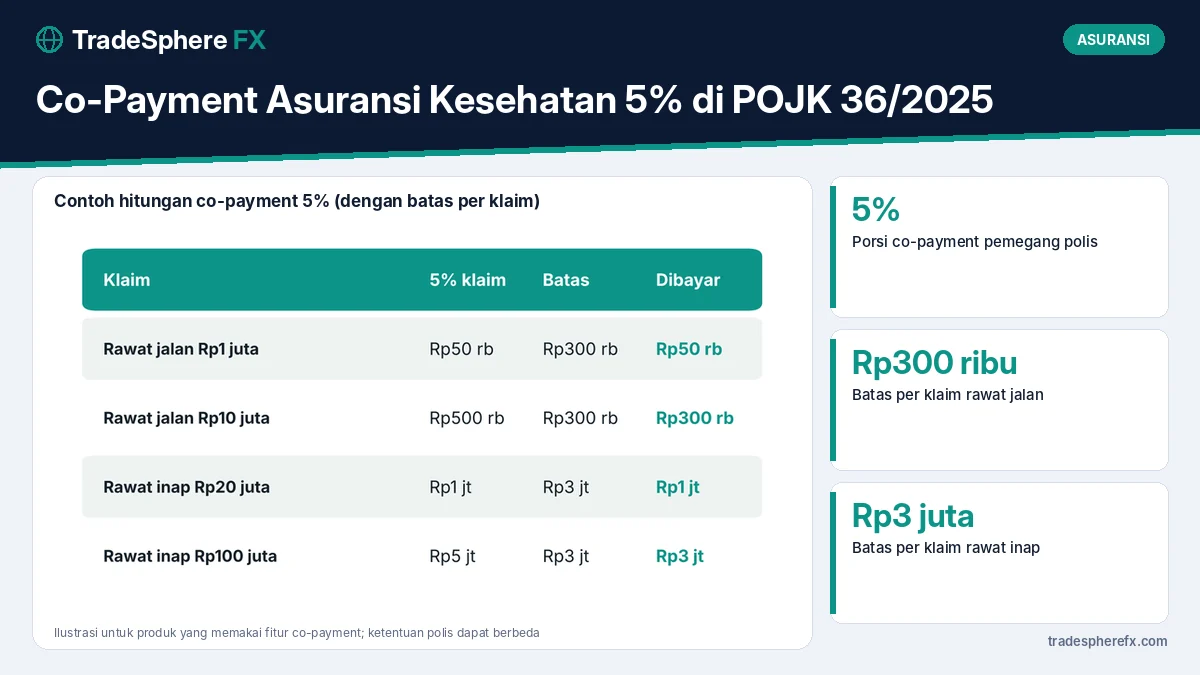
Contoh Hitungan
| Klaim | 5% klaim | Batas | Dibayar nasabah |
|---|---|---|---|
| Rawat jalan Rp1.000.000 | Rp50.000 | Rp300.000 | Rp50.000 |
| Rawat jalan Rp10.000.000 | Rp500.000 | Rp300.000 | Rp300.000 |
| Rawat inap Rp20.000.000 | Rp1.000.000 | Rp3.000.000 | Rp1.000.000 |
| Rawat inap Rp100.000.000 | Rp5.000.000 | Rp3.000.000 | Rp3.000.000 |
Batas per klaim membuat porsi nasabah tidak membengkak untuk biaya perawatan yang sangat besar.
Co-Payment vs Deductible
- Co-payment: persentase dari setiap klaim.
- Deductible: jumlah tetap yang ditanggung nasabah lebih dulu, misalnya per tahun, sebelum asuransi mulai membayar.
Produk Tanpa Co-Payment Tetap Ada
Perusahaan asuransi tetap wajib menawarkan produk asuransi kesehatan tanpa fitur berbagi risiko. Produk dengan co-payment atau deductible boleh ditawarkan sebagai pilihan, umumnya dengan premi yang lebih rendah.
Ketentuan Lain yang Perlu Diketahui
- Penguatan Koordinasi Manfaat (Coordination of Benefit) dengan penjamin lain, termasuk BPJS Kesehatan.
- Kewajiban telaah utilisasi (utilization review) oleh perusahaan asuransi.
- Pembentukan Dewan Penasihat Medis (Medical Advisory Board), dengan masa penyesuaian satu tahun sejak POJK diundangkan.
Tips Memilih Polis
- Bandingkan premi produk dengan dan tanpa co-payment.
- Hitung skenario terburuk biaya yang harus Anda tanggung dalam setahun.
- Pastikan dana darurat cukup jika memilih produk dengan co-payment atau deductible.
- Baca ringkasan informasi produk sebelum membeli.
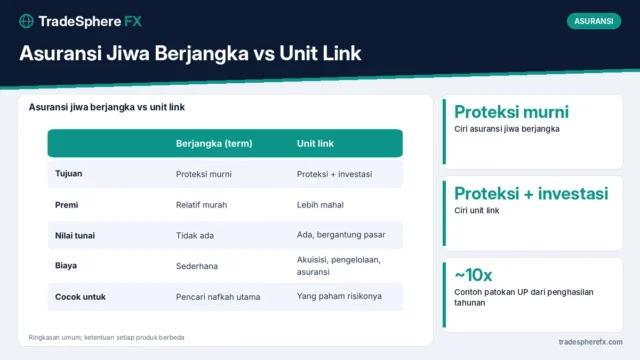
Perbandingan jenis asuransi jiwa dibahas di asuransi jiwa berjangka vs unit link. Teks resmi peraturan dapat dicari di situs OJK.
Pertanyaan yang Sering Diajukan
Berapa co-payment asuransi kesehatan menurut POJK 36/2025?
POJK 36/2025 mengatur co-payment sebesar 5% dari nilai klaim, dengan batas maksimal Rp300.000 per klaim rawat jalan dan Rp3.000.000 per klaim rawat inap.
Apakah semua asuransi kesehatan wajib memakai co-payment?
Tidak. Perusahaan asuransi tetap wajib menawarkan produk asuransi kesehatan tanpa fitur berbagi risiko. Produk dengan co-payment atau deductible menjadi pilihan.
Apa bedanya co-payment dan deductible?
Co-payment adalah persentase dari setiap klaim yang ditanggung nasabah, sedangkan deductible adalah jumlah tetap yang ditanggung nasabah lebih dulu sebelum asuransi mulai membayar.