Ketika membeli asuransi jiwa, dua pilihan yang paling sering ditawarkan adalah asuransi jiwa berjangka (term life) dan unit link. Keduanya memberikan uang pertanggungan jika tertanggung meninggal dunia, tetapi struktur dan biayanya berbeda jauh.
Asuransi Jiwa Berjangka (Term Life)
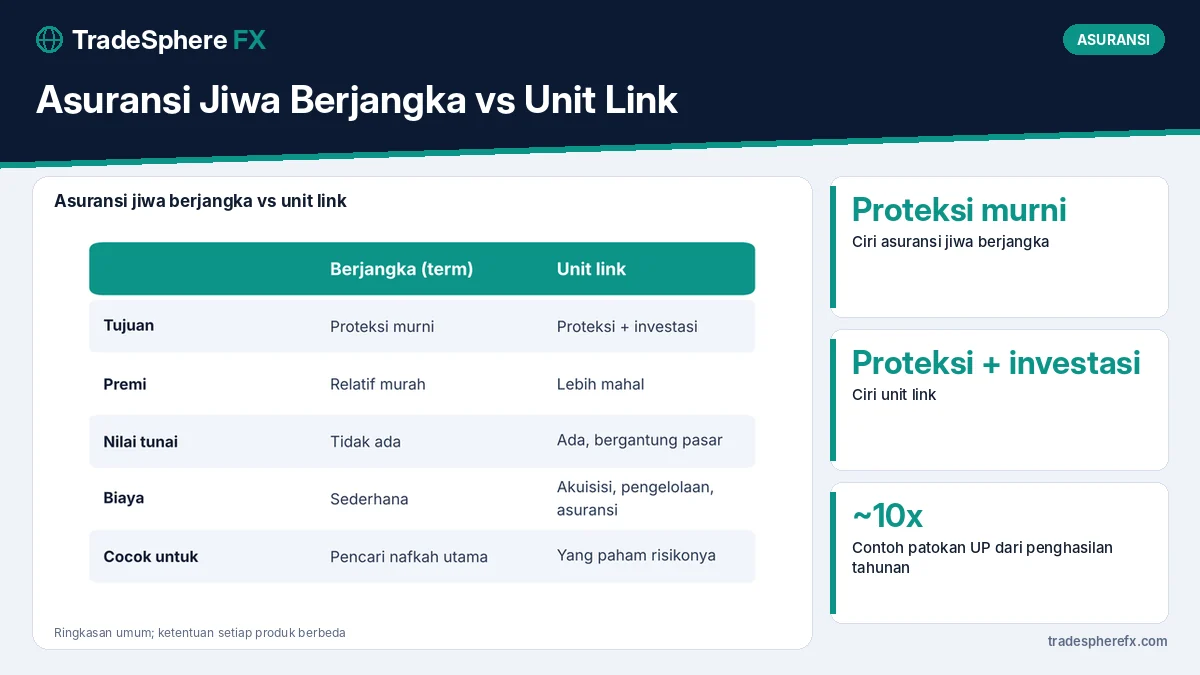
- Perlindungan murni untuk jangka waktu tertentu, misalnya 10, 20, atau 30 tahun.
- Premi relatif murah dibanding uang pertanggungan.
- Tidak ada nilai tunai. Jika tidak terjadi klaim hingga masa asuransi berakhir, premi tidak kembali (kecuali produk dengan fitur pengembalian premi, yang biasanya lebih mahal).
Unit Link
- Gabungan perlindungan dan investasi. Sebagian premi digunakan untuk biaya asuransi, sebagian diinvestasikan ke subdana (saham, obligasi, pasar uang, atau campuran).
- Nilai investasi berfluktuasi mengikuti pasar.
- Ada berbagai biaya, seperti biaya akuisisi di tahun-tahun awal, biaya pengelolaan, dan biaya asuransi yang dapat naik seiring usia.
Jika hasil investasi buruk atau biaya asuransi meningkat, nilai tunai bisa tergerus. Dalam kondisi tertentu, polis dapat berhenti (lapse) jika nilai tunai tidak cukup menutup biaya.
Contoh Menghitung Kebutuhan Uang Pertanggungan
Salah satu patokan sederhana adalah sekitar 10 kali penghasilan tahunan, disesuaikan dengan utang dan tanggungan.
Contoh: penghasilan Rp10 juta per bulan (Rp120 juta per tahun), sisa KPR Rp400 juta, dua anak usia sekolah.
- 10 × penghasilan tahunan = Rp1,2 miliar.
- Ditambah sisa KPR = Rp1,6 miliar.
- Kebutuhan uang pertanggungan sekitar Rp1,6 miliar.
Dengan asuransi berjangka, uang pertanggungan sebesar itu biasanya bisa diperoleh dengan premi yang terjangkau. Dengan unit link, premi untuk perlindungan yang sama umumnya jauh lebih besar.
Mana yang Lebih Cocok?
Asuransi berjangka cocok jika:
- Anda pencari nafkah utama dengan tanggungan.
- Anggaran premi terbatas.
- Anda lebih nyaman berinvestasi terpisah melalui reksa dana atau SBN.
Unit link bisa dipertimbangkan jika:
- Anda memahami biaya dan risikonya.
- Anda disiplin membayar premi jangka panjang.
- Anda membutuhkan kemudahan satu produk dan siap memantau kinerja subdana.
Tips Sebelum Membeli
- Minta ilustrasi dan pahami semua biaya.
- Baca ringkasan informasi produk dan layanan (RIPLAY).
- Cek kesehatan keuangan perusahaan, termasuk pemenuhan ketentuan modal, seperti dibahas di tenggat ekuitas minimum asuransi 2026.
- Lengkapi dengan asuransi kesehatan, yang ketentuan barunya dijelaskan di co-payment asuransi kesehatan 5%.
Daftar perusahaan asuransi berizin dapat dicek di situs OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu.
Pertanyaan yang Sering Diajukan
Apa bedanya asuransi jiwa berjangka dan unit link?
Asuransi jiwa berjangka adalah perlindungan murni dengan premi relatif murah tanpa nilai tunai, sedangkan unit link menggabungkan perlindungan dan investasi dengan nilai tunai yang berfluktuasi dan biaya lebih banyak.
Berapa uang pertanggungan asuransi jiwa yang ideal?
Salah satu patokan sederhana adalah sekitar 10 kali penghasilan tahunan, ditambah utang yang perlu dilunasi dan kebutuhan tanggungan.
Apakah unit link bisa berhenti di tengah jalan?
Bisa. Jika nilai tunai tidak cukup menutup biaya asuransi dan biaya lain, polis unit link dapat berhenti atau lapse.