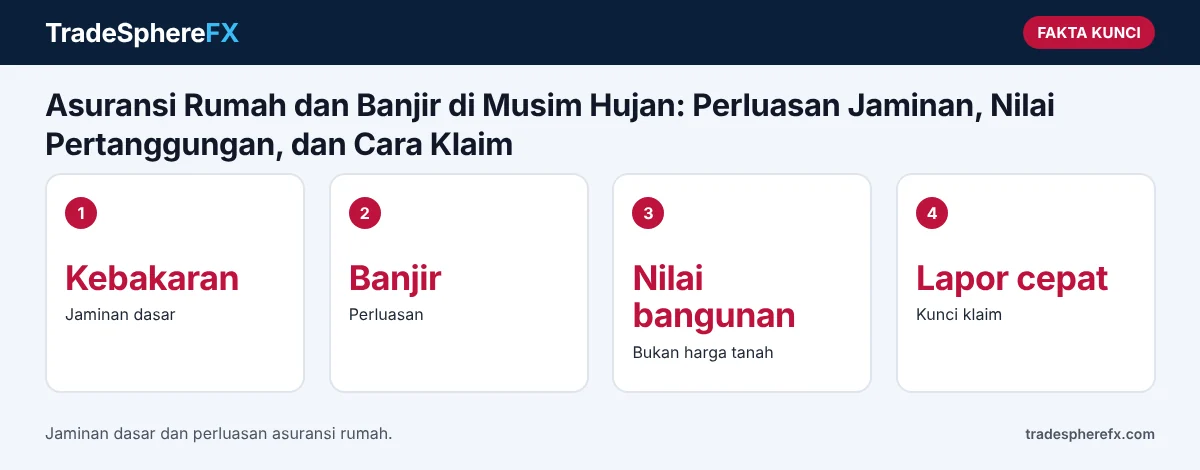
Asuransi rumah dan banjir perlu diperiksa sebelum puncak musim hujan, karena polis asuransi rumah standar umumnya hanya menjamin kebakaran, petir, ledakan, kejatuhan pesawat, dan asap, sedangkan banjir harus ditambahkan sebagai perluasan jaminan. Banyak pemilik rumah baru menyadari hal ini setelah air masuk ke rumah.
Musim hujan biasanya memuncak pada Desember hingga Februari di banyak wilayah Indonesia. Memeriksa polis sekarang memberi waktu untuk menambah perlindungan.
Apa yang Dijamin Polis Standar?
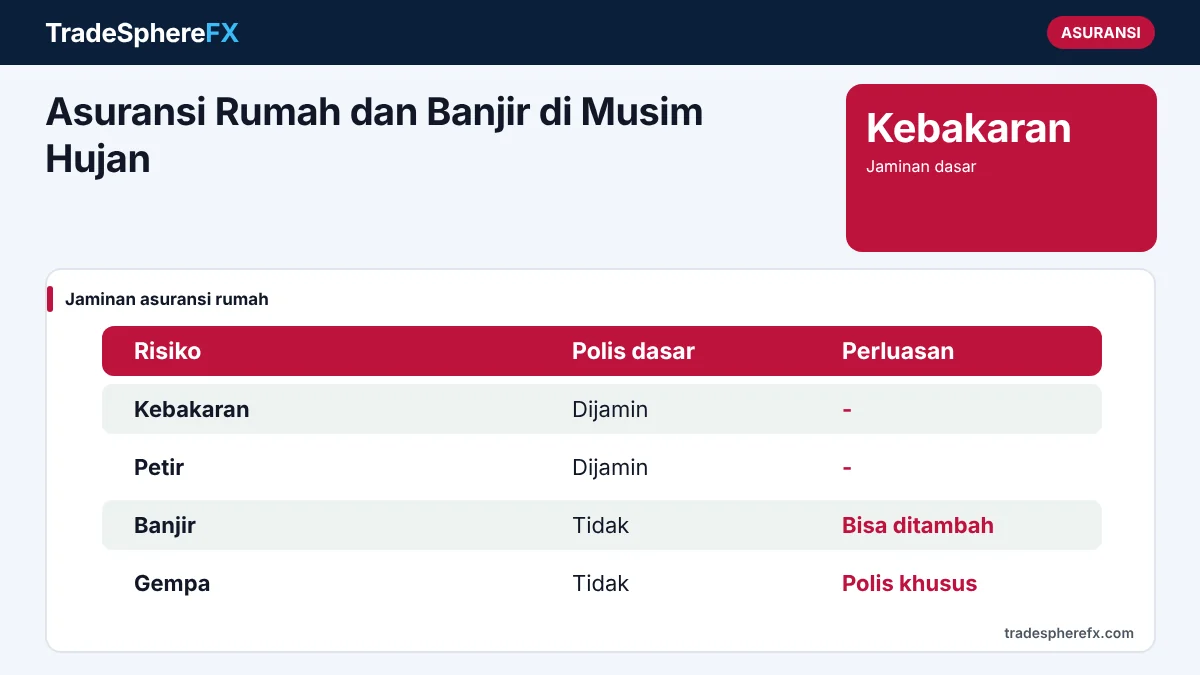
Polis standar asuransi kebakaran rumah di Indonesia mengikuti ketentuan umum yang menjamin kebakaran, petir, ledakan, kejatuhan pesawat terbang, dan asap. Risiko seperti banjir, angin topan, dan tanah longsor memerlukan perluasan, sedangkan gempa bumi biasanya memerlukan polis khusus.
| Risiko | Polis dasar | Keterangan |
|---|---|---|
| Kebakaran, petir, ledakan | Dijamin | Jaminan utama |
| Banjir dan angin topan | Tidak | Perluasan dengan premi tambahan |
| Gempa bumi | Tidak | Polis atau perluasan khusus |
| Pencurian | Tidak selalu | Tergantung polis |
Apa yang Dijamin Perluasan Banjir?
Perluasan banjir umumnya menjamin kerusakan bangunan dan isi rumah akibat genangan air dari luapan sungai, curah hujan tinggi, atau saluran yang meluap. Baca definisi banjir di polis, karena sebagian polis membedakan banjir, genangan, dan rembesan.
Bagaimana Menentukan Nilai Pertanggungan?
Nilai pertanggungan sebaiknya mengacu pada biaya membangun kembali bangunan, bukan harga pasar rumah termasuk tanah. Tanah tidak rusak karena banjir, sehingga tidak perlu diasuransikan. Isi rumah seperti perabot dan elektronik bisa dicantumkan terpisah.
Apa Itu Underinsurance?
Jika nilai pertanggungan lebih rendah dari nilai sebenarnya, ganti rugi bisa dihitung secara proporsional. Misalnya bangunan bernilai Rp500 juta hanya diasuransikan Rp250 juta, ganti rugi kerusakan bisa hanya separuh. Karena itu, perbarui nilai pertanggungan sesuai kenaikan biaya bangunan.
Bagaimana Pengaruh Harga Material?
Harga material bangunan dapat naik seiring inflasi dan kurs. Dengan rupiah di sekitar Rp18.250 per dolar, komponen impor seperti peralatan listrik dan elektronik bisa lebih mahal. Pertimbangkan hal ini saat memperbarui nilai pertanggungan.
Apa Itu Risiko Sendiri?
Risiko sendiri adalah bagian kerugian yang ditanggung pemilik setiap kali klaim, misalnya persentase tertentu dari nilai kerugian. Perluasan banjir sering memiliki risiko sendiri yang lebih tinggi dibanding jaminan lain.
Bagaimana Cara Klaim Setelah Banjir?
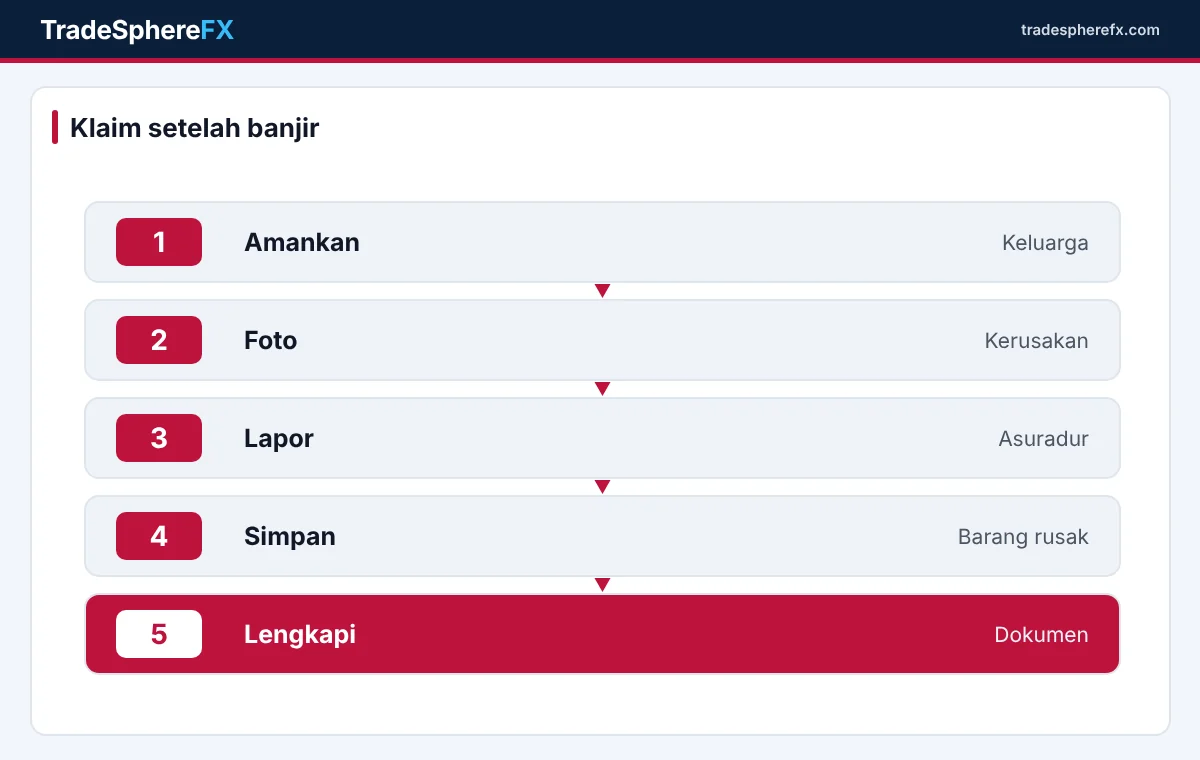
Utamakan keselamatan keluarga. Setelah aman, foto dan rekam kerusakan sebelum dibersihkan, simpan barang rusak sebagai bukti, dan segera hubungi asuradur sesuai batas waktu pelaporan di polis. Siapkan polis, identitas, dan daftar kerugian.
Apa yang Membuat Klaim Ditolak?
Klaim bisa ditolak jika banjir tidak termasuk jaminan, laporan terlambat, nilai kerugian tidak didukung bukti, atau kerusakan akibat kurangnya perawatan. Pengalaman serupa pada kendaraan dibahas di asuransi mobil dan banjir musim hujan.
Apakah Rumah KPR Sudah Diasuransikan?
Rumah dengan KPR biasanya wajib diasuransikan kebakaran selama masa kredit. Namun, polis bawaan KPR sering tidak mencakup banjir. Tanyakan kepada bank apakah perluasan banjir bisa ditambahkan.
Berapa Premi Perluasan Banjir?
Premi perluasan banjir bergantung pada lokasi dan riwayat banjir di wilayah tersebut. Rumah di area rawan biasanya dikenai premi lebih tinggi atau risiko sendiri lebih besar. Bandingkan beberapa penawaran sebelum memutuskan.
Bagaimana Mencegah Kerugian?
Asuransi tidak menggantikan pencegahan. Bersihkan saluran air, simpan dokumen penting di wadah kedap air, dan pindahkan barang elektronik ke tempat lebih tinggi saat peringatan cuaca ekstrem. Siapkan juga dana darurat; panduannya ada di dana darurat saat harga naik.
Di Mana Memantau Peringatan Cuaca?
Peringatan cuaca tersedia di situs BMKG. Pastikan perusahaan asuransi berizin dan diawasi OJK.
Bagaimana dengan Isi Rumah?
Isi rumah seperti perabot, peralatan dapur, dan elektronik dapat diasuransikan bersama bangunan. Buat daftar barang beserta perkiraan nilainya, simpan foto dan nota pembelian, lalu perbarui daftar setiap tahun. Dokumentasi ini sangat membantu saat klaim.
Bagaimana Jika Menyewa Rumah?
Penyewa tidak perlu mengasuransikan bangunan karena itu tanggung jawab pemilik, tetapi bisa mengasuransikan isi rumah miliknya. Tanyakan juga kepada pemilik apakah bangunan sudah diasuransikan, termasuk terhadap banjir.
Bagaimana Menyiapkan Biaya yang Tidak Dijamin?
Sisihkan dana untuk risiko sendiri dan kerugian yang tidak dijamin, seperti biaya mengungsi atau membersihkan rumah. Panduan menyusun anggaran akhir tahun yang mencakup cadangan ada di anggaran liburan akhir tahun tanpa utang.
Kapan Polis Sebaiknya Diperbarui?
Periksa polis setiap tahun saat perpanjangan, terutama jika ada renovasi, penambahan bangunan, atau pembelian barang berharga. Perubahan ini memengaruhi nilai pertanggungan dan premi.
Bagaimana Membaca Pengecualian Polis?
Bagian pengecualian menjelaskan kondisi yang tidak dijamin, misalnya kerusakan akibat rembesan bertahap, bangunan tanpa perawatan, atau rumah kosong dalam waktu lama. Membaca bagian ini sejak awal mencegah kekecewaan saat klaim.
Apa Intinya?
Polis asuransi rumah standar umumnya tidak menjamin banjir. Tambahkan perluasan banjir jika rumah berada di area berisiko, tentukan nilai pertanggungan berdasarkan biaya membangun kembali, dan dokumentasikan kerusakan dengan baik agar klaim berjalan lancar.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah asuransi rumah standar menjamin banjir?
Umumnya tidak; banjir perlu ditambahkan sebagai perluasan.
Bagaimana menentukan nilai pertanggungan?
Berdasarkan biaya membangun kembali bangunan, bukan harga tanah.
Apa itu underinsurance?
Nilai pertanggungan lebih rendah dari nilai sebenarnya sehingga ganti rugi dihitung proporsional.
Apa yang dilakukan setelah banjir?
Amankan keluarga, dokumentasikan kerusakan, dan segera lapor ke asuradur.
Apakah rumah KPR sudah dijamin banjir?
Belum tentu; polis KPR sering hanya kebakaran.
Apa yang membuat klaim ditolak?
Misalnya banjir tidak dijamin, laporan terlambat, atau bukti kurang.