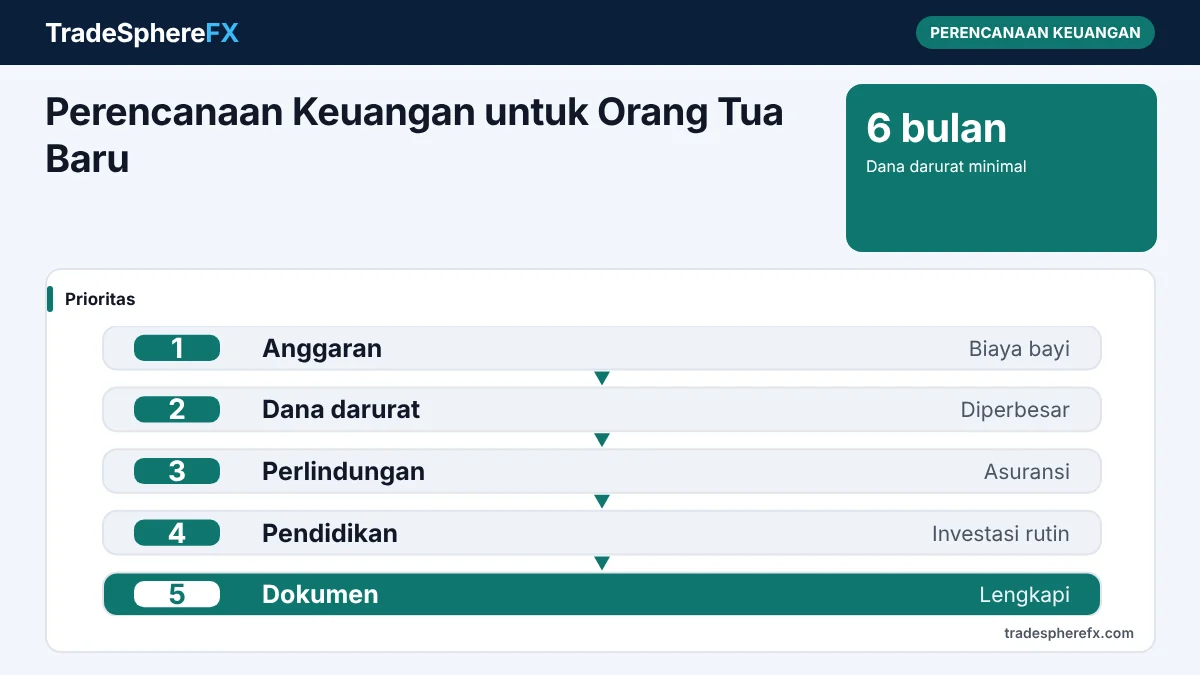
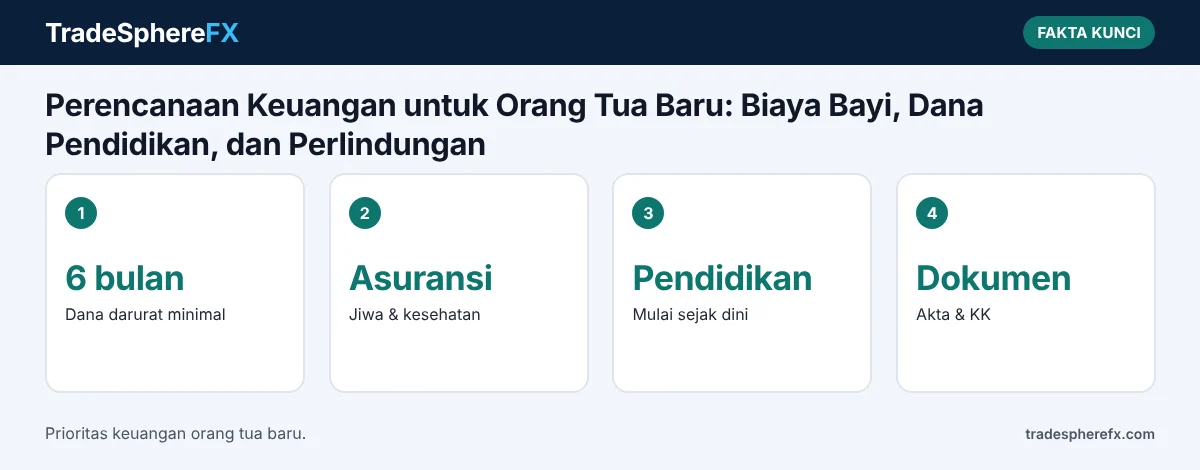
Perencanaan keuangan untuk orang tua baru dimulai dengan menyesuaikan anggaran bulanan untuk kebutuhan bayi, memperbesar dana darurat, memastikan perlindungan asuransi, lalu memulai dana pendidikan sejak dini. Kehadiran anak mengubah prioritas keuangan keluarga, sehingga rencana lama perlu ditinjau ulang.
Kondisi ekonomi saat ini, dengan BI Rate di 6% dan harga barang impor yang dipengaruhi rupiah di sekitar Rp18.250 per dolar, membuat perencanaan yang cermat semakin penting.
Langkah 1: Hitung Biaya Bayi Bulanan
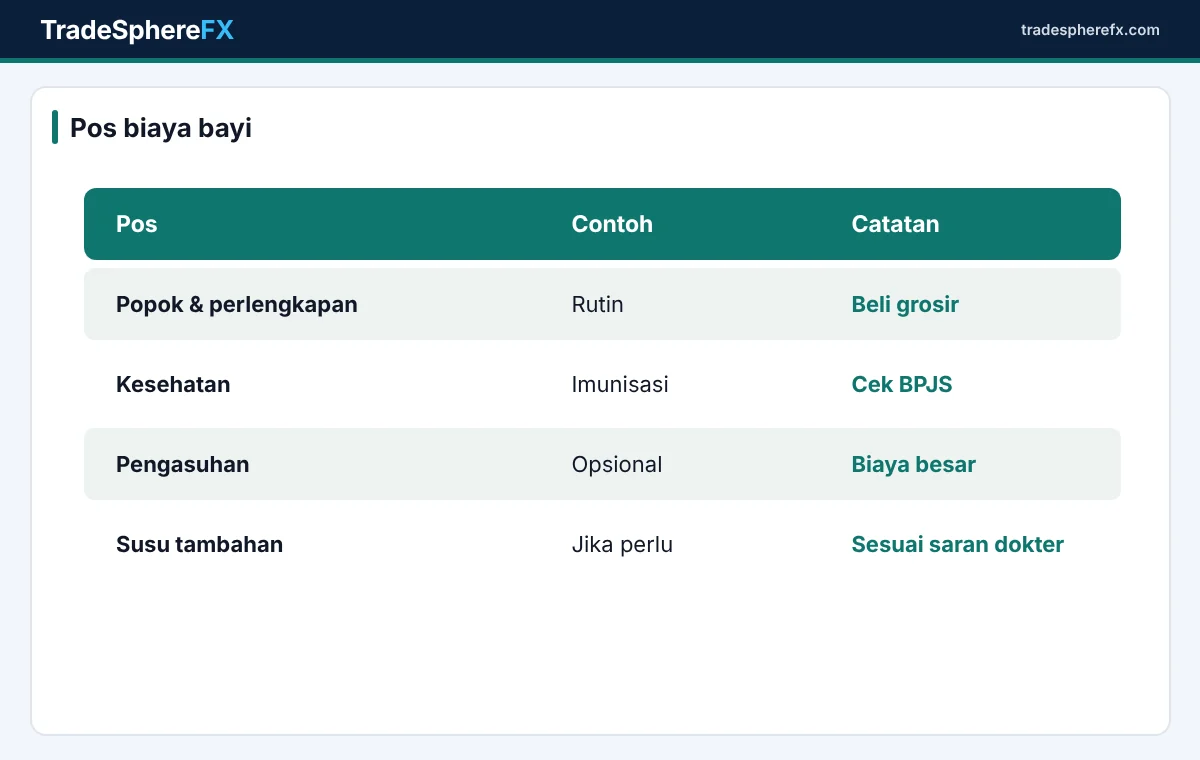
Biaya rutin meliputi popok, perlengkapan mandi, pakaian yang cepat kekecilan, kebutuhan kesehatan, dan jika diperlukan susu tambahan sesuai saran tenaga kesehatan. Catat pengeluaran selama dua sampai tiga bulan pertama untuk mendapatkan angka yang realistis.
Langkah 2: Sesuaikan Anggaran Keluarga
Masukkan biaya bayi ke dalam anggaran dan kurangi pos lain yang kurang penting. Jika salah satu orang tua mengambil cuti atau berhenti bekerja, hitung ulang pemasukan dan pengeluaran agar keuangan tetap seimbang.
Langkah 3: Perbesar Dana Darurat
Dengan tanggungan baru, dana darurat idealnya minimal enam bulan pengeluaran. Simpan di instrumen likuid seperti tabungan atau reksa dana pasar uang. Panduan menghitungnya ada di dana darurat saat harga naik.
Langkah 4: Pastikan Perlindungan
Asuransi kesehatan melindungi dari biaya perawatan yang besar. Pastikan bayi terdaftar dalam BPJS Kesehatan dan, jika memungkinkan, asuransi kesehatan tambahan. Asuransi jiwa bagi pencari nafkah penting agar anak tetap terlindungi jika terjadi risiko. Perbandingan jenis asuransi jiwa ada di asuransi jiwa whole life vs berjangka.
Langkah 5: Mulai Dana Pendidikan
Biaya pendidikan cenderung naik lebih cepat dari inflasi umum. Memulai lebih awal memberi waktu panjang bagi investasi untuk berkembang. Gunakan instrumen sesuai jangka waktu, misalnya reksa dana saham untuk tujuan di atas sepuluh tahun dan instrumen lebih stabil saat tujuan semakin dekat.
Berapa yang Perlu Disisihkan?
Sebagai gambaran, menyisihkan Rp1 juta per bulan selama 15 tahun dengan imbal hasil rata-rata 7% per tahun bisa menghasilkan sekitar Rp317 juta. Angka ini hanya ilustrasi, karena imbal hasil sebenarnya bisa berbeda.
Langkah 6: Lengkapi Dokumen
Urus akta kelahiran, perbarui kartu keluarga, dan daftarkan anak dalam kepesertaan jaminan kesehatan. Dokumen ini dibutuhkan untuk asuransi, rekening anak, dan berbagai layanan publik.
Bagaimana dengan Cuti Melahirkan?
Hitung pemasukan selama cuti dan siapkan dana untuk menutupi selisihnya. Jika ada tunjangan dari perusahaan atau program pemerintah, pastikan prosedurnya dipahami sejak awal.
Bagaimana Mengelola Utang?
Hindari utang baru yang tidak mendesak, terutama utang konsumtif berbunga tinggi. Dengan BI Rate naik ke 6%, bunga kredit baru cenderung lebih mahal. Rencana menghadapi suku bunga tinggi dibahas di rencana keuangan saat suku bunga tinggi 2027.
Bagaimana Pembagian Peran Pasangan?
Diskusikan pembagian pengeluaran dan tanggung jawab keuangan dengan pasangan. Rekening bersama untuk kebutuhan rumah tangga bisa memudahkan; panduannya ada di perencanaan keuangan pasangan muda.
Bagaimana Menghindari Pembelian Berlebihan?
Perlengkapan bayi sering dibeli berlebihan karena antusiasme. Prioritaskan kebutuhan utama, pertimbangkan barang bekas berkualitas untuk perlengkapan besar, dan terima hadiah dari keluarga sesuai daftar kebutuhan.
Kapan Meninjau Rencana?
Tinjau rencana keuangan setiap enam bulan atau saat ada perubahan besar, seperti kembali bekerja, pindah rumah, atau kelahiran anak berikutnya.
Di Mana Mendapat Informasi Resmi?
Informasi kepesertaan jaminan kesehatan tersedia di situs BPJS Kesehatan, dan edukasi keuangan di situs OJK.
Bagaimana Memilih Instrumen Dana Pendidikan?
Untuk tujuan di atas sepuluh tahun, reksa dana saham atau campuran memberi potensi pertumbuhan lebih tinggi. Saat tujuan tinggal tiga sampai lima tahun, pindahkan bertahap ke reksa dana pendapatan tetap atau SBN ritel agar nilainya lebih stabil. Hindari produk yang menjanjikan imbal hasil pasti tinggi tanpa izin resmi.
Bagaimana Mengatur Waktu Kembali Bekerja?
Jika orang tua kembali bekerja, biaya pengasuhan bisa menjadi pos besar. Bandingkan biaya penitipan anak, pengasuh, atau bantuan keluarga dengan pemasukan yang diperoleh. Pertimbangkan juga dampaknya terhadap waktu dan kesejahteraan keluarga.
Apa Peran Kakek-Nenek?
Bantuan keluarga besar sangat berharga, tetapi sebaiknya tidak menjadi dasar utama rencana keuangan. Diskusikan secara terbuka agar harapan semua pihak jelas.
Bagaimana Mengatur Hadiah Kelahiran?
Hadiah uang dari keluarga bisa langsung dimasukkan ke rekening tabungan atau investasi atas nama anak sebagai awal dana pendidikan.
Bagaimana Menyusun Wasiat Sederhana?
Orang tua baru sebaiknya mulai memikirkan siapa yang akan mengasuh anak jika terjadi risiko pada keduanya. Diskusikan dengan keluarga dan pertimbangkan dokumen hukum yang sesuai agar keinginan tercatat jelas.
Apa Intinya?
Orang tua baru perlu menyesuaikan anggaran, memperbesar dana darurat, memastikan asuransi, memulai dana pendidikan, dan melengkapi dokumen. Langkah kecil yang konsisten sejak awal memberi fondasi kuat bagi masa depan anak.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Berapa dana darurat ideal bagi orang tua baru?
Minimal sekitar enam bulan pengeluaran.
Kapan mulai menabung dana pendidikan?
Sedini mungkin agar waktu investasi lebih panjang.
Asuransi apa yang penting bagi keluarga baru?
Asuransi kesehatan dan asuransi jiwa bagi pencari nafkah.
Dokumen apa yang perlu diurus?
Akta kelahiran, kartu keluarga, dan kepesertaan jaminan kesehatan.
Berapa hasil menabung Rp1 juta per bulan selama 15 tahun?
Sekitar Rp317 juta dengan asumsi imbal hasil 7% per tahun.
Seberapa sering rencana perlu ditinjau?
Setiap enam bulan atau saat ada perubahan besar.