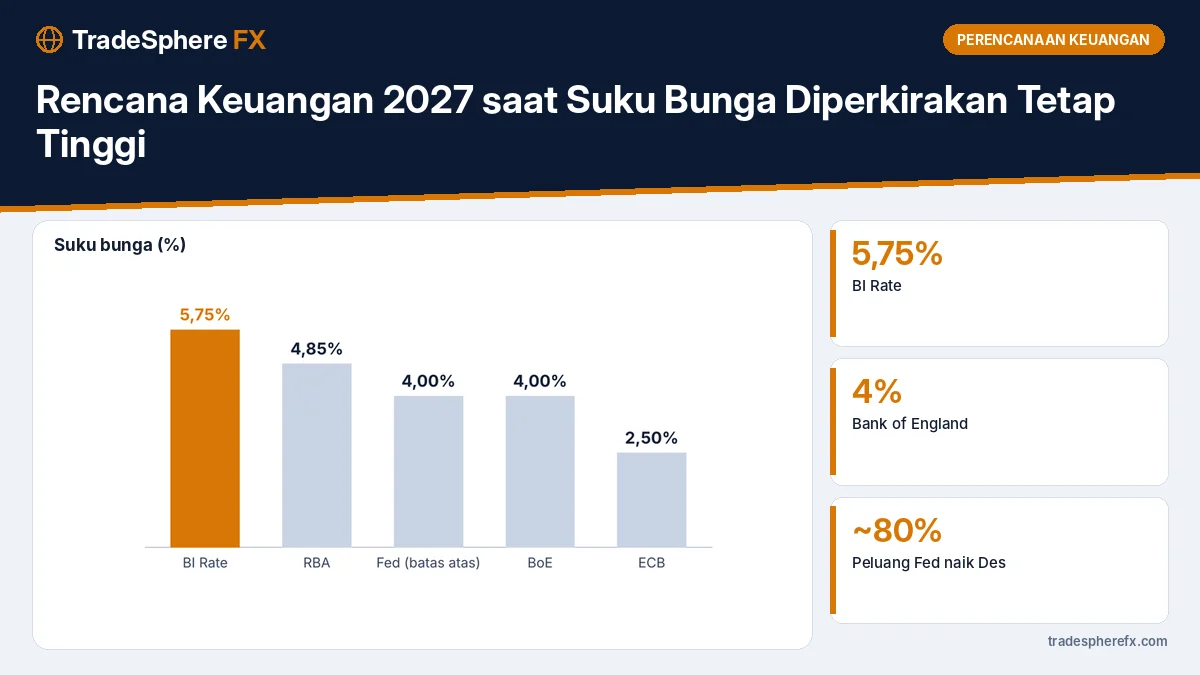
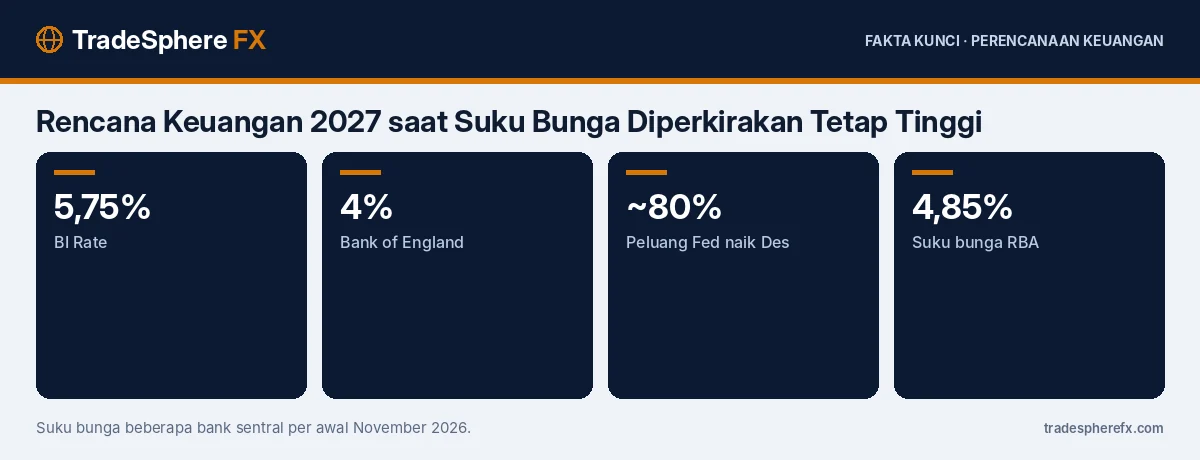
Suku bunga di banyak negara diperkirakan tetap tinggi hingga 2027, sehingga rencana keuangan keluarga perlu menekankan pelunasan utang berbunga mengambang, dana darurat yang lebih tebal, dan pemanfaatan bunga tabungan yang masih tinggi. Bank of England menaikkan suku bunga ke 4% pada 5 November 2026, dan peluang kenaikan Fed pada Desember naik mendekati 80% setelah data tenaga kerja AS yang kuat.
BI Rate saat ini berada di 5,75%. Dengan tekanan global seperti ini, peluang BI menurunkan suku bunga dalam waktu dekat kecil.
Mengapa Suku Bunga Tetap Tinggi?
Inflasi di banyak negara belum kembali ke target. Inggris memperkirakan inflasinya bisa mencapai sekitar 5% pada pertengahan 2027. Inflasi konsumen AS September berada di 3,7%. Harga energi yang tinggi karena konflik Timur Tengah menjadi salah satu penyebab. Pasar bahkan memperkirakan tiga kenaikan suku bunga BoE pada 2027. Pembahasan pengaruh Fed ke cicilan ada di Fed naik dan cicilan KPR.
Langkah 1: Tinjau Utang Berbunga Mengambang
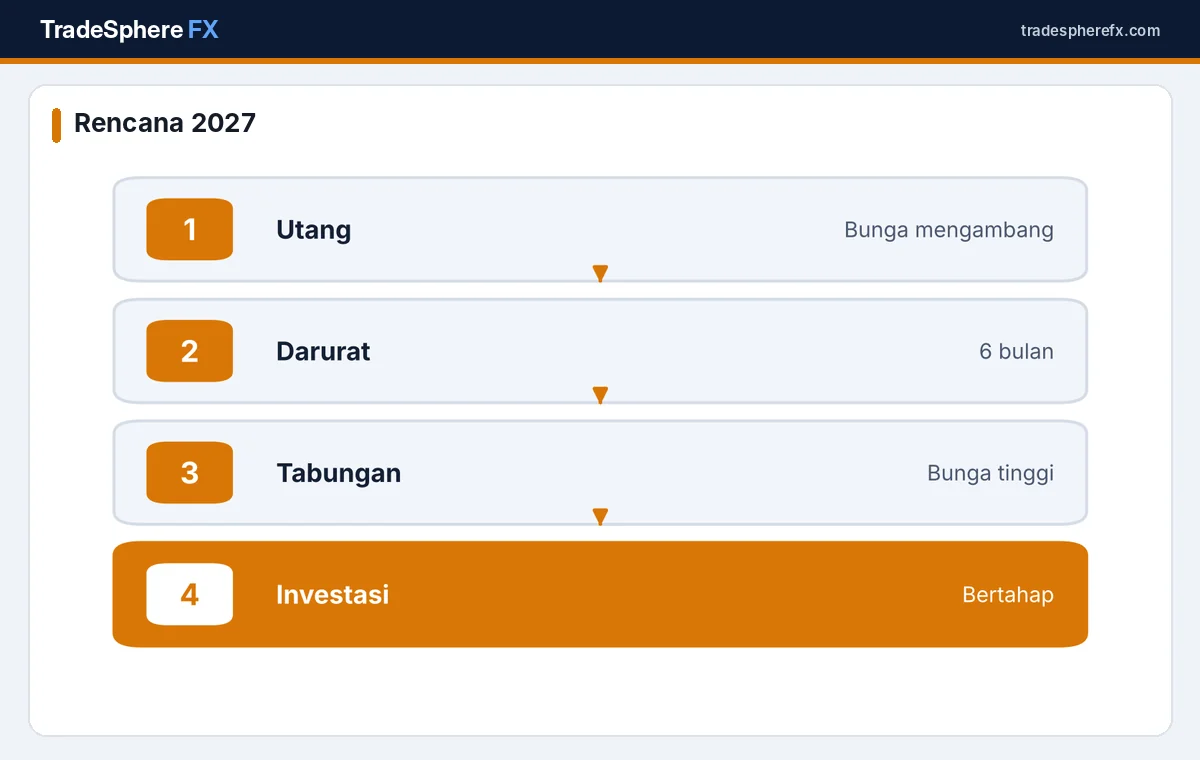
KPR dengan bunga mengambang, kartu kredit, dan paylater paling terdampak suku bunga tinggi. Buat daftar semua utang beserta bunga dan sisa pokok. Prioritaskan pelunasan utang berbunga paling tinggi, seperti kartu kredit. Untuk KPR, hitung kemungkinan kenaikan cicilan jika bunga naik 1 poin persentase. Panduan menghitung ada di cara menghitung dampak kenaikan suku bunga ke cicilan KPR.
Langkah 2: Pertebal Dana Darurat
Saat ekonomi tidak pasti, dana darurat sebaiknya mencakup setidaknya enam bulan pengeluaran, atau lebih bagi pekerja lepas dan keluarga dengan satu sumber penghasilan. Simpan di instrumen likuid seperti tabungan atau deposito bertenor pendek. Bunga tinggi membuat dana darurat tetap bertumbuh tanpa banyak risiko.
Langkah 3: Manfaatkan Bunga Tabungan yang Tinggi
Suku bunga tinggi memberi keuntungan bagi penabung. Bandingkan bunga deposito, SBN ritel, dan reksa dana pasar uang. Perhatikan batas penjaminan LPS dan pajak bunga. Pembahasan pilihannya ada di memilih deposito saat suku bunga tinggi.
Langkah 4: Investasi Bertahap
Pasar saham bergejolak. Nasdaq anjlok 5,5% pada 5 November, sementara IHSG bergerak di sekitar 5.000. Investasi saham dan reksa dana saham sebaiknya dilakukan bertahap untuk tujuan jangka panjang di atas lima tahun. Untuk tujuan satu hingga tiga tahun, instrumen pendapatan tetap lebih sesuai.
Langkah 5: Tunda Utang Besar yang Tidak Mendesak
Jika berencana membeli kendaraan atau rumah, pertimbangkan uang muka lebih besar agar pokok utang lebih kecil. Bandingkan bunga tetap dan bunga mengambang. Bunga tetap memberi kepastian, meski biasanya lebih tinggi di awal.
Contoh Penyesuaian Anggaran
| Pos | Sebelum | Rencana 2027 |
|---|---|---|
| Cicilan utang | 35% | Maksimal 30% |
| Dana darurat | 3 bulan | 6 bulan |
| Tabungan/investasi | 10% | 15–20% |
| Gaya hidup | 25% | 20% |
Kesalahan yang Perlu Dihindari
- Menambah utang konsumtif menjelang akhir tahun.
- Memindahkan seluruh tabungan ke saham karena harga turun.
- Mengabaikan kenaikan cicilan KPR mengambang.
- Tidak membandingkan bunga deposito antarbank.
Bagaimana dengan Investasi Emas?
Emas bisa menjadi pelengkap saat suku bunga tinggi dan pasar saham bergejolak, meski emas tidak memberikan bunga. Harga emas Antam berada di Rp2.545.000 per gram pada 9 November, sekitar 20% di bawah rekor Januari. Porsi emas sebaiknya terbatas, misalnya 5–10% dari aset investasi, dan dibeli bertahap. Perbandingan bentuk investasi emas ada di emas batangan vs tabungan emas vs emas digital.
Bagaimana Menyusun Target yang Realistis?
Gunakan metode SMART: spesifik, terukur, dapat dicapai, relevan, dan berbatas waktu. Contohnya, menambah dana darurat Rp12 juta dalam 12 bulan dengan menyisihkan Rp1 juta per bulan. Target yang jelas lebih mudah dijalankan dibanding niat umum seperti menabung lebih banyak.
Bagaimana Mengantisipasi Kenaikan Harga?
Inflasi pangan dan energi bisa naik jika harga minyak kembali melonjak. Brent kembali ke sekitar US$98 per barel setelah serangan terhadap kapal tanker di Teluk. Sisihkan pos cadangan sekitar 5% dari anggaran rumah tangga untuk menyerap kenaikan harga tak terduga, terutama menjelang akhir tahun.
Bagaimana Peran Asuransi?
Suku bunga tinggi tidak mengubah kebutuhan proteksi. Pastikan asuransi kesehatan dan jiwa sesuai kebutuhan agar kejadian tak terduga tidak memaksa keluarga berutang dengan bunga tinggi.
Bagaimana Mengevaluasi Rencana Setiap Kuartal?
Tinjau rencana keuangan setiap tiga bulan. Bandingkan realisasi pengeluaran, sisa utang, dan saldo dana darurat dengan target. Penyesuaian kecil secara rutin lebih efektif dibanding perubahan besar sekali setahun, terutama saat suku bunga dan harga bergerak cepat.
Apa yang Perlu Dipantau?
Inflasi AS pada 10 November, RDG BI pada 17–18 November, dan keputusan Fed pada 8–9 Desember akan memberi gambaran arah suku bunga 2027.
Informasi kebijakan tersedia di Bank Indonesia dan penjaminan simpanan di Lembaga Penjamin Simpanan.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah bunga KPR akan turun pada 2027?
Belum tentu; dengan suku bunga global tinggi, penurunan bunga KPR kemungkinan terbatas.
Mengapa suku bunga diperkirakan tetap tinggi?
Inflasi di banyak negara belum kembali ke target, antara lain karena harga energi.
Berapa BI Rate saat ini?
5,75%.
Utang mana yang perlu diprioritaskan?
Utang berbunga tinggi dan mengambang seperti kartu kredit dan KPR floating.
Berapa dana darurat ideal saat ekonomi tidak pasti?
Setidaknya enam bulan pengeluaran.
Apa keuntungan suku bunga tinggi bagi penabung?
Bunga deposito dan SBN ritel lebih tinggi.