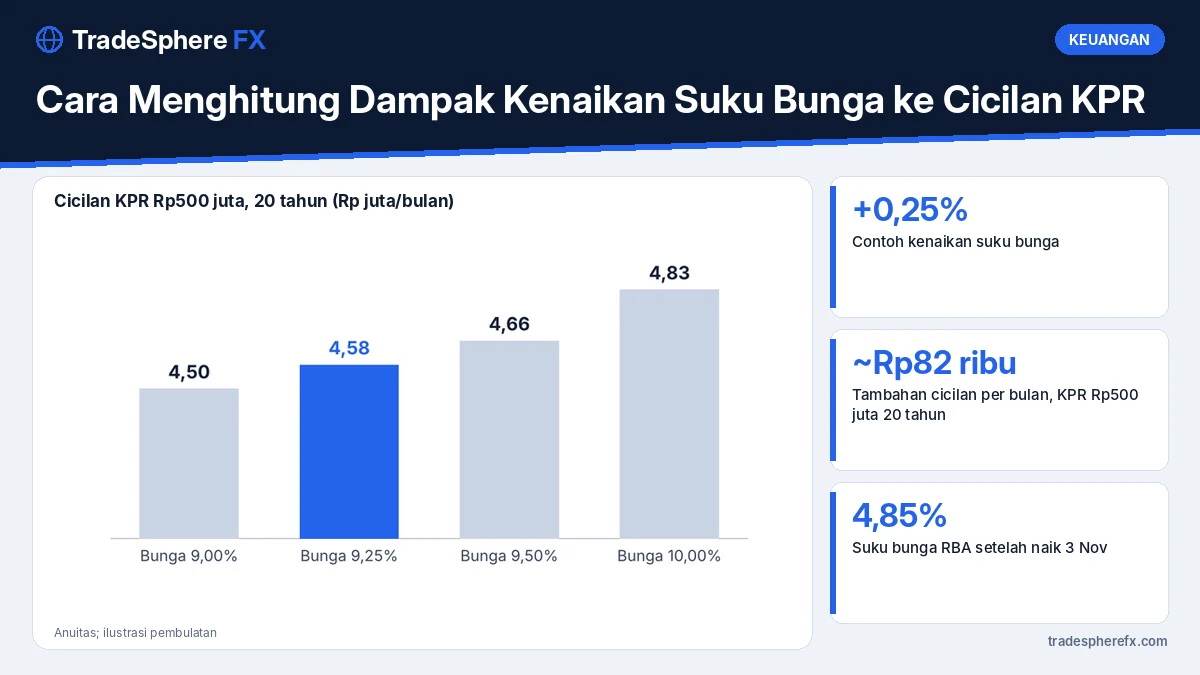
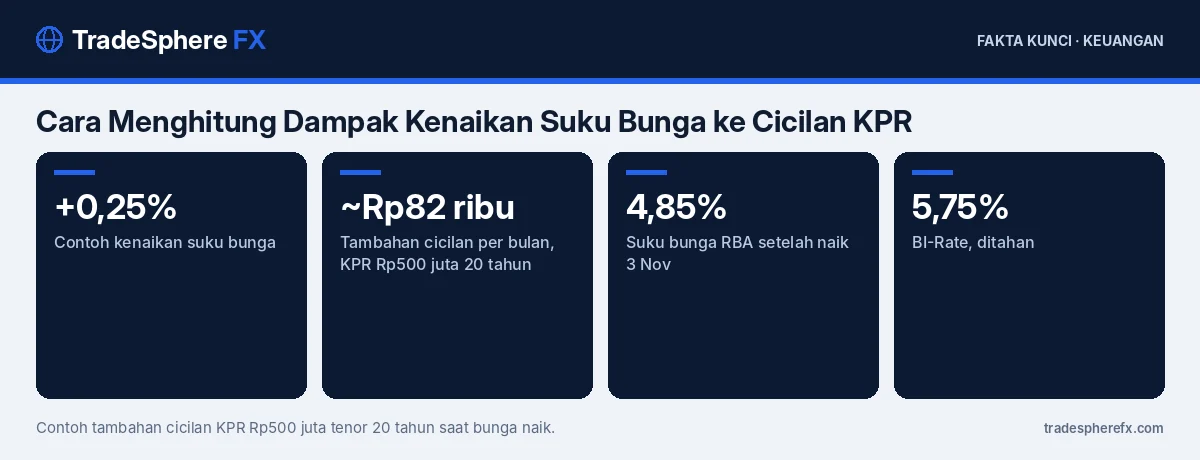
Dampak kenaikan suku bunga ke cicilan KPR bisa dihitung dengan rumus anuitas: untuk KPR Rp500 juta bertenor 20 tahun, kenaikan bunga dari 9,00% ke 9,25% menambah cicilan sekitar Rp82 ribu per bulan, atau hampir Rp1 juta per tahun. Angka ini makin besar jika kenaikan berulang.
Topik ini kembali relevan karena banyak bank sentral masih menaikkan suku bunga. Reserve Bank of Australia menaikkan suku bunga ke 4,85% pada 3 November 2026, tertinggi dalam 18 tahun. Bank Indonesia masih menahan BI-Rate di 5,75%, tetapi bunga KPR floating di Indonesia tetap bisa naik bila biaya dana bank meningkat.
Mengapa Cicilan KPR Bisa Naik?
Sebagian besar KPR di Indonesia memakai bunga tetap pada beberapa tahun awal, lalu berubah menjadi bunga mengambang (floating). Bunga floating ditentukan bank berdasarkan suku bunga dasar kredit, biaya dana, dan kondisi pasar. Ketika BI-Rate naik, yield obligasi negara naik, atau persaingan dana pihak ketiga memanas, bank cenderung menaikkan bunga floating. Penjelasan hubungan yield SUN dan KPR ada di KPR bunga floating saat yield SUN naik.
Bagaimana Rumus Anuitas Bekerja?
Cicilan KPR anuitas dihitung dengan rumus: cicilan = pokok × r ÷ (1 − (1 + r)^−n), dengan r adalah bunga per bulan dan n adalah jumlah bulan. Contohnya, bunga 9% per tahun berarti r = 0,75% per bulan, dan tenor 20 tahun berarti n = 240 bulan. Untuk pokok Rp500 juta, cicilan sekitar Rp4,50 juta per bulan. Anda tidak perlu menghitung manual; kalkulator KPR di situs bank atau rumus PMT di spreadsheet sudah cukup.
Contoh Hitungan Kenaikan 0,25%
| Bunga per tahun | Cicilan per bulan (perkiraan) | Selisih dari 9% |
|---|---|---|
| 9,00% | Rp4,50 juta | — |
| 9,25% | Rp4,58 juta | +Rp82 ribu |
| 9,50% | Rp4,66 juta | +Rp164 ribu |
| 10,00% | Rp4,83 juta | +Rp327 ribu |
Contoh di atas memakai pokok Rp500 juta dan tenor 20 tahun. Jika kenaikan terjadi di tengah tenor, hitungan memakai sisa pokok dan sisa bulan, sehingga hasilnya bisa sedikit berbeda.
Bagaimana Jika Kenaikan Terjadi di Tengah Tenor?
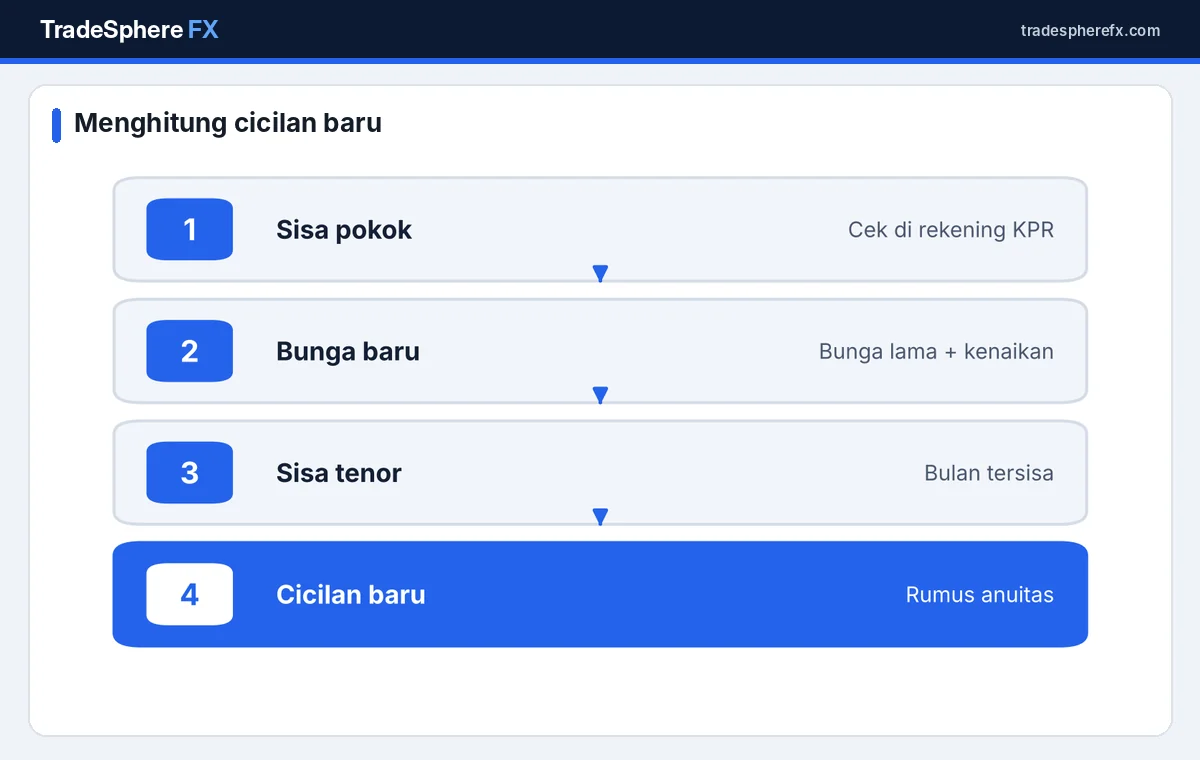
Misalkan KPR sudah berjalan lima tahun dan sisa pokok sekitar Rp420 juta dengan sisa tenor 15 tahun. Kenaikan bunga dari 9% ke 9,25% menambah cicilan sekitar Rp60 ribu per bulan. Langkahnya: cek sisa pokok di laporan rekening KPR, tambahkan kenaikan bunga, masukkan sisa bulan, lalu hitung ulang cicilan. Bank biasanya memberi pemberitahuan sebelum bunga baru berlaku.
Mengapa Kenaikan Kecil Penting?
Kenaikan 0,25% terlihat kecil, tetapi selama 20 tahun total bunga yang dibayar bisa bertambah sekitar Rp19–20 juta. Jika kenaikan terjadi beberapa kali, bebannya menumpuk. Australia, misalnya, sudah menaikkan suku bunga lima kali sepanjang 2026, sehingga pemilik rumah di sana menghadapi kenaikan cicilan yang signifikan. Pelajaran ini relevan bagi peminjam di Indonesia yang memakai bunga floating.
Bagaimana Menghitung Rasio Cicilan yang Aman?
Bank umumnya mensyaratkan total cicilan tidak lebih dari 30–40% penghasilan bulanan. Saat bunga naik, rasio ini bisa terlampaui jika penghasilan tidak ikut naik. Hitung ulang rasio utang setiap kali bunga berubah, seperti dijelaskan di cara menghitung rasio utang DSR.
Apa Pilihan saat Cicilan Naik?
- Pelunasan sebagian (partial prepayment): mengurangi pokok sehingga cicilan atau tenor turun; perhatikan penalti.
- Refinancing atau take over ke bank dengan bunga lebih rendah; hitung biaya provisi, appraisal, dan notaris.
- Perpanjangan tenor: menurunkan cicilan bulanan, tetapi total bunga bertambah.
- Negosiasi dengan bank: sebagian bank menawarkan program bunga tetap baru.
- Mengatur ulang anggaran agar cicilan tetap aman.
Kapan Refinancing Masuk Akal?
Refinancing biasanya masuk akal jika selisih bunga cukup besar, misalnya lebih dari 1–1,5 poin persentase, dan sisa tenor masih panjang. Hitung total biaya pindah bank, lalu bandingkan dengan penghematan bunga. Jika penghematan tidak menutup biaya dalam dua sampai tiga tahun, pindah bank mungkin kurang menguntungkan.
Apa Hubungannya dengan Suku Bunga Global?
Suku bunga global yang tinggi membuat ruang BI menurunkan BI-Rate terbatas. The Fed diperkirakan berpeluang sekitar 77% menaikkan suku bunga pada Desember, dan rupiah berada di sekitar Rp18.156 per dolar. Kondisi ini membuat bunga KPR di Indonesia sulit turun dalam waktu dekat. Strategi mengatur keuangan keluarga saat bunga tinggi dibahas di cara mengatur keuangan keluarga saat suku bunga tinggi.
Tips Praktis untuk Pemilik KPR
- Catat kapan masa bunga tetap berakhir.
- Simpan simulasi cicilan dengan beberapa skenario bunga.
- Siapkan dana cadangan setara tiga sampai enam bulan cicilan.
- Baca ketentuan penalti pelunasan dipercepat di perjanjian kredit.
- Bandingkan penawaran take over secara berkala.
Informasi perlindungan konsumen perbankan tersedia di OJK dan kebijakan suku bunga di Bank Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Berapa tambahan cicilan jika bunga KPR naik 0,25%?
Untuk KPR Rp500 juta tenor 20 tahun, sekitar Rp82 ribu per bulan pada contoh bunga 9% ke 9,25%.
Bagaimana cara menghitung cicilan KPR baru?
Gunakan sisa pokok, bunga baru per bulan, dan sisa tenor dalam rumus anuitas atau fungsi PMT di spreadsheet.
Apa pilihan jika cicilan KPR naik?
Pelunasan sebagian, refinancing, perpanjangan tenor, negosiasi dengan bank, atau menata ulang anggaran.
Kapan refinancing KPR menguntungkan?
Umumnya jika selisih bunga lebih dari 1–1,5 poin dan penghematan menutup biaya pindah dalam dua sampai tiga tahun.
Mengapa bunga KPR di Indonesia sulit turun?
Karena suku bunga global tinggi, rupiah tertekan, dan BI menahan BI-Rate di 5,75%.