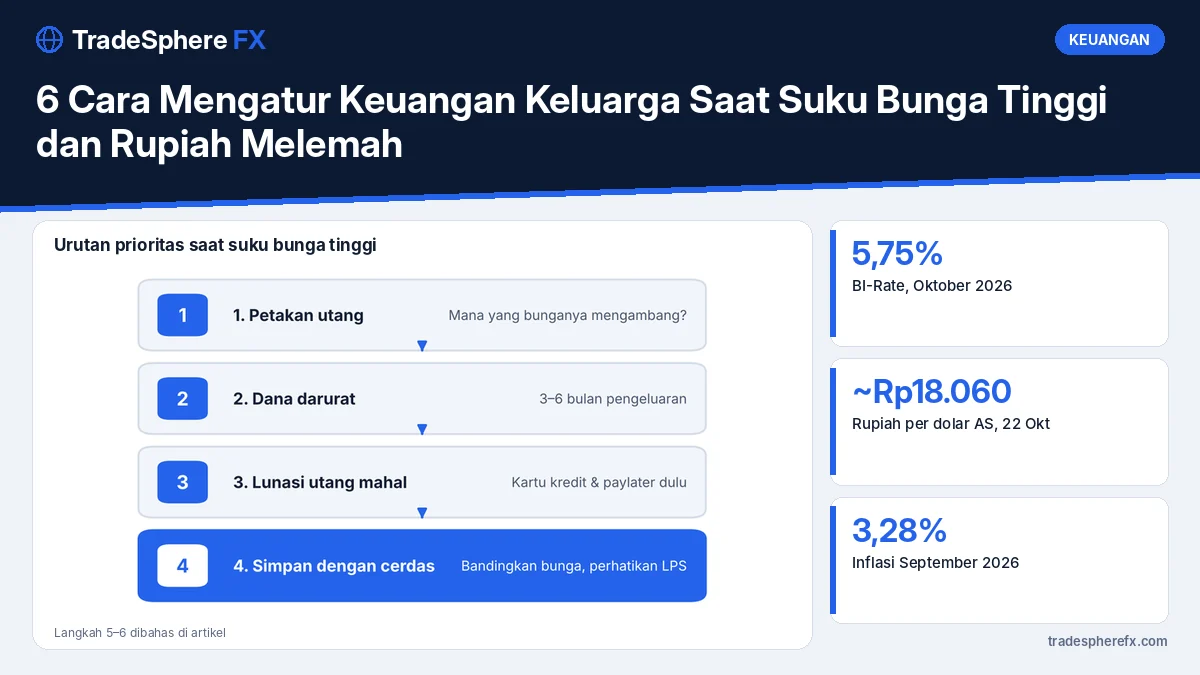
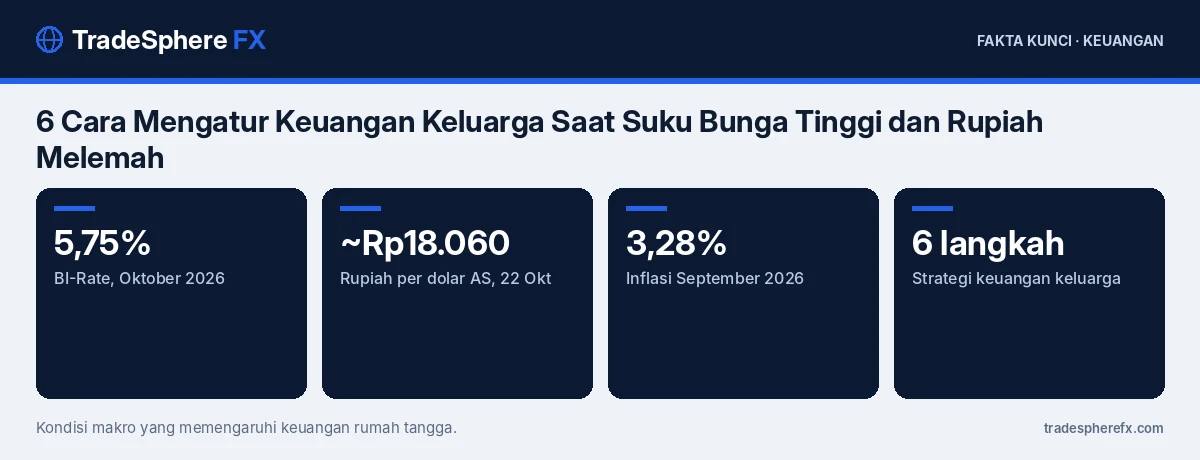
Lingkungan ekonomi akhir 2026 menantang bagi rumah tangga: BI-Rate 5,75%, yield SBN di atas 7%, rupiah di sekitar Rp18.060 per dolar AS, dan inflasi 3,28% pada September. Kombinasi ini memengaruhi cicilan, harga barang, dan nilai tabungan.
Berikut enam langkah praktis untuk menjaga keuangan keluarga.
1. Petakan Semua Utang
Buat daftar utang beserta jenis bunganya:
- Bunga tetap: cicilan tidak berubah dalam periode tertentu.
- Bunga mengambang: cicilan bisa naik saat suku bunga naik.
Utang berbunga mengambang dan bunga tinggi perlu diprioritaskan. Sebelum menambah utang baru, pertimbangkan hal-hal penting yang pernah dibahas di sebelum berutang, perhatikan 5 hal ini.
2. Perkuat Dana Darurat
Targetkan dana darurat 3–6 bulan pengeluaran (lebih besar bagi pekerja lepas atau pemilik usaha). Simpan di instrumen yang aman dan mudah dicairkan, seperti tabungan atau deposito berjangka pendek.
3. Lunasi Utang Berbunga Paling Tinggi Lebih Dulu
Kartu kredit, paylater, dan pinjaman tanpa agunan biasanya berbunga jauh lebih tinggi dari imbal hasil investasi apa pun. Melunasinya setara dengan “investasi” berimbal hasil tinggi tanpa risiko.
4. Simpan Dana dengan Lebih Cerdas
Saat suku bunga tinggi, bunga simpanan juga cenderung lebih menarik. Namun:
- Bandingkan bunga antarbank.
- Perhatikan tingkat bunga penjaminan LPS 3,75% untuk bank umum, agar simpanan tetap dijamin. Lihat LPS tahan bunga penjaminan 3,75%.
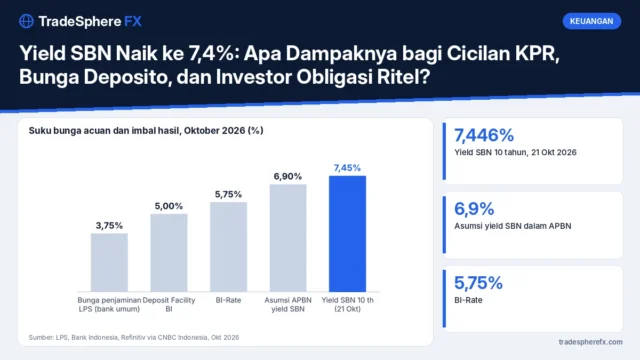
- Pertimbangkan SBN ritel yang dijamin negara, seperti dibahas di yield SBN 7,4% dan dampaknya.
5. Atur Ulang Belanja yang Terpengaruh Kurs
Rupiah yang melemah membuat barang impor, gawai, perjalanan luar negeri, dan biaya pendidikan dalam valuta asing lebih mahal. Tunda pembelian barang impor yang tidak mendesak, atau pilih alternatif lokal.
6. Tetap Berinvestasi, tetapi Sesuai Profil Risiko
Pasar yang bergejolak bukan alasan berhenti berinvestasi untuk tujuan jangka panjang. Strategi seperti investasi rutin dapat membantu, seperti dijelaskan di dollar-cost averaging saat pasar turun. Pastikan dana darurat sudah aman sebelum masuk ke aset berisiko.
Contoh Penerapan
Keluarga dengan penghasilan Rp12 juta per bulan dan cicilan KPR bunga mengambang Rp3,5 juta dapat:
- Mengalokasikan Rp1 juta per bulan untuk dana darurat hingga mencapai target.
- Mengecek opsi refinancing jika bunga mengambang naik signifikan.
- Menahan pembelian barang elektronik impor hingga kondisi lebih stabil.
Cara menyusun anggaran bulanan dijelaskan di anggaran 50/30/20. Tips menabung lainnya ada di menabung cerdas di tengah ekonomi.
Informasi edukasi keuangan resmi tersedia di Sikapi Uangmu OJK.
Pertanyaan yang Sering Diajukan
Apa yang perlu dilakukan saat suku bunga tinggi?
Petakan utang berdasarkan jenis bunga, perkuat dana darurat, lunasi utang berbunga tinggi lebih dulu, bandingkan bunga simpanan dengan memperhatikan penjaminan LPS, dan atur ulang belanja yang terpengaruh kurs.
Utang mana yang sebaiknya dilunasi lebih dulu?
Utang dengan bunga paling tinggi seperti kartu kredit, paylater, dan pinjaman tanpa agunan, serta utang berbunga mengambang yang cicilannya bisa naik.
Berapa dana darurat yang ideal?
Umumnya 3–6 bulan pengeluaran, dan lebih besar bagi pekerja lepas atau pemilik usaha yang penghasilannya tidak tetap.