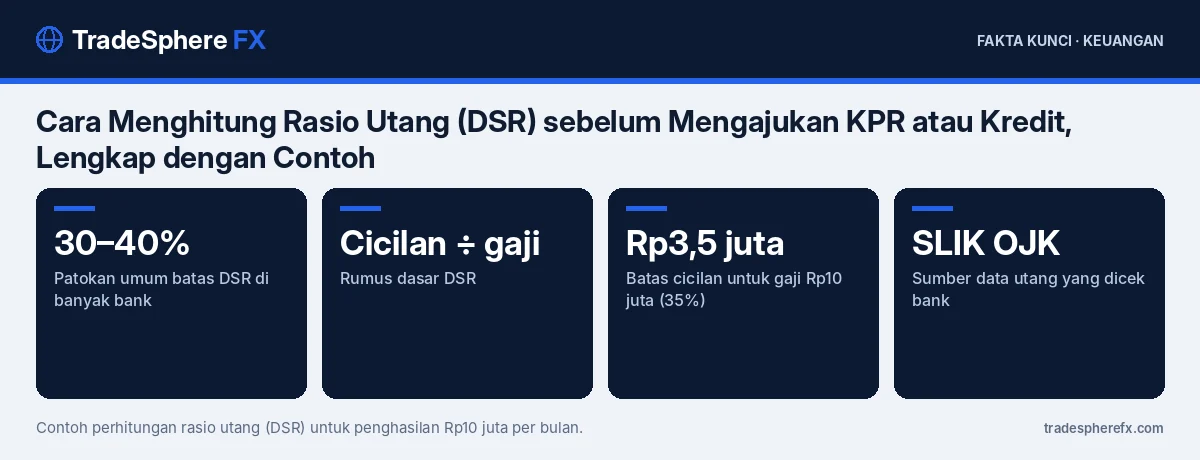
Rasio utang atau Debt Service Ratio (DSR) adalah persentase penghasilan bulanan yang dipakai untuk membayar seluruh cicilan. Rumusnya: total cicilan per bulan dibagi penghasilan bersih per bulan, dikali 100%. Banyak bank memakai patokan sekitar 30–40% sebagai batas wajar saat menilai pengajuan KPR atau kredit.
Mengetahui DSR sebelum datang ke bank membantu Anda menghitung berapa cicilan yang masih mungkin disetujui, sekaligus menilai apakah utang baru akan mengganggu tabungan dan dana darurat.
Apa Itu Debt Service Ratio (DSR)?
DSR adalah ukuran kemampuan bayar. Bank menggunakannya untuk menjawab satu pertanyaan sederhana: setelah membayar semua cicilan, apakah calon debitur masih punya cukup uang untuk hidup?
Di Indonesia, istilah ini juga sering disebut Debt Burden Ratio (DBR) atau rasio cicilan terhadap penghasilan (RPC). Ketiganya memiliki logika yang sama.
Bagaimana Rumus Menghitung Rasio Utang?
DSR = (total cicilan per bulan ÷ penghasilan bersih per bulan) × 100%
Yang dihitung sebagai cicilan:
- Cicilan KPR atau KPA
- Cicilan kendaraan
- Cicilan kartu kredit (umumnya pembayaran minimum atau cicilan tetap)
- Cicilan pinjaman tanpa agunan, paylater, dan pinjaman daring
- Cicilan koperasi atau pinjaman kantor yang dipotong gaji
Yang tidak dihitung: biaya hidup rutin seperti makan, listrik, dan transportasi.
Contoh Perhitungan DSR
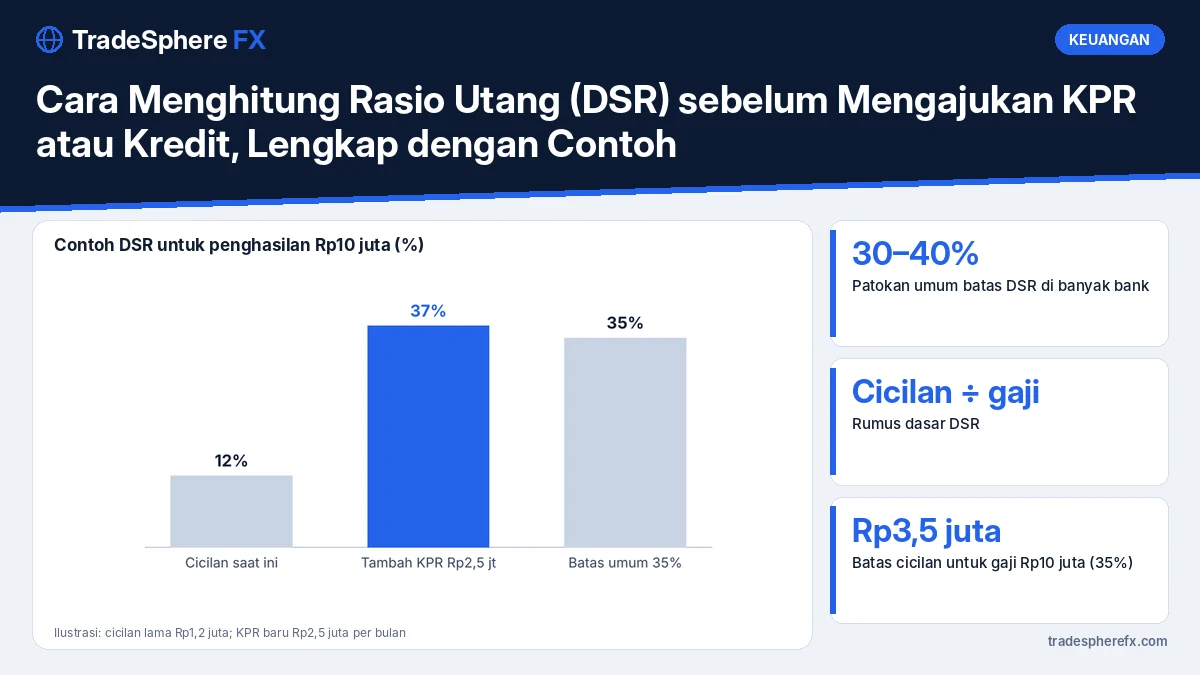
Andi bergaji bersih Rp10.000.000 per bulan dan sudah memiliki cicilan kendaraan Rp1.200.000.
| Kondisi | Total cicilan | DSR |
|---|---|---|
| Saat ini | Rp1.200.000 | 12% |
| Jika menambah KPR Rp2.500.000 | Rp3.700.000 | 37% |
| Batas umum 35% | Rp3.500.000 | 35% |
Dengan tambahan KPR Rp2,5 juta, DSR Andi menjadi 37%, sedikit di atas patokan 35% yang dipakai sebagian bank. Agar lebih aman, Andi bisa memilih plafon KPR yang lebih kecil, memperpanjang tenor, atau melunasi cicilan kendaraan lebih dulu.
Berapa Batas DSR yang Aman?
| DSR | Penilaian umum | Dampak ke keuangan |
|---|---|---|
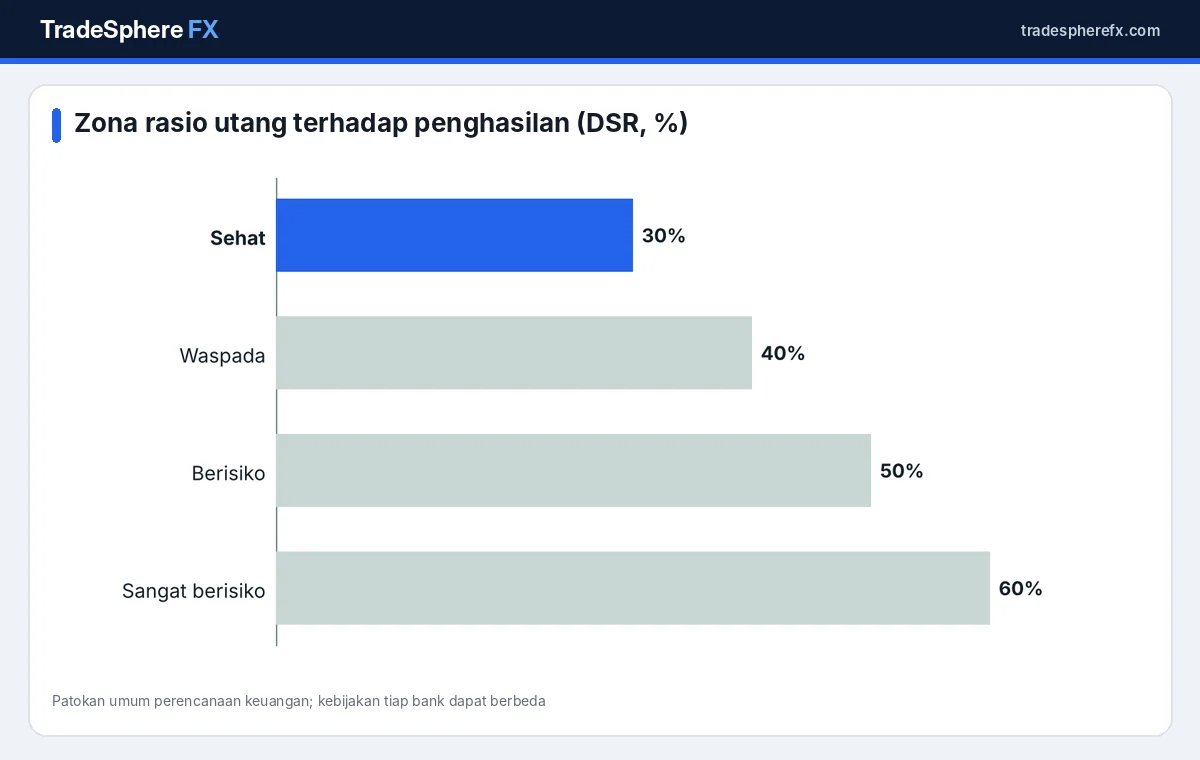
| Di bawah 30% | Sehat | Masih ada ruang menabung dan berinvestasi |
| 30–40% | Waspada | Perlu disiplin anggaran |
| 40–50% | Berisiko | Tabungan sulit bertambah |
| Di atas 50% | Sangat berisiko | Rentan gagal bayar bila ada kejadian darurat |
Batas yang dipakai setiap bank bisa berbeda, tergantung profil penghasilan, jenis kredit, dan kebijakan risikonya.
Bagaimana Bank Mengetahui Utang Anda?
Bank mengecek riwayat kredit melalui Sistem Layanan Informasi Keuangan (SLIK) OJK. Seluruh fasilitas kredit, termasuk paylater dan sebagian pinjaman daring, dapat terlihat di sana. Anda bisa memeriksa data sendiri lebih dulu, seperti dijelaskan di cara cek SLIK OJK lewat iDebKu.
Paylater yang sering dianggap kecil juga ikut menambah DSR. Penjelasannya ada di paylater dan dampaknya ke SLIK.
Mengapa DSR Penting saat Suku Bunga Tinggi?
Pada akhir Oktober 2026, yield Surat Utang Negara tenor 10 tahun naik ke sekitar 7,5% dan The Fed memberi sinyal suku bunga tinggi masih bisa bertahan. Bagi pemilik KPR berbunga mengambang, kenaikan bunga berarti cicilan naik dan DSR ikut naik tanpa ada utang baru. Simulasinya dibahas di KPR floating saat yield SUN naik.
Cara Menurunkan Rasio Utang
- Lunasi utang berbunga tertinggi lebih dulu, misalnya kartu kredit. Strateginya dibahas di metode snowball vs avalanche.
- Hindari cicilan baru beberapa bulan sebelum mengajukan KPR.
- Tutup kartu kredit yang jarang dipakai, karena limit besar dapat memengaruhi penilaian sebagian bank.
- Tambah penghasilan yang dapat dibuktikan, misalnya penghasilan pasangan untuk pengajuan bersama.
- Perpanjang tenor dengan bijak: cicilan turun, tetapi total bunga naik.
Bagaimana Menghitung Plafon KPR dari DSR?
DSR juga bisa dipakai terbalik untuk memperkirakan cicilan maksimal yang masih wajar, lalu menerjemahkannya menjadi plafon kredit.
- Hitung batas cicilan total: penghasilan bersih × 35%. Untuk Rp10 juta, batasnya Rp3,5 juta.
- Kurangi cicilan yang sudah ada: Rp3,5 juta − Rp1,2 juta = Rp2,3 juta.
- Konversi ke plafon dengan tabel anuitas bank atau kalkulator KPR.
Sebagai gambaran, cicilan sekitar Rp2,3 juta per bulan dengan bunga 9% dan tenor 15 tahun setara plafon sekitar Rp227 juta. Dengan tenor 20 tahun, plafonnya naik menjadi sekitar Rp255 juta, tetapi total bunga yang dibayar juga jauh lebih besar.
| Tenor | Perkiraan plafon untuk cicilan Rp2,3 juta (bunga 9%) |
|---|---|
| 10 tahun | sekitar Rp182 juta |
| 15 tahun | sekitar Rp227 juta |
| 20 tahun | sekitar Rp255 juta |
Angka di atas adalah ilustrasi anuitas sederhana. Bank juga memperhitungkan uang muka, nilai agunan, dan biaya provisi.
Apakah DSR Sama untuk Karyawan dan Wiraswasta?
Prinsipnya sama, tetapi cara membuktikan penghasilan berbeda:
- Karyawan: slip gaji, surat keterangan kerja, dan mutasi rekening penerimaan gaji.
- Wiraswasta atau pekerja lepas: mutasi rekening 6–12 bulan, laporan keuangan usaha, dan SPT. Karena penghasilan berfluktuasi, sebagian bank memakai rata-rata penghasilan dan bisa menerapkan batas DSR yang lebih konservatif.
Jika penghasilan Anda tidak tetap, simulasikan DSR dengan penghasilan bulan terendah, bukan rata-rata, agar cicilan tetap aman saat bulan sepi.
Kesalahan Umum saat Menghitung DSR
- Memakai gaji kotor, padahal yang relevan adalah penghasilan bersih setelah pajak dan potongan.
- Melupakan cicilan kecil seperti paylater dan pinjaman koperasi.
- Menghitung KPR dengan bunga promo, padahal bunga bisa naik setelah masa fixed berakhir.
Patokan umum pengelolaan anggaran dapat dipadukan dengan metode 50/30/20. Informasi resmi tentang SLIK tersedia di situs OJK dan materi literasi keuangan di Sikapi Uangmu.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa itu DSR dalam kredit?
DSR atau Debt Service Ratio adalah persentase penghasilan bulanan yang dipakai untuk membayar seluruh cicilan. Rumusnya total cicilan dibagi penghasilan bersih, dikali 100%.
Berapa batas DSR yang aman?
Banyak bank memakai patokan sekitar 30–40% dari penghasilan bersih. Di bawah 30% umumnya dianggap sehat, sedangkan di atas 50% berisiko tinggi.
Apakah paylater dihitung dalam rasio utang?
Ya. Cicilan paylater dan pinjaman daring dapat tercatat di SLIK OJK dan ikut dihitung bank sebagai bagian dari total cicilan.
Bagaimana cara menurunkan DSR sebelum mengajukan KPR?
Lunasi utang berbunga tinggi, hindari cicilan baru, tutup kartu kredit yang tidak dipakai, dan tambahkan penghasilan pasangan yang dapat dibuktikan bila mengajukan bersama.