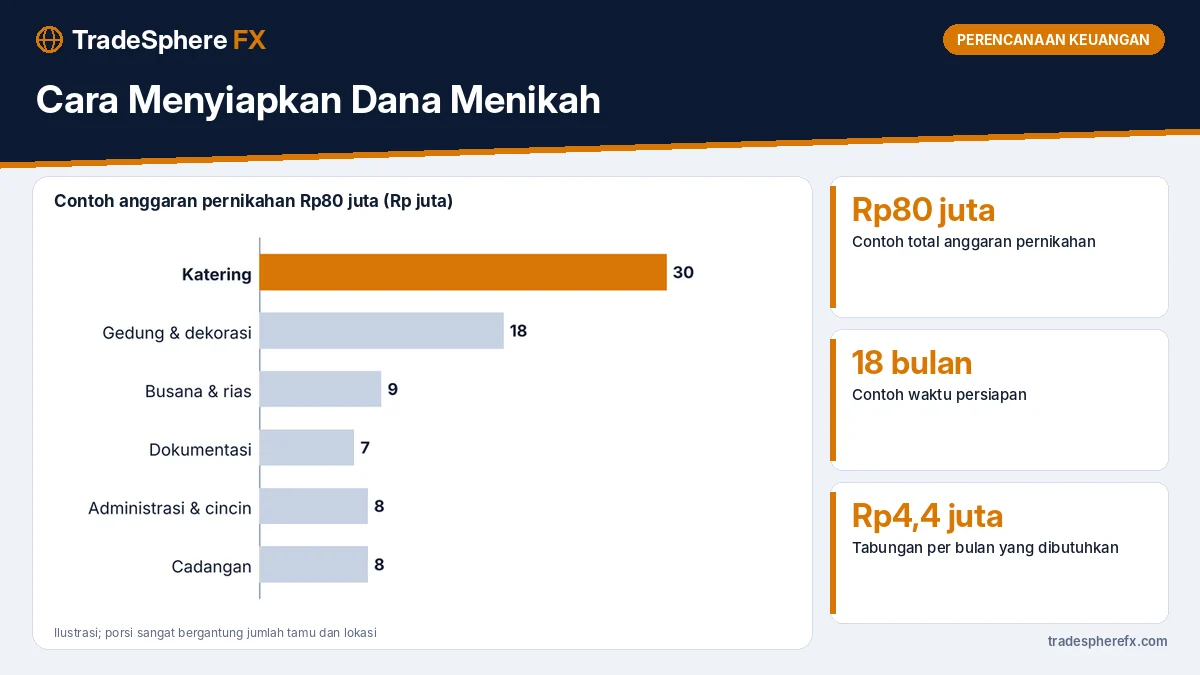
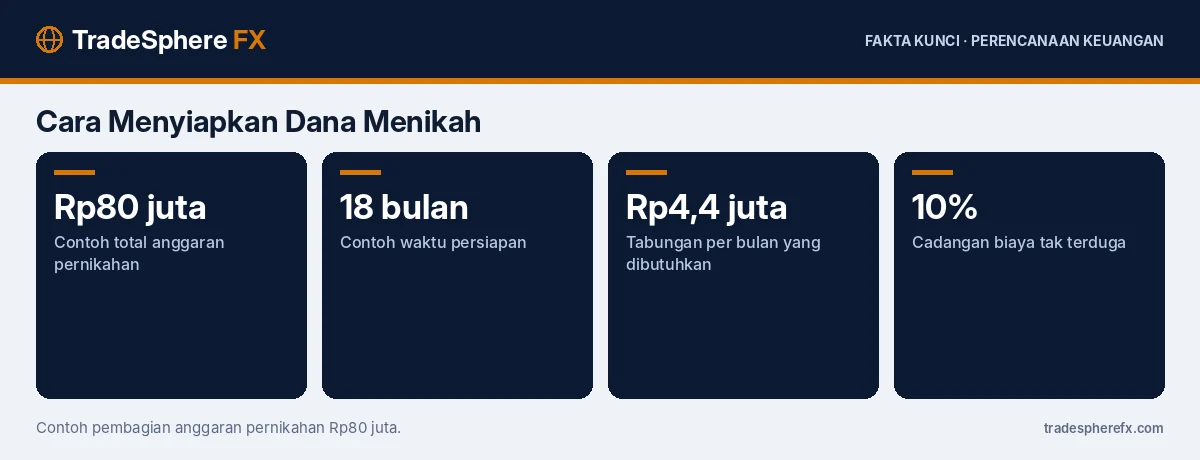
Cara menyiapkan dana menikah adalah menentukan total anggaran, membaginya ke pos-pos utama, lalu menabung rutin sesuai waktu persiapan. Rumus target tabungan: total anggaran dikurangi dana yang sudah ada, dibagi jumlah bulan persiapan. Contohnya, anggaran Rp80 juta dengan persiapan 18 bulan membutuhkan tabungan sekitar Rp4,4 juta per bulan.
Langkah 1: Bagaimana Menentukan Total Anggaran?
Mulailah dari kemampuan, bukan dari keinginan. Diskusikan bersama pasangan dan keluarga:
- Jumlah tamu, karena ini penentu terbesar biaya katering dan gedung.
- Konsep acara: akad dan resepsi sederhana, adat, atau gedung besar.
- Kontribusi keluarga, jika ada, dan bentuknya.
- Lokasi, karena biaya di kota besar biasanya lebih tinggi.
Catat semua kesepakatan agar tidak terjadi kesalahpahaman di kemudian hari.
Langkah 2: Bagaimana Membagi Anggaran ke Setiap Pos?
Contoh pembagian untuk Rp80 juta:
| Pos | Anggaran | Porsi |
|---|---|---|
| Katering | Rp30 juta | 37,5% |
| Gedung dan dekorasi | Rp18 juta | 22,5% |
| Busana dan rias | Rp9 juta | 11,3% |
| Dokumentasi | Rp7 juta | 8,8% |
| Administrasi, mahar, dan cincin | Rp8 juta | 10% |
| Cadangan tak terduga | Rp8 juta | 10% |
Cadangan 10% penting, karena biaya tambahan hampir selalu muncul, misalnya tambahan tamu atau perubahan vendor.
Langkah 3: Berapa yang Harus Ditabung per Bulan?
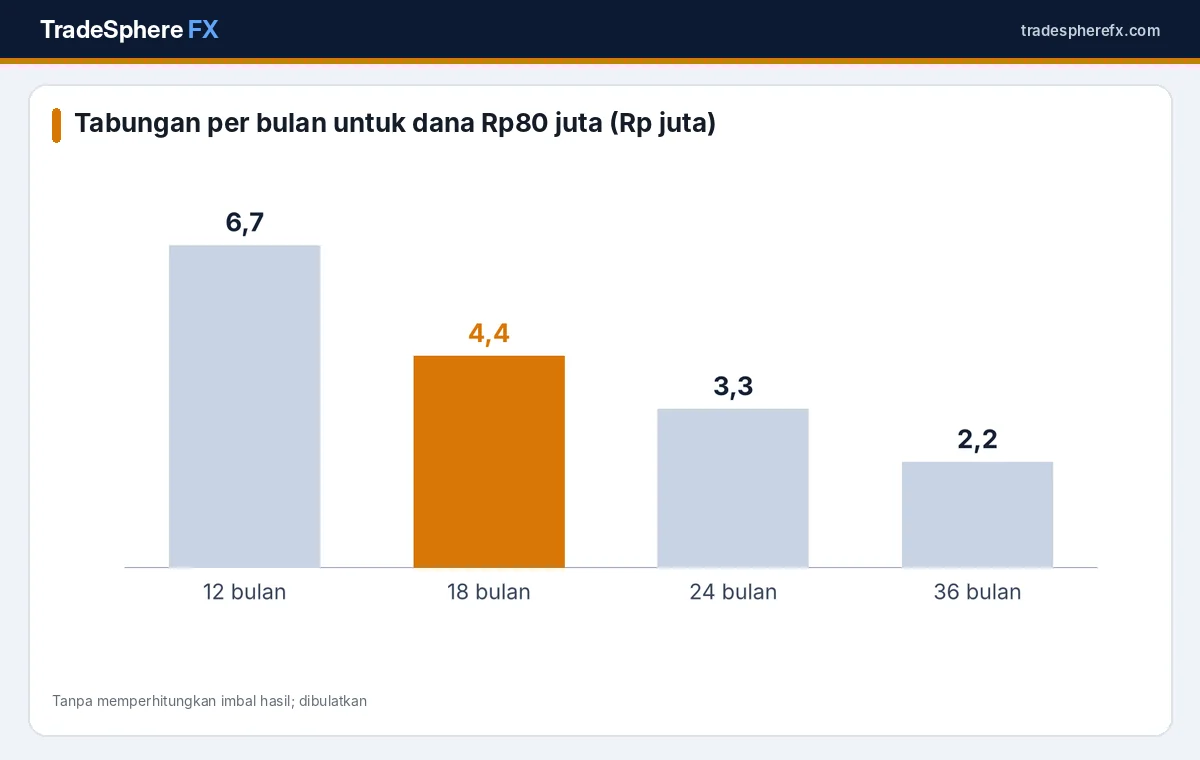
| Waktu persiapan | Tabungan per bulan untuk Rp80 juta |
|---|---|
| 12 bulan | sekitar Rp6,7 juta |
| 18 bulan | sekitar Rp4,4 juta |
| 24 bulan | sekitar Rp3,3 juta |
| 36 bulan | sekitar Rp2,2 juta |
Jika menabung berdua, beban per orang menjadi separuhnya. Jika tabungan terasa terlalu berat, ada dua pilihan: memperpanjang waktu persiapan atau menyederhanakan konsep.
Bagaimana Jika Tabungan Belum Mencukupi?
Ada beberapa cara realistis untuk menyesuaikan:
- Kurangi jumlah tamu. Setiap pengurangan 100 tamu bisa menghemat biaya katering dan suvenir secara signifikan.
- Pisahkan akad dan resepsi. Akad sederhana bisa dilakukan lebih dulu, resepsi menyusul ketika dana siap.
- Pilih hari dan bulan di luar musim ramai. Sebagian vendor memberi harga lebih rendah pada hari kerja atau bulan sepi.
- Manfaatkan bantuan keluarga atau teman yang memiliki keahlian, misalnya dokumentasi atau dekorasi.
- Tunda pengeluaran yang bisa menyusul, seperti bulan madu.
Pendekatan ini lebih sehat daripada menutup kekurangan dengan pinjaman.
Langkah 4: Di Mana Sebaiknya Dana Menikah Disimpan?
Dana menikah adalah dana jangka pendek hingga menengah yang tidak boleh berkurang menjelang hari H. Pilihan yang umum:
| Waktu tersisa | Pilihan penyimpanan | Alasan |
|---|---|---|
| Kurang dari 1 tahun | Tabungan terpisah, deposito, reksa dana pasar uang | Stabil dan mudah dicairkan |
| 1–3 tahun | Deposito, SBN ritel, reksa dana pendapatan tetap | Imbal hasil lebih tinggi dengan risiko terkendali |
Hindari menempatkan dana menikah di saham atau kripto, karena nilainya bisa turun tajam tepat saat dibutuhkan. Perbandingan instrumen jangka pendek dibahas di deposito vs reksa dana pasar uang vs SBN ritel.
Langkah 5: Bagaimana Mengelola Pembayaran ke Vendor?
- Bandingkan minimal tiga vendor untuk pos besar.
- Minta rincian tertulis tentang apa saja yang termasuk dalam paket.
- Pahami jadwal uang muka dan pelunasan, lalu sesuaikan dengan jadwal tabungan.
- Baca kebijakan pembatalan dan perubahan tanggal.
- Simpan semua bukti pembayaran.
Apakah Boleh Berutang untuk Biaya Pernikahan?
Sebaiknya dihindari. Pinjaman, kartu kredit, atau paylater untuk resepsi akan membebani awal pernikahan, saat pasangan justru perlu membangun dana darurat dan menabung untuk kebutuhan lain seperti DP rumah. Risiko paylater dibahas di paylater dan dampaknya ke SLIK.
Kapan Sebaiknya Mulai Menabung?
Idealnya segera setelah ada rencana menikah, bahkan sebelum tanggal ditentukan. Waktu yang lebih panjang membuat tabungan bulanan lebih ringan dan memberi ruang jika terjadi kebutuhan mendadak. Jika tanggal sudah ditetapkan dalam waktu kurang dari satu tahun, fokuskan anggaran pada pos utama dan pangkas pos yang bersifat tambahan.
Jangan Lupakan Kebutuhan setelah Menikah
Selain acara, siapkan juga dana untuk:
- Dana darurat keluarga baru.
- Tempat tinggal, baik sewa maupun DP rumah. Simulasinya ada di menabung DP rumah.
- Asuransi kesehatan dan pembaruan data kepesertaan BPJS.
Contoh Rencana 18 Bulan
Rani dan Dimas menargetkan dana Rp80 juta dalam 18 bulan, dengan dana awal Rp8 juta.
| Komponen | Nilai |
|---|---|
| Target | Rp80 juta |
| Dana yang sudah ada | Rp8 juta |
| Kekurangan | Rp72 juta |
| Tabungan per bulan (berdua) | Rp4 juta |
| Rani | Rp2,2 juta |
| Dimas | Rp1,8 juta |
Mereka membuka rekening bersama khusus dana menikah, mengatur autodebet setiap tanggal gajian, dan menempatkan sebagian dana di deposito bertenor tiga bulan. Setiap tiga bulan, mereka mengevaluasi kemajuan dan menyesuaikan anggaran vendor.
Tips Diskusi Keuangan dengan Pasangan
- Terbuka soal penghasilan, tabungan, dan utang masing-masing.
- Sepakati siapa membayar apa dan rekening mana yang dipakai.
- Tentukan batas maksimal anggaran yang tidak boleh dilampaui.
Materi perencanaan keuangan keluarga tersedia di Sikapi Uangmu OJK, dan informasi pencatatan pernikahan di Kementerian Agama.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan program dapat berubah sesuai peraturan terbaru.
Pertanyaan yang Sering Diajukan
Bagaimana cara menghitung tabungan dana menikah per bulan?
Kurangi total anggaran dengan dana yang sudah ada, lalu bagi dengan jumlah bulan persiapan. Contohnya Rp80 juta dalam 18 bulan membutuhkan sekitar Rp4,4 juta per bulan.
Pos apa yang paling besar dalam biaya pernikahan?
Umumnya katering serta gedung dan dekorasi, karena sangat dipengaruhi jumlah tamu.
Di mana sebaiknya menyimpan dana menikah?
Untuk kurang dari setahun, tabungan terpisah, deposito, atau reksa dana pasar uang. Untuk 1–3 tahun, bisa ditambah SBN ritel atau reksa dana pendapatan tetap. Hindari saham dan kripto.
Apakah sebaiknya berutang untuk biaya pernikahan?
Sebaiknya dihindari, karena cicilan akan membebani awal pernikahan saat pasangan perlu membangun dana darurat dan menabung untuk kebutuhan lain.