Dana yang akan dipakai dalam satu hingga tiga tahun, misalnya untuk uang muka rumah atau biaya pendidikan, sebaiknya disimpan di instrumen yang stabil dan mudah dicairkan. Tiga pilihan yang paling sering dipertimbangkan adalah deposito, reksa dana pasar uang (RDPU), dan SBN ritel.
1. Deposito
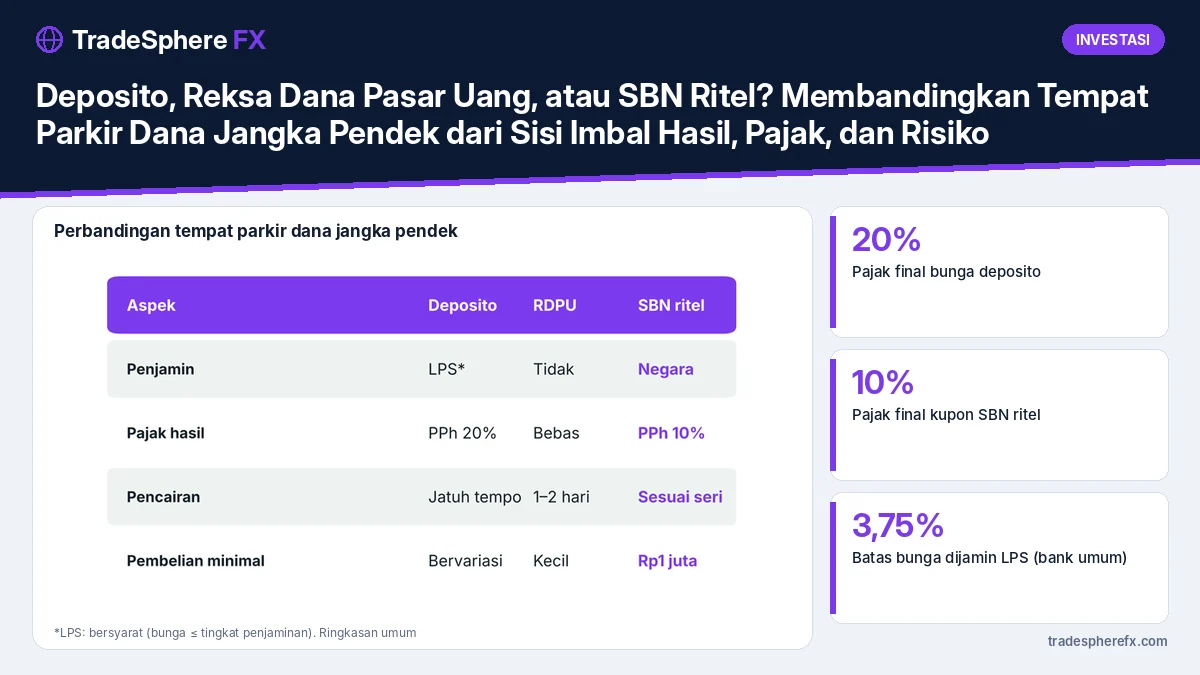
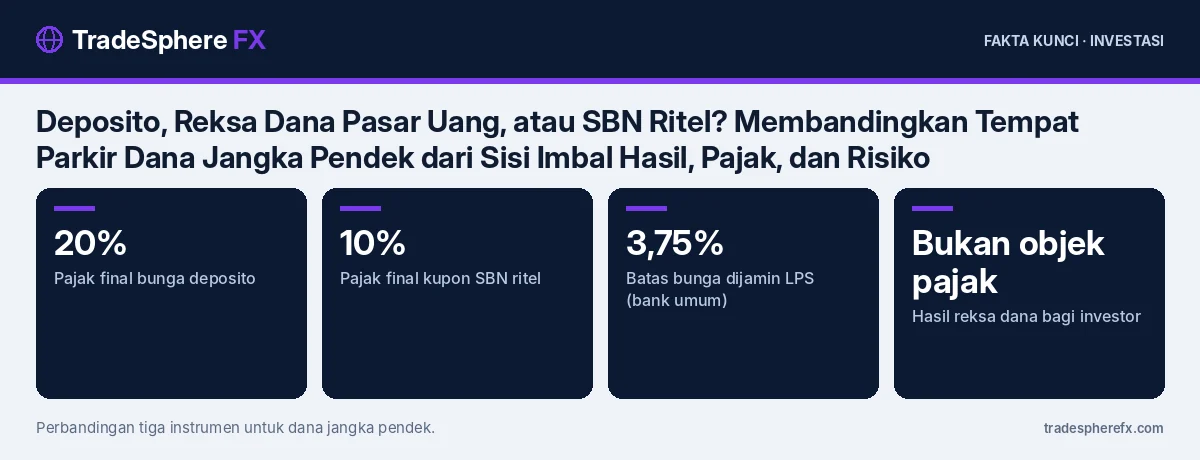
- Dijamin LPS hingga Rp2 miliar per nasabah per bank, selama bunganya tidak melebihi tingkat bunga penjaminan (saat ini 3,75% untuk bank umum). Lihat LPS tahan bunga penjaminan 3,75%.
- Bunga dikenai PPh final 20%. Bunga 3,75% setara sekitar 3,0% bersih.
- Pencairan sebelum jatuh tempo biasanya dikenai penalti.
2. Reksa Dana Pasar Uang
- Berinvestasi di deposito, obligasi bertenor di bawah satu tahun, dan instrumen pasar uang.
- Tidak dijamin LPS, tetapi risiko penurunan nilainya relatif rendah.
- Hasil reksa dana bukan objek pajak bagi investor, karena pajak sudah dikenakan pada tingkat portofolio.
- Pencairan cepat, umumnya 1–2 hari kerja.
- Bisa dibeli mulai nominal kecil.
3. SBN Ritel
- Dijamin negara, termasuk ORI, SR, SBR, dan ST.
- Kupon dikenai PPh final 10%, lebih rendah dari pajak deposito.
- Ada seri yang bisa diperdagangkan (ORI, SR) dan yang tidak (SBR, ST). Seri terdekat adalah ST017 yang ditawarkan 6 November 2026, seperti dibahas di ST017 ditawarkan 6 November.
Ringkasan Perbandingan
| Aspek | Deposito | RD pasar uang | SBN ritel |
|---|---|---|---|
| Penjamin | LPS (bersyarat) | Tidak ada | Negara |
| Pajak hasil | PPh final 20% | Bukan objek pajak | PPh final 10% |
| Pencairan | Saat jatuh tempo | 1–2 hari kerja | Sesuai seri |
| Pembelian minimal | Bervariasi | Mulai puluhan ribu rupiah | Rp1 juta |
Contoh Hitungan Pajak
Dana Rp100 juta selama satu tahun:
| Instrumen | Imbal hasil kotor (ilustrasi) | Pajak | Hasil bersih |
|---|---|---|---|
| Deposito 3,75% | Rp3.750.000 | Rp750.000 | Rp3.000.000 |
| SBN ritel 6,0% | Rp6.000.000 | Rp600.000 | Rp5.400.000 |
Angka ilustrasi untuk menunjukkan pengaruh pajak; imbal hasil sebenarnya mengikuti produk dan kondisi pasar.
Cara Memilih
- Butuh dana sewaktu-waktu → RDPU atau tabungan.
- Dana pasti dipakai di tanggal tertentu → deposito dengan tenor sesuai.
- Dana bisa diparkir 2–4 tahun dan ingin dijamin negara → SBN ritel.
- Kombinasi sering menjadi pilihan paling seimbang.
Dana darurat sebaiknya diletakkan di instrumen paling likuid, seperti dibahas di cara menghitung dana darurat. Prinsip pembagian aset dijelaskan di diversifikasi portofolio.
Daftar produk reksa dana dan manajer investasi berizin dapat dicek di situs OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu.
Pertanyaan yang Sering Diajukan
Berapa pajak bunga deposito?
Bunga deposito dikenai PPh final 20%, sehingga bunga 3,75% setara sekitar 3,0% bersih.
Apakah reksa dana pasar uang dijamin LPS?
Tidak. Reksa dana pasar uang tidak dijamin LPS, tetapi risikonya relatif rendah karena berinvestasi di instrumen pasar uang dan obligasi jangka pendek.
Berapa pajak kupon SBN ritel?
Kupon SBN ritel dikenai PPh final 10%, lebih rendah dibanding pajak bunga deposito.