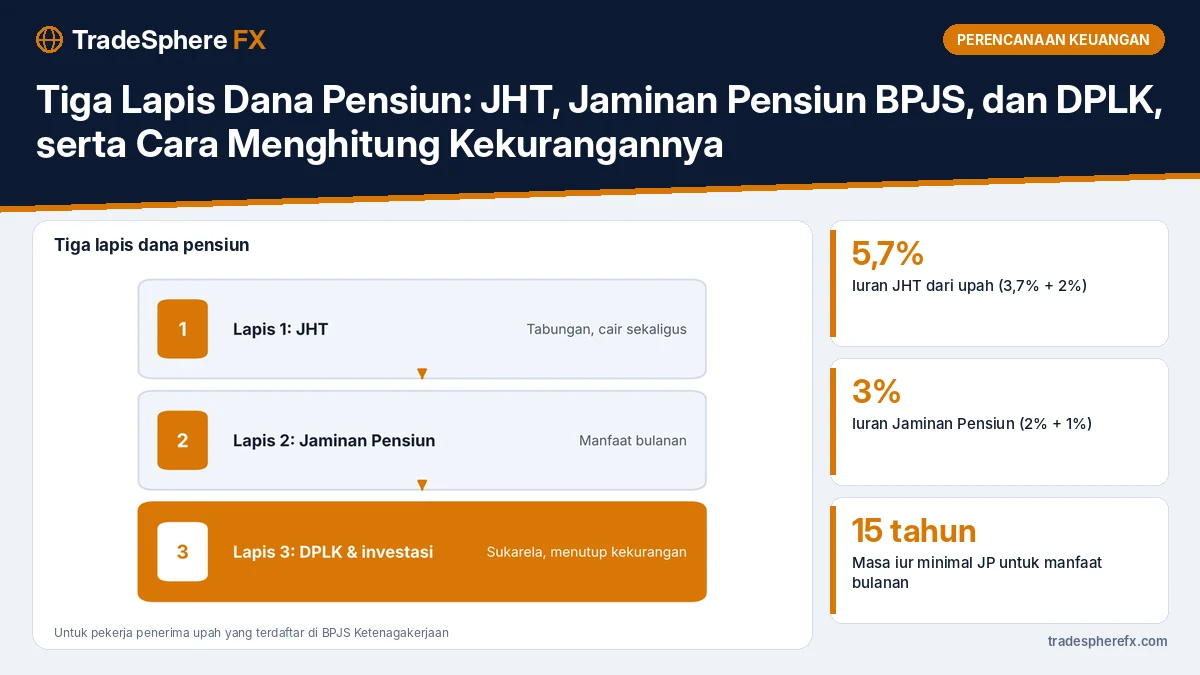
Dana pensiun pekerja formal di Indonesia idealnya terdiri dari tiga lapis: Jaminan Hari Tua (JHT), Jaminan Pensiun (JP) dari BPJS Ketenagakerjaan, dan tabungan sukarela seperti Dana Pensiun Lembaga Keuangan (DPLK) atau investasi pribadi. JHT dan JP bersifat wajib bagi pekerja penerima upah, tetapi hasilnya sering belum cukup untuk mempertahankan gaya hidup setelah pensiun. Lapis ketiga berfungsi menutup kekurangan tersebut.
Apa Itu Jaminan Hari Tua (JHT)?
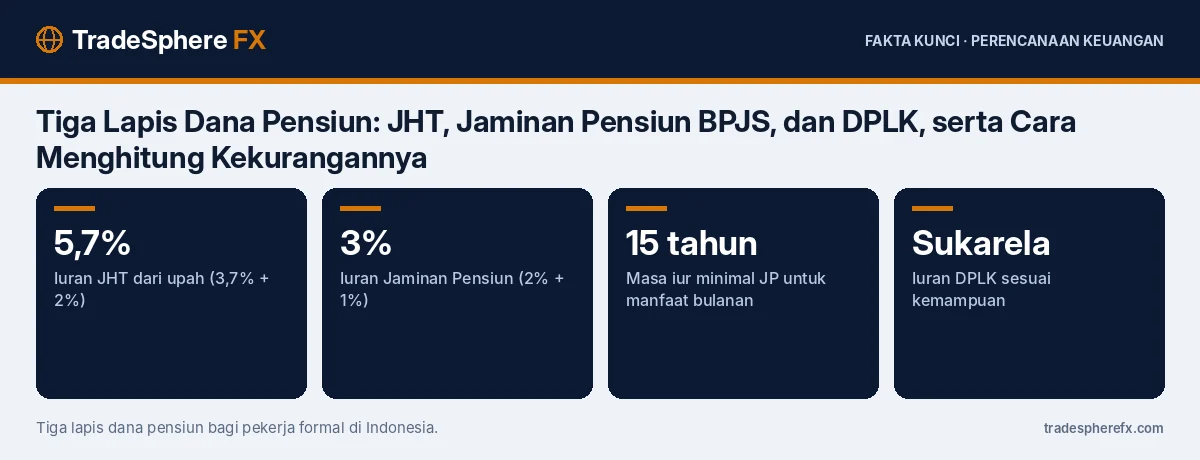
JHT adalah program tabungan wajib dari BPJS Ketenagakerjaan. Iurannya 5,7% dari upah: 3,7% dibayar pemberi kerja dan 2% dipotong dari gaji pekerja. Saldo JHT dikembangkan BPJS Ketenagakerjaan dan dibayarkan sekaligus saat peserta memenuhi syarat, antara lain mencapai usia 56 tahun, mengalami cacat total tetap, meninggal dunia, atau kondisi lain yang diatur peraturan.
Karena dibayar sekaligus, JHT berisiko habis lebih cepat jika tidak dikelola dengan baik setelah dicairkan.
Apa Itu Jaminan Pensiun (JP)?
Jaminan Pensiun memberi manfaat bulanan saat peserta memasuki usia pensiun. Iurannya 3% dari upah: 2% dari pemberi kerja dan 1% dari pekerja, dengan batas atas upah yang ditetapkan pemerintah dan disesuaikan berkala.
Hal penting tentang JP:
- Masa iur minimal 15 tahun untuk mendapat manfaat pensiun bulanan.
- Jika masa iur kurang dari 15 tahun, peserta menerima akumulasi iuran dan hasil pengembangannya secara sekaligus.
- Usia pensiun JP naik bertahap: dari 56 tahun pada 2015, bertambah satu tahun setiap tiga tahun hingga mencapai 65 tahun. Pada periode 2025–2027, usia pensiun JP adalah 59 tahun.
Berapa Iuran yang Dibayarkan Setiap Bulan?
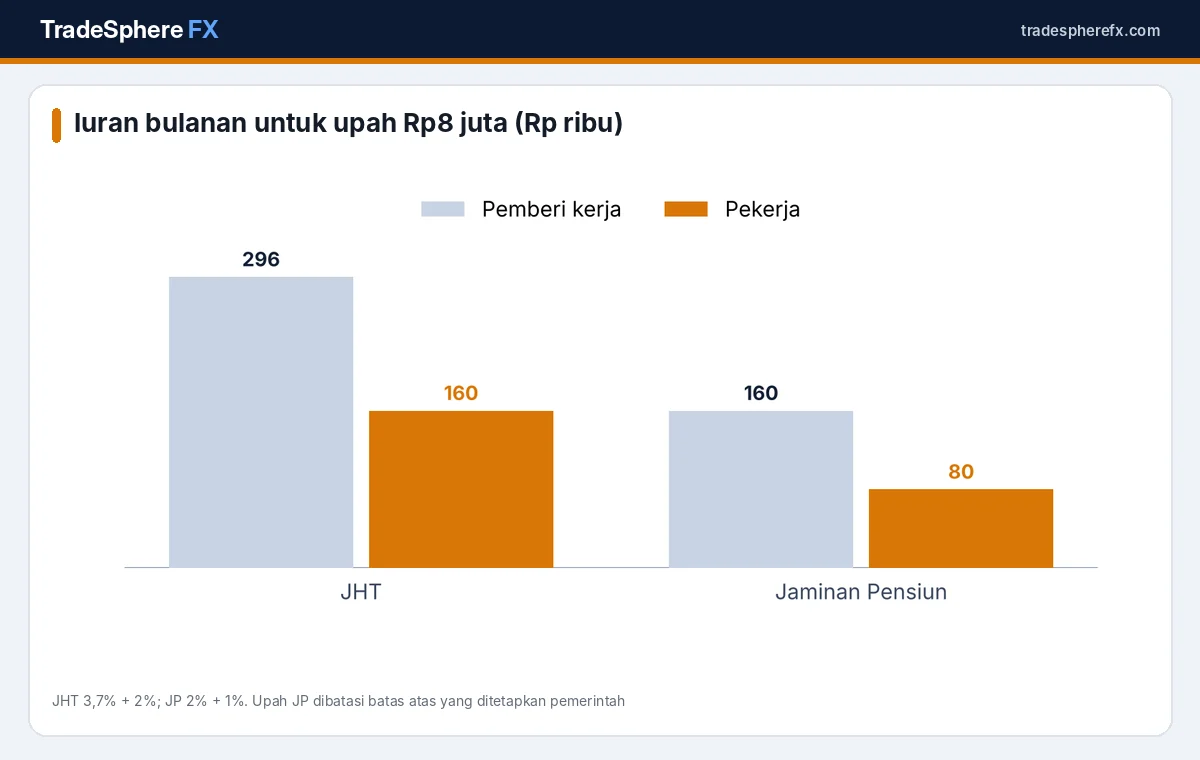
Contoh pekerja dengan upah Rp8.000.000 per bulan:
| Program | Pemberi kerja | Pekerja | Total per bulan |
|---|---|---|---|
| JHT (5,7%) | Rp296.000 | Rp160.000 | Rp456.000 |
| Jaminan Pensiun (3%) | Rp160.000 | Rp80.000 | Rp240.000 |
| Total | Rp456.000 | Rp240.000 | Rp696.000 |
Untuk JP, perhitungan memakai upah sampai batas atas yang berlaku. Pekerja dengan upah di atas batas tersebut membayar iuran JP berdasarkan batas atas.
Apa Itu DPLK?
Dana Pensiun Lembaga Keuangan (DPLK) adalah program pensiun yang dikelola bank atau perusahaan asuransi jiwa dan diawasi OJK. Pesertanya bisa karyawan melalui program perusahaan atau individu, termasuk pekerja lepas. Ciri utamanya:
- Iuran sukarela dan bisa disesuaikan kemampuan.
- Peserta dapat memilih paket investasi, misalnya pasar uang, pendapatan tetap, atau campuran.
- Dana pada dasarnya dirancang untuk diambil saat usia pensiun, dengan aturan pencairan yang lebih ketat dibanding tabungan biasa. Hal ini membantu disiplin.
Data industri dana pensiun terbaru dibahas di aset dana pensiun Agustus 2026.
Bagaimana Menghitung Kekurangan Dana Pensiun?
Gunakan tiga langkah sederhana:
- Tentukan kebutuhan bulanan saat pensiun, misalnya 70% dari pengeluaran saat ini.
- Hitung total dana yang dibutuhkan dengan aturan 4%: kebutuhan tahunan × 25. Penjelasannya ada di aturan 4% dan 25 kali pengeluaran.
- Kurangi perkiraan dari JHT dan JP. Sisanya adalah kekurangan yang perlu ditutup lapis ketiga.
Contoh: kebutuhan pensiun Rp6 juta per bulan atau Rp72 juta per tahun. Dana yang dibutuhkan sekitar Rp1,8 miliar. Jika JHT diperkirakan Rp500 juta dan JP setara dengan nilai sekarang Rp400 juta, kekurangannya sekitar Rp900 juta.
| Komponen | Perkiraan |
|---|---|
| Total kebutuhan (Rp72 juta × 25) | Rp1,8 miliar |
| Perkiraan JHT | Rp500 juta |
| Perkiraan nilai JP | Rp400 juta |
| Kekurangan | Rp900 juta |
Angka di atas ilustratif. Hasil sebenarnya bergantung pada upah, masa kerja, dan imbal hasil investasi.
Bagaimana Menutup Kekurangan Tersebut?
- Mulai DPLK atau investasi rutin sedini mungkin, karena efek bunga majemuk paling besar dalam jangka panjang.
- Naikkan iuran setiap kali gaji naik, misalnya separuh dari kenaikan gaji, seperti dibahas di lifestyle inflation.
- Jangan mencairkan JHT saat berganti pekerjaan kecuali benar-benar terpaksa.
- Lunasi utang konsumtif sebelum memasuki usia pensiun.
Bagaimana dengan Pekerja Lepas?
Pekerja bukan penerima upah dapat mendaftar BPJS Ketenagakerjaan secara mandiri, dengan pilihan program yang berbeda dari pekerja formal. Rinciannya dibahas di BPJS Ketenagakerjaan untuk pekerja lepas. Karena tidak ada iuran pemberi kerja, lapis ketiga seperti DPLK menjadi lebih penting.
Berapa Iuran Tambahan yang Dibutuhkan?
Kekurangan Rp900 juta dalam contoh di atas terdengar besar, tetapi bisa dicicil jika dimulai lebih awal. Dengan asumsi imbal hasil rata-rata 6% per tahun:
| Mulai menabung pada usia | Sisa waktu hingga 59 tahun | Perkiraan iuran per bulan |
|---|---|---|
| 29 tahun | 30 tahun | sekitar Rp900 ribu |
| 39 tahun | 20 tahun | sekitar Rp1,9 juta |
| 49 tahun | 10 tahun | sekitar Rp5,5 juta |
Angka ini adalah ilustrasi perhitungan nilai masa depan anuitas. Polanya jelas: menunda 10 tahun bisa membuat iuran yang dibutuhkan naik dua hingga tiga kali lipat.
Kesalahan Umum dalam Merencanakan Pensiun
- Menganggap JHT sudah cukup, padahal dibayar sekaligus dan bisa cepat habis.
- Mulai terlambat, sehingga iuran bulanan yang dibutuhkan menjadi sangat besar.
- Mengabaikan inflasi: kebutuhan Rp6 juta hari ini akan jauh lebih besar 25 tahun lagi.
- Mencampur dana pensiun dengan dana darurat.
Informasi resmi program tersedia di BPJS Ketenagakerjaan, dan daftar DPLK berizin dapat dicek di OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan program dapat berubah sesuai peraturan terbaru.
Pertanyaan yang Sering Diajukan
Berapa iuran JHT dan Jaminan Pensiun?
Iuran JHT 5,7% dari upah, terdiri dari 3,7% pemberi kerja dan 2% pekerja. Iuran Jaminan Pensiun 3% dari upah, terdiri dari 2% pemberi kerja dan 1% pekerja, dengan batas atas upah tertentu.
Apa bedanya JHT dan Jaminan Pensiun?
JHT adalah tabungan yang dibayarkan sekaligus saat memenuhi syarat, sedangkan Jaminan Pensiun memberi manfaat bulanan jika masa iur minimal 15 tahun terpenuhi.
Apa itu DPLK?
DPLK adalah Dana Pensiun Lembaga Keuangan yang dikelola bank atau perusahaan asuransi jiwa, dengan iuran sukarela dan pilihan paket investasi untuk melengkapi dana pensiun wajib.
Berapa usia pensiun untuk Jaminan Pensiun saat ini?
Usia pensiun Jaminan Pensiun naik bertahap dari 56 tahun pada 2015, bertambah satu tahun setiap tiga tahun. Pada 2025–2027 usia pensiunnya 59 tahun.