Pertanyaan “berapa dana pensiun yang cukup?” sering terasa sulit dijawab. Salah satu patokan populer adalah aturan 4%: Anda dapat menarik sekitar 4% dari dana pensiun pada tahun pertama, lalu menyesuaikannya dengan inflasi, dengan peluang besar dana tidak habis dalam sekitar 30 tahun.
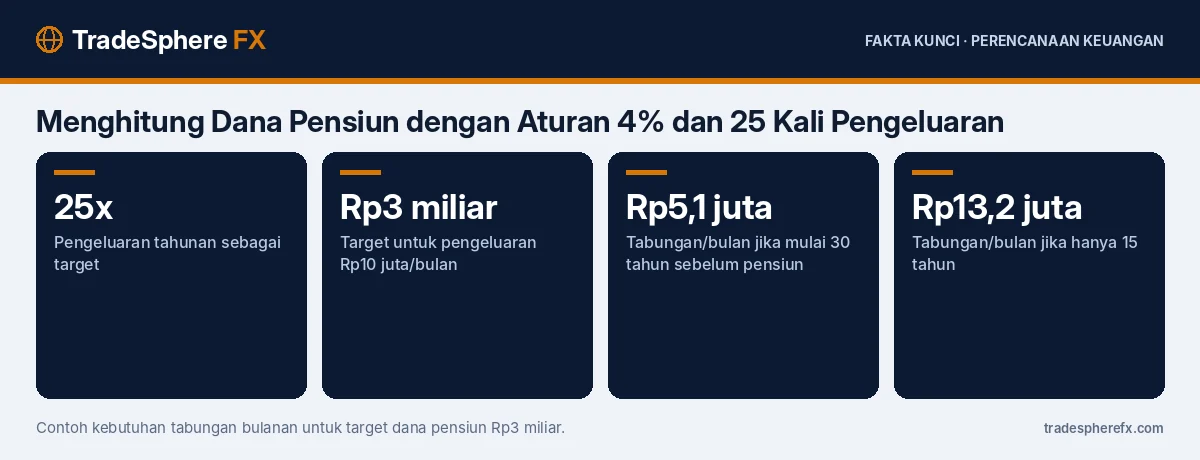
Dari aturan ini lahir rumus sederhana: target dana pensiun = 25 kali pengeluaran tahunan.
Contoh Perhitungan Target
| Pengeluaran per bulan | Pengeluaran per tahun | Target dana (25x) |
|---|---|---|
| Rp5 juta | Rp60 juta | Rp1,5 miliar |
| Rp8 juta | Rp96 juta | Rp2,4 miliar |
| Rp10 juta | Rp120 juta | Rp3 miliar |
| Rp15 juta | Rp180 juta | Rp4,5 miliar |
Angka di atas dihitung dalam nilai uang hari ini. Karena inflasi, nominal yang dibutuhkan saat pensiun nanti akan jauh lebih besar. Sebagai gambaran, pengeluaran Rp10 juta hari ini setara sekitar Rp26,7 juta per bulan dalam 25 tahun jika inflasi rata-rata 4% per tahun.
Berapa yang Perlu Ditabung per Bulan?
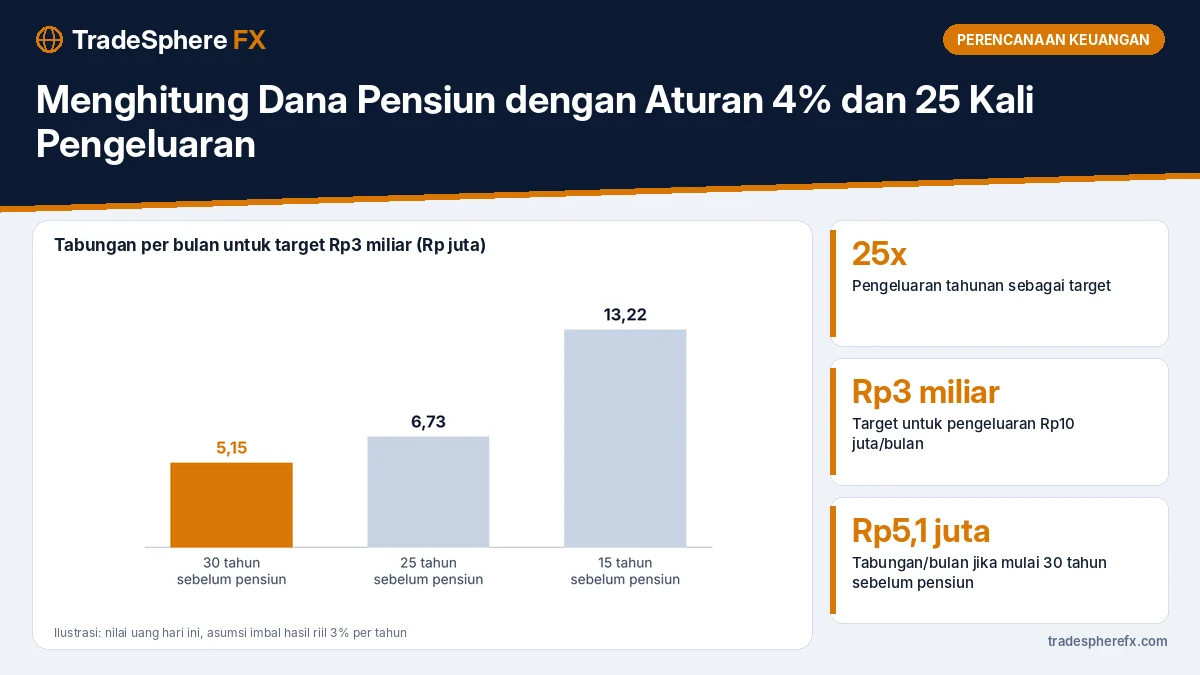
Agar perhitungan tetap dalam nilai uang hari ini, gunakan imbal hasil riil (imbal hasil investasi dikurangi inflasi). Dengan asumsi imbal hasil riil 3% per tahun, untuk target Rp3 miliar:
| Waktu menuju pensiun | Tabungan per bulan |
|---|---|
| 30 tahun | sekitar Rp5,15 juta |
| 25 tahun | sekitar Rp6,73 juta |
| 15 tahun | sekitar Rp13,22 juta |
Selisihnya besar. Memulai 15 tahun lebih awal dapat memangkas kebutuhan tabungan bulanan lebih dari separuh, berkat efek bunga majemuk.
Catatan Penting tentang Aturan 4%
- Berasal dari data pasar Amerika Serikat. Kondisi Indonesia, seperti inflasi dan imbal hasil instrumen, bisa berbeda. Sebagian perencana memakai angka lebih konservatif, misalnya 3%–3,5% (setara 28–33 kali pengeluaran).
- Biaya kesehatan cenderung naik seiring usia. Pertimbangkan asuransi kesehatan yang memadai, termasuk memahami ketentuan co-payment POJK 36/2025.
- Hitung sumber penghasilan lain, seperti Jaminan Hari Tua dan Jaminan Pensiun BPJS Ketenagakerjaan, dana pensiun perusahaan, atau penghasilan sewa. Semakin besar penghasilan lain, semakin kecil target yang harus dipenuhi sendiri.
Langkah Menyusun Rencana Pensiun
- Perkirakan pengeluaran bulanan saat pensiun, misalnya 70%–80% dari pengeluaran saat ini.
- Hitung target dengan rumus 25 kali pengeluaran tahunan, lalu kurangi dengan perkiraan manfaat pensiun lain.
- Tentukan tabungan bulanan sesuai sisa waktu menuju pensiun.
- Pilih instrumen yang sesuai jangka panjang dan profil risiko. Panduannya ada di diversifikasi portofolio.
- Investasikan rutin setiap bulan, seperti dijelaskan di dollar-cost averaging.
- Tinjau setiap tahun dan sesuaikan jika penghasilan atau kondisi berubah.
Alokasi tabungan pensiun bisa dimasukkan ke pos tabungan dalam anggaran 50/30/20. Informasi program pensiun dan Dana Pensiun Lembaga Keuangan (DPLK) dapat dipelajari di Sikapi Uangmu OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu.
Pertanyaan yang Sering Diajukan
Apa itu aturan 4% dalam dana pensiun?
Aturan 4% adalah patokan bahwa pensiunan dapat menarik sekitar 4% dari dana pensiun pada tahun pertama lalu menyesuaikannya dengan inflasi, sehingga target dana pensiun sekitar 25 kali pengeluaran tahunan.
Berapa dana pensiun untuk pengeluaran Rp10 juta per bulan?
Dengan aturan 4%, targetnya sekitar Rp3 miliar dalam nilai uang hari ini, yaitu 25 kali pengeluaran tahunan Rp120 juta.
Apakah aturan 4% cocok untuk Indonesia?
Aturan ini berasal dari data pasar Amerika Serikat, sehingga sebagian perencana di Indonesia memakai angka lebih konservatif seperti 3%–3,5%, atau setara 28–33 kali pengeluaran tahunan.