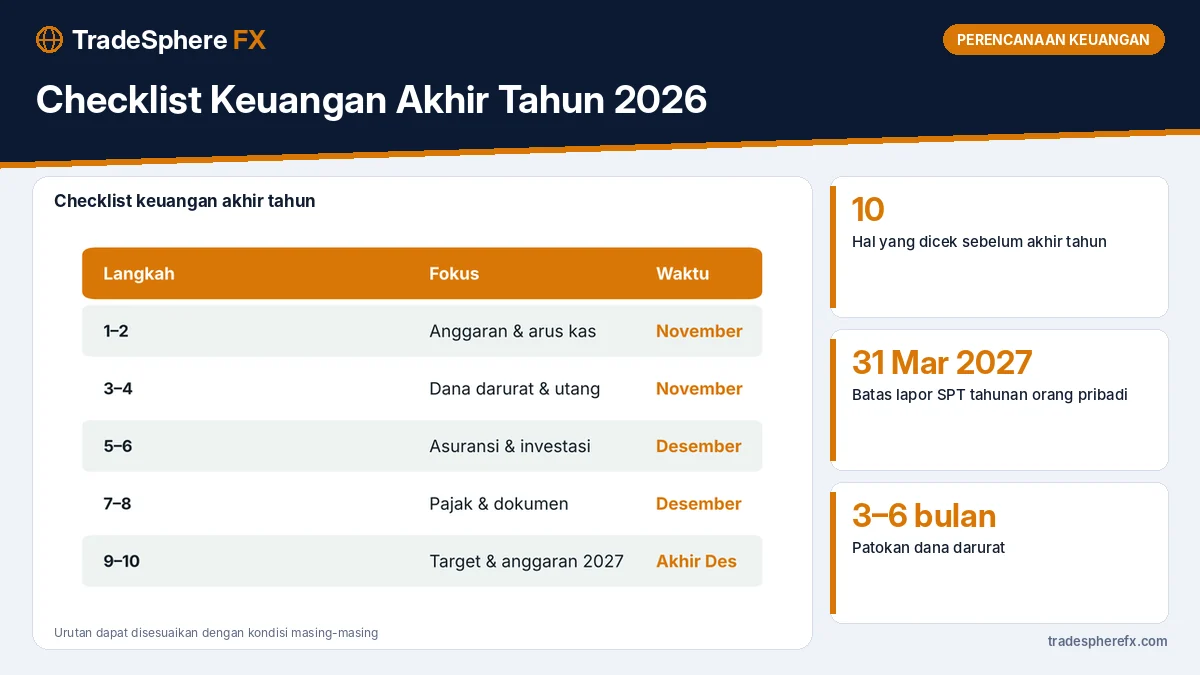
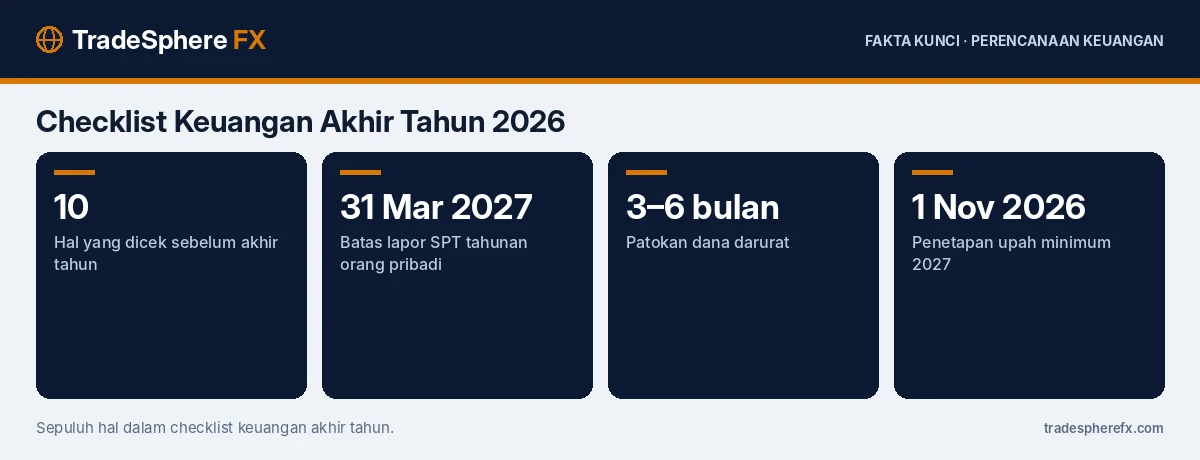
Checklist keuangan akhir tahun adalah daftar pemeriksaan untuk menilai kondisi keuangan selama setahun dan menyiapkan rencana tahun berikutnya. Sepuluh hal utama yang perlu dicek sebelum 31 Desember 2026 adalah anggaran, arus kas, dana darurat, utang, asuransi, investasi, pajak, dokumen keuangan, target 2027, dan anggaran bulanan tahun depan.
Akhir 2026 diwarnai suku bunga global yang tinggi, rupiah yang menyentuh level terlemah, dan pasar saham yang turun tajam. Kondisi seperti ini membuat evaluasi keuangan pribadi semakin penting.
1. Bagaimana Realisasi Anggaran Tahun Ini?
Kumpulkan catatan pengeluaran, mutasi rekening, dan tagihan kartu kredit. Bandingkan rencana dengan realisasi untuk setiap pos.
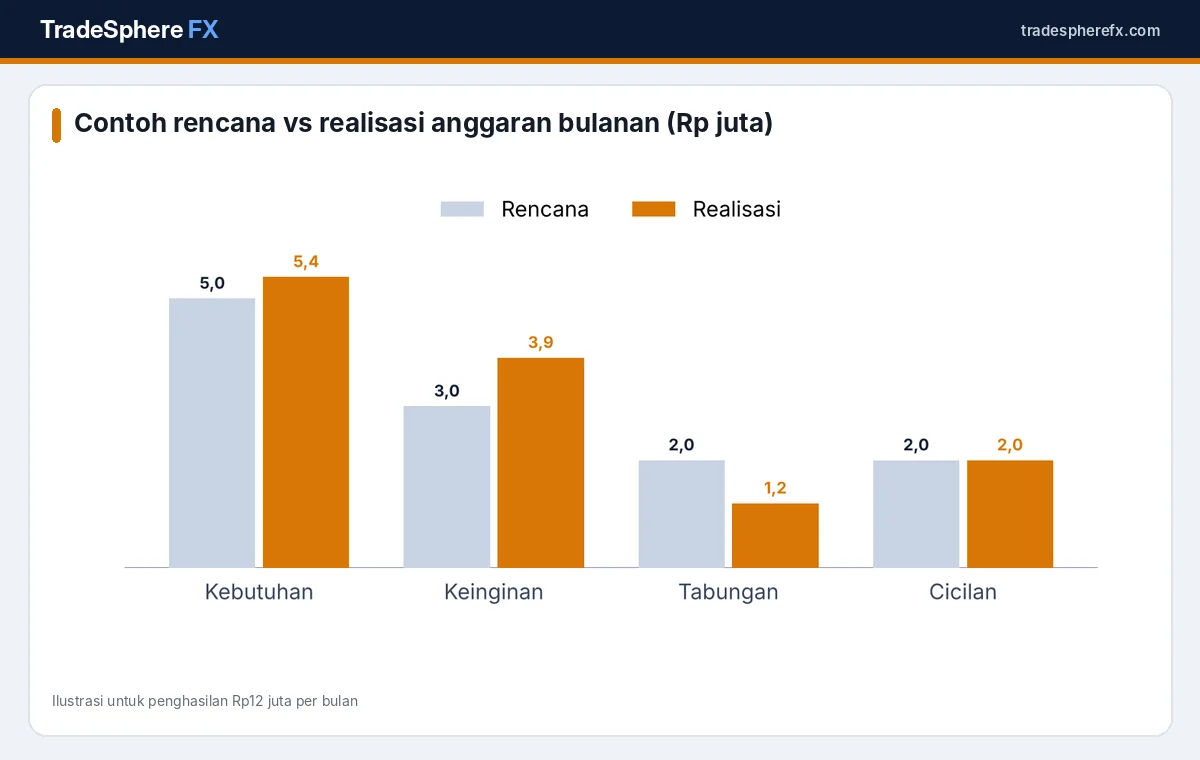
Dalam contoh di atas, pos keinginan melampaui rencana sekitar Rp900 ribu per bulan, sehingga tabungan hanya tercapai Rp1,2 juta dari target Rp2 juta. Temuan seperti ini menjadi dasar perbaikan anggaran 2027. Pola pembagian anggaran sederhana dijelaskan di anggaran 50/30/20.
Kebocoran paling sering ditemukan pada pos makan di luar, belanja daring, dan langganan digital. Telusuri mutasi rekening tiga bulan terakhir, lalu tandai transaksi kecil yang berulang. Banyak orang terkejut ketika menjumlahkan langganan yang jarang dipakai.
2. Apakah Arus Kas Bulanan Positif?
Hitung rata-rata penghasilan dikurangi pengeluaran per bulan. Arus kas yang negatif berbulan-bulan berarti Anda menutup kekurangan dengan tabungan atau utang, dan ini perlu segera diatasi.
3. Apakah Dana Darurat Sudah Cukup?
Patokan umum dana darurat adalah 3–6 kali pengeluaran bulanan, tergantung status pekerjaan dan tanggungan. Dengan biaya hidup yang naik dan kurs rupiah yang melemah, perbarui angka targetnya. Cara menghitungnya ada di cara menghitung dana darurat.
Jika dana darurat belum cukup, jadikan pengisiannya prioritas pertama sebelum menambah investasi berisiko. Simpan di instrumen yang mudah dicairkan, seperti tabungan terpisah atau reksa dana pasar uang. Untuk dana yang sudah melebihi kebutuhan darurat, deposito bertahap bisa menjadi pilihan, seperti dijelaskan di memilih deposito saat suku bunga tinggi.
4. Berapa Total Utang dan Rasio Cicilan?
Buat daftar semua utang: KPR, kendaraan, kartu kredit, paylater, dan pinjaman lain. Hitung rasio cicilan terhadap penghasilan (DSR). Jika di atas 35%, prioritaskan pelunasan utang berbunga tinggi. Cara menghitungnya ada di rasio utang (DSR).
5. Apakah Perlindungan Asuransi Masih Sesuai?
Periksa:
- Tanggal jatuh tempo premi agar polis tidak lapse.
- Uang pertanggungan dibanding kebutuhan keluarga saat ini.
- Perluasan jaminan menjelang musim hujan, misalnya banjir untuk rumah dan kendaraan.
Akhir tahun juga saat yang baik untuk menghubungi agen atau perusahaan asuransi jika ada perubahan besar dalam hidup, misalnya kelahiran anak, pernikahan, atau pembelian rumah. Perubahan tersebut biasanya memerlukan penyesuaian uang pertanggungan dan penerima manfaat.
6. Bagaimana Kinerja dan Alokasi Investasi?
Bandingkan alokasi saat ini dengan rencana awal. Penurunan IHSG sekitar 39% sejak awal tahun bisa membuat porsi saham Anda jauh lebih kecil dari target. Rebalancing membantu mengembalikan alokasi sesuai profil risiko. Prinsipnya dibahas di diversifikasi portofolio.
7. Apa yang Perlu Disiapkan untuk Pajak?
Wajib pajak orang pribadi melaporkan SPT tahunan paling lambat 31 Maret tahun berikutnya. Mulai kumpulkan:
- Bukti potong PPh dari pemberi kerja.
- Daftar harta, termasuk tabungan, investasi, dan kendaraan.
- Daftar utang per 31 Desember.
- Bukti pembayaran zakat melalui lembaga resmi, yang dapat menjadi pengurang penghasilan bruto sesuai ketentuan.
8. Apakah Dokumen Keuangan Sudah Rapi?
Simpan secara digital dan aman: polis asuransi, sertifikat dan bukti kepemilikan aset, perjanjian kredit, dan akses akun investasi. Pastikan ahli waris atau penerima manfaat tercatat dengan benar.
9. Apa Target Keuangan 2027?
Tetapkan 2–3 target yang spesifik dan terukur, misalnya:
| Target | Nilai | Tabungan per bulan |
|---|---|---|
| Dana darurat tambahan | Rp12 juta | Rp1 juta |
| DP rumah | Rp60 juta (dalam 3 tahun) | sekitar Rp1,7 juta |
| Liburan keluarga | Rp9 juta | Rp750 ribu |
10. Bagaimana Anggaran Bulanan 2027?
Susun anggaran baru dengan memperhitungkan kenaikan gaji 2027, mengingat upah minimum dijadwalkan ditetapkan 1 November 2026, serta perkiraan inflasi. Gunakan sinking fund untuk pengeluaran tahunan seperti premi asuransi dan pajak kendaraan.
Bagaimana Menghadapi Pengeluaran Akhir Tahun?
Desember identik dengan liburan, belanja promo, dan acara keluarga. Beberapa langkah agar tidak kebablasan:
| Pengeluaran | Cara mengendalikan |
|---|---|
| Liburan Natal dan Tahun Baru | Pakai dana yang sudah ditabung, bukan cicilan |
| Promo belanja akhir tahun | Buat daftar kebutuhan sebelum promo dimulai |
| Hadiah dan acara keluarga | Tetapkan batas anggaran per orang |
| Bonus akhir tahun | Bagi untuk utang, tabungan, dan sebagian kecil untuk menikmati |
Panduan menyusun anggaran liburan dibahas di anggaran liburan Natal dan Tahun Baru.
Tips Menjalankan Checklist
- Jadwalkan satu sesi khusus setiap pekan di November dan Desember.
- Libatkan pasangan agar target keluarga disepakati bersama.
- Mulai dari langkah paling mudah, misalnya merapikan dokumen.
Materi perencanaan keuangan tersedia di Sikapi Uangmu OJK, dan panduan pelaporan SPT di Direktorat Jenderal Pajak.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan program dapat berubah sesuai peraturan terbaru.
Pertanyaan yang Sering Diajukan
Apa saja yang perlu dicek dalam keuangan akhir tahun?
Anggaran dan arus kas, dana darurat, utang dan rasio cicilan, asuransi, investasi, persiapan pajak, dokumen keuangan, target tahun depan, dan anggaran bulanan baru.
Kapan batas lapor SPT tahunan orang pribadi?
SPT tahunan orang pribadi dilaporkan paling lambat 31 Maret tahun berikutnya, sehingga SPT tahun pajak 2026 paling lambat 31 Maret 2027.
Berapa dana darurat yang ideal?
Patokan umum 3–6 kali pengeluaran bulanan, bisa lebih besar bagi pekerja lepas atau keluarga dengan banyak tanggungan.
Apa itu rebalancing investasi?
Rebalancing adalah menyesuaikan kembali porsi aset investasi agar sesuai rencana awal, misalnya setelah harga saham turun tajam sehingga porsinya mengecil.