Pajak kendaraan, biaya masuk sekolah, premi asuransi tahunan, atau liburan akhir tahun sering terasa seperti “pengeluaran mendadak”, padahal tanggalnya sudah bisa diperkirakan. Solusinya adalah sinking fund.
Apa Itu Sinking Fund?
Sinking fund adalah tabungan khusus untuk pengeluaran yang pasti akan terjadi di masa depan, dikumpulkan sedikit demi sedikit setiap bulan.
Bedanya dengan dana darurat:
| Aspek | Sinking fund | Dana darurat |
|---|---|---|
| Untuk apa | Pengeluaran yang sudah direncanakan | Kejadian tak terduga |
| Waktu | Tanggal diketahui | Tidak diketahui |
| Contoh | Pajak kendaraan, sekolah, liburan | PHK, sakit, perbaikan darurat |
Dana darurat tetap diperlukan. Cara menghitungnya dijelaskan di cara menghitung dana darurat.
Cara Membuat Sinking Fund
Langkah 1: Daftar pengeluaran tahunan.
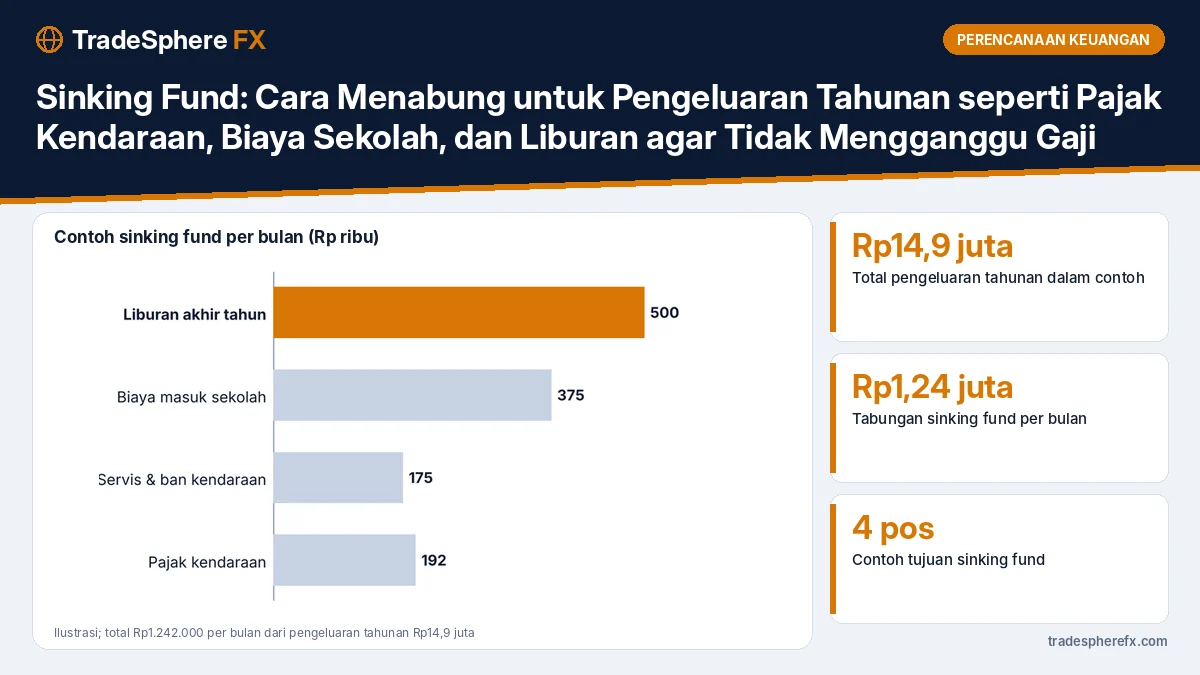
| Pengeluaran | Biaya per tahun | Bulan jatuh tempo |
|---|---|---|
| Pajak kendaraan | Rp2.300.000 | Maret |
| Servis dan ganti ban | Rp2.100.000 | Agustus |
| Biaya masuk sekolah | Rp4.500.000 | Juli |
| Liburan akhir tahun | Rp6.000.000 | Desember |
| Total | Rp14.900.000 |
Langkah 2: Bagi dengan jumlah bulan tersisa. Jika semua dikumpulkan dalam 12 bulan: Rp14.900.000 ÷ 12 = sekitar Rp1.242.000 per bulan.
Untuk pengeluaran yang jatuh tempo lebih cepat, bagi dengan jumlah bulan yang tersisa. Contoh: pajak kendaraan Rp2.300.000 yang jatuh tempo 5 bulan lagi membutuhkan Rp460.000 per bulan.
Langkah 3: Pisahkan rekeningnya. Gunakan rekening atau kantong terpisah agar dana tidak terpakai untuk kebutuhan lain.
Langkah 4: Otomatiskan. Atur transfer otomatis di hari gajian.
Memasukkan ke Anggaran Bulanan
Dalam pola anggaran 50/30/20, sinking fund bisa diambil dari porsi kebutuhan (untuk pajak dan sekolah) dan porsi keinginan (untuk liburan). Penerapan pola ini dijelaskan di anggaran 50/30/20.
Di Mana Menyimpan Sinking Fund?
- Di bawah 6 bulan: tabungan biasa atau rekening terpisah di bank digital.
- 6–12 bulan: deposito jangka pendek atau tabungan berjangka.
- Lebih dari 1 tahun: bisa dipertimbangkan reksa dana pasar uang.
Pilihan tempat parkir dana dibahas di tabungan berjangka vs deposito.
Antisipasi Kenaikan Harga
Dengan inflasi tahunan 3,28% per September 2026, biaya tahun depan kemungkinan lebih tinggi. Tambahkan cadangan sekitar 5%–10% pada setiap pos, terutama biaya pendidikan dan perjalanan.
Edukasi perencanaan keuangan juga tersedia di Sikapi Uangmu dari OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu.
Pertanyaan yang Sering Diajukan
Apa itu sinking fund?
Sinking fund adalah tabungan khusus untuk pengeluaran yang pasti akan terjadi di masa depan, seperti pajak kendaraan atau biaya sekolah, yang dikumpulkan sedikit demi sedikit setiap bulan.
Apa bedanya sinking fund dan dana darurat?
Sinking fund untuk pengeluaran yang sudah direncanakan dan tanggalnya diketahui, sedangkan dana darurat untuk kejadian tak terduga seperti kehilangan pekerjaan atau sakit.
Bagaimana cara menghitung sinking fund?
Jumlahkan seluruh pengeluaran tahunan, lalu bagi dengan jumlah bulan yang tersisa sebelum jatuh tempo. Contohnya, Rp14,9 juta dibagi 12 bulan sama dengan sekitar Rp1,24 juta per bulan.