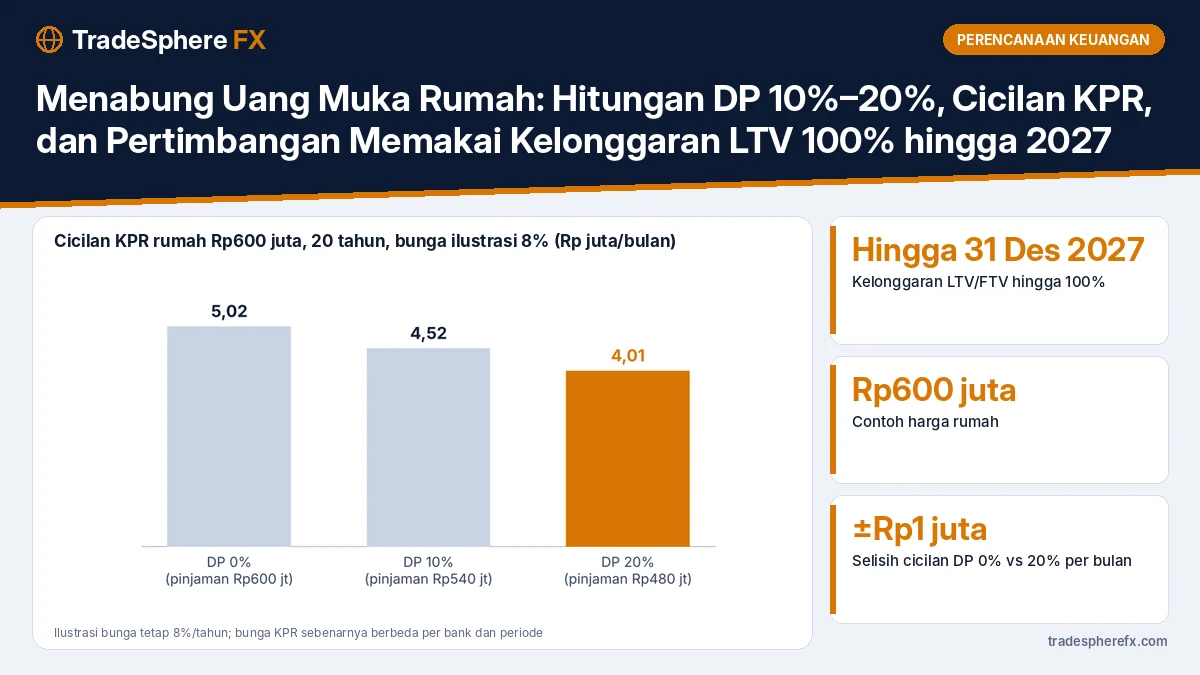
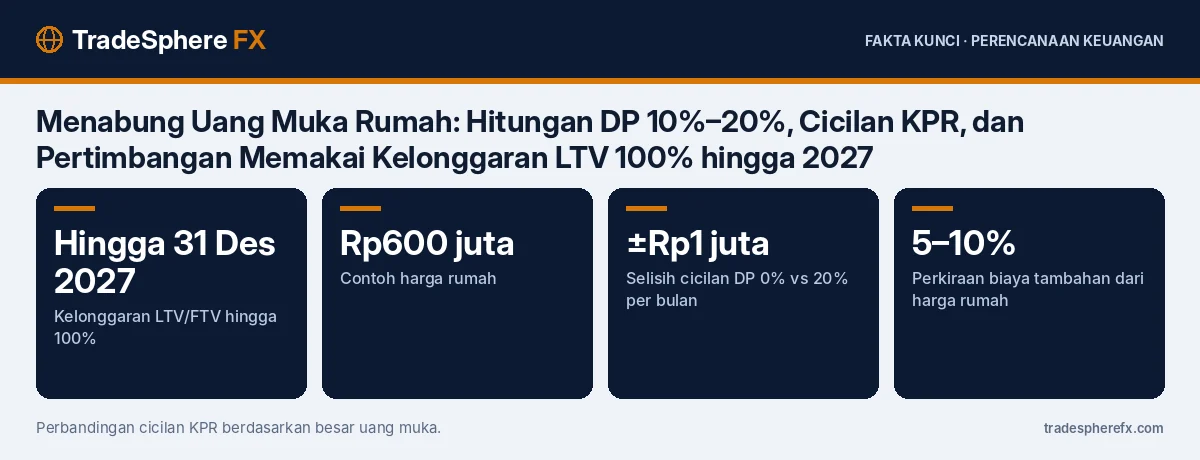
Bank Indonesia memperpanjang kelonggaran rasio Loan to Value (LTV) dan Financing to Value (FTV) kredit properti hingga 100% untuk periode 1 Januari hingga 31 Desember 2027. Gubernur BI Destry Damayanti mengumumkan keputusan ini pada 21 Oktober 2026. Kelonggaran ini berlaku bagi bank yang memenuhi kriteria rasio kredit bermasalah tertentu.
Artinya, secara aturan, bank boleh memberikan KPR tanpa uang muka. Namun keputusan akhir tetap di tangan bank, dan uang muka yang lebih besar memberi banyak keuntungan.
Perbandingan Cicilan
Contoh rumah Rp600 juta, tenor 20 tahun, bunga ilustrasi 8% per tahun:
| Uang muka | Pinjaman | Cicilan per bulan |
|---|---|---|
| 0% | Rp600 juta | sekitar Rp5,02 juta |
| 10% (Rp60 juta) | Rp540 juta | sekitar Rp4,52 juta |
| 20% (Rp120 juta) | Rp480 juta | sekitar Rp4,01 juta |
Selisih antara DP 0% dan DP 20% sekitar Rp1 juta per bulan, atau sekitar Rp240 juta selama 20 tahun.
Jangan Lupa Biaya Tambahan
Selain uang muka, siapkan biaya lain yang bisa mencapai sekitar 5%–10% harga rumah, antara lain:
- BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan).
- Biaya notaris dan PPAT, termasuk akta jual beli dan balik nama.
- Provisi dan administrasi bank.
- Asuransi jiwa dan kebakaran yang biasanya diwajibkan.
- Biaya pindahan dan perabot.
Untuk rumah Rp600 juta, biaya ini bisa mencapai Rp30–60 juta, terpisah dari uang muka.
Berapa yang Perlu Ditabung?
Target DP 10% (Rp60 juta) ditambah biaya sekitar Rp40 juta = Rp100 juta.
| Jangka waktu | Tabungan per bulan |
|---|---|
| 2 tahun | sekitar Rp4,2 juta |
| 3 tahun | sekitar Rp2,8 juta |
| 4 tahun | sekitar Rp2,1 juta |
Hitungan sederhana tanpa imbal hasil. Menyimpan di deposito, reksa dana pasar uang, atau SBN ritel bisa mempercepat target. Perbandingannya ada di deposito vs reksa dana pasar uang vs SBN ritel.
Kapan DP 0% Masuk Akal?
- Penghasilan stabil dan cicilan tetap di bawah sekitar 30% penghasilan.
- Dana darurat sudah terpenuhi. Lihat cara menghitung dana darurat.
- Biaya tambahan sudah tersedia.
Jika syarat ini belum terpenuhi, menunda pembelian sambil menabung uang muka sering menjadi pilihan lebih aman.
Persiapan Sebelum Mengajukan KPR
- Cek riwayat kredit di SLIK OJK. Lihat cara cek SLIK OJK.
- Lunasi atau kurangi utang konsumtif, terutama kartu kredit dan pindar.
- Bandingkan bunga KPR, termasuk bunga setelah masa bunga tetap berakhir. Kondisi suku bunga dibahas di yield SBN 7,4% dan dampaknya ke KPR.
- Siapkan dokumen penghasilan dan identitas.
Informasi kebijakan makroprudensial tersedia di situs Bank Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu.
Pertanyaan yang Sering Diajukan
Apakah KPR tanpa DP masih berlaku?
Ya. Bank Indonesia memperpanjang kelonggaran LTV/FTV kredit properti hingga 100% untuk periode 1 Januari–31 Desember 2027, bagi bank yang memenuhi kriteria tertentu. Keputusan akhir tetap di tangan bank.
Berapa selisih cicilan KPR DP 0% dan DP 20%?
Untuk rumah Rp600 juta dengan tenor 20 tahun dan bunga ilustrasi 8%, cicilan DP 0% sekitar Rp5,02 juta dan DP 20% sekitar Rp4,01 juta per bulan, selisih sekitar Rp1 juta.
Biaya apa saja selain uang muka saat membeli rumah?
Biaya tambahan antara lain BPHTB, notaris dan PPAT, provisi dan administrasi bank, serta asuransi, yang totalnya bisa sekitar 5%–10% harga rumah.