Biaya pendidikan, terutama di perguruan tinggi, cenderung naik lebih cepat dibanding inflasi umum. Karena itu, dana pendidikan anak sebaiknya direncanakan sejak dini dengan memperhitungkan kenaikan biaya.
Artikel ini memakai asumsi kenaikan biaya pendidikan 10% per tahun sebagai ilustrasi. Angka sebenarnya berbeda di setiap sekolah dan kampus, jadi gunakan data biaya institusi yang Anda tuju.
Langkah 1: Tentukan Biaya Saat Ini
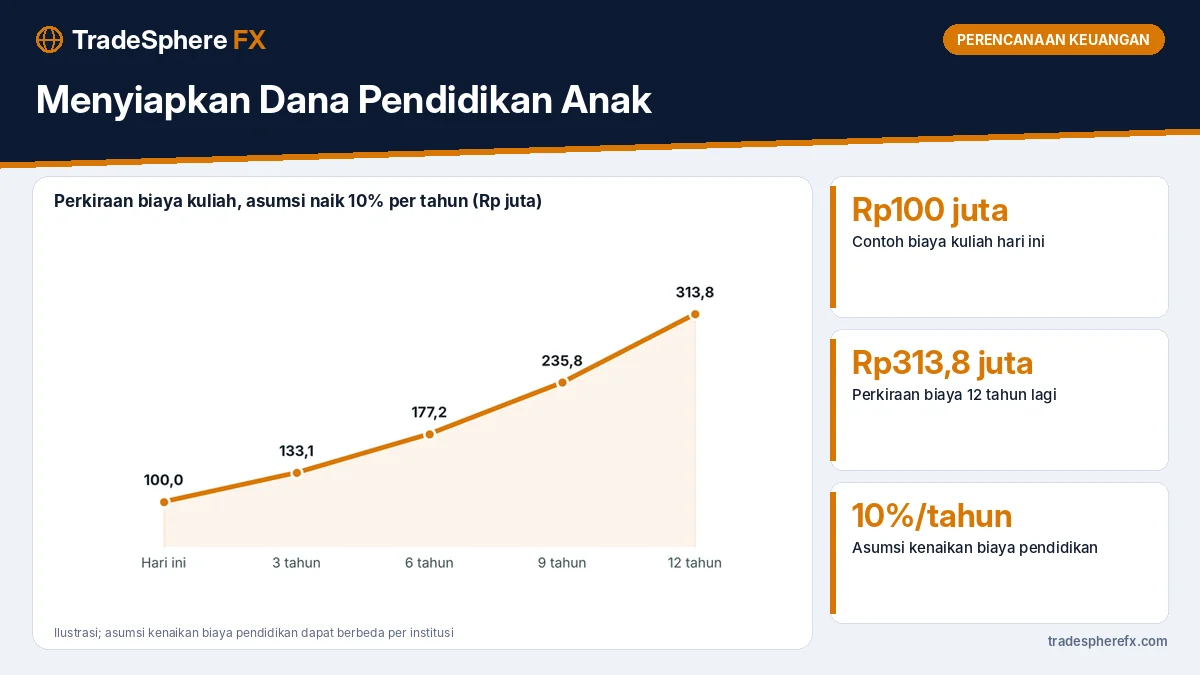
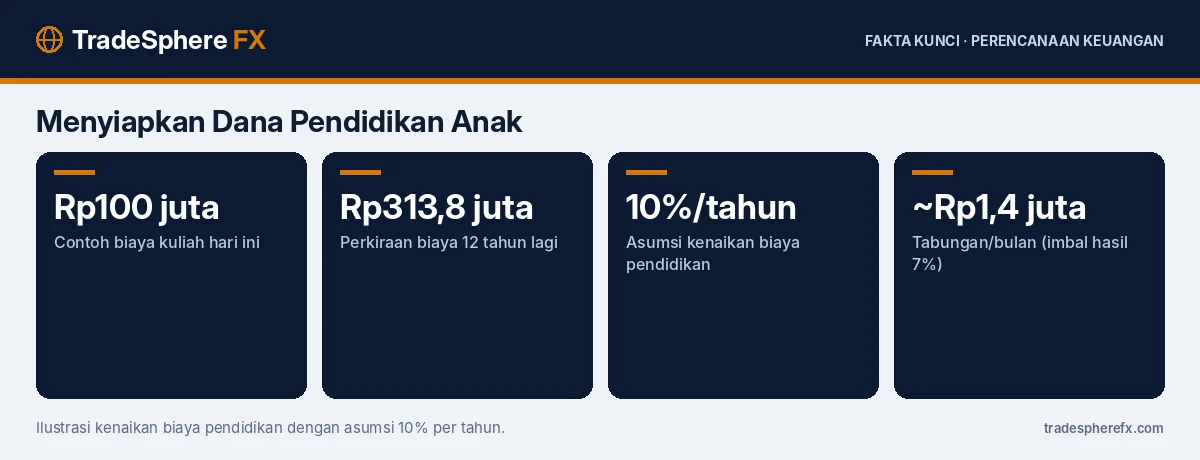
Cari tahu total biaya pendidikan yang dituju dalam nilai hari ini, misalnya uang pangkal dan biaya kuliah selama empat tahun. Contoh: Rp100 juta.
Langkah 2: Hitung Biaya di Masa Depan
Rumus: Biaya masa depan = biaya hari ini × (1 + kenaikan biaya)^jumlah tahun
Dengan kenaikan 10% per tahun:
| Waktu | Perkiraan biaya |
|---|---|
| Hari ini | Rp100 juta |
| 3 tahun lagi | Rp133,1 juta |
| 6 tahun lagi | Rp177,2 juta |
| 9 tahun lagi | Rp235,8 juta |
| 12 tahun lagi | Rp313,8 juta |
Dalam 12 tahun, biaya bisa menjadi lebih dari tiga kali lipat.
Langkah 3: Hitung Tabungan Bulanan
Untuk mengumpulkan Rp313,8 juta dalam 12 tahun:
| Asumsi imbal hasil per tahun | Tabungan per bulan |
|---|---|
| 5% | sekitar Rp1,6 juta |
| 7% | sekitar Rp1,4 juta |
Jika tabungan hanya disimpan tanpa imbal hasil, kebutuhannya sekitar Rp2,18 juta per bulan. Inilah mengapa memilih instrumen yang tepat sangat berpengaruh.
Langkah 4: Pilih Instrumen Sesuai Jangka Waktu
| Sisa waktu | Contoh instrumen |
|---|---|
| Kurang dari 3 tahun | Tabungan, deposito, reksa dana pasar uang |
| 3–7 tahun | SBN ritel, reksa dana pendapatan tetap, campuran |
| Lebih dari 7 tahun | Porsi reksa dana saham atau indeks yang lebih besar, dikombinasikan dengan instrumen pendapatan tetap |
Semakin dekat waktu kebutuhan, pindahkan dana secara bertahap ke instrumen yang lebih stabil. Prinsip alokasinya dijelaskan di diversifikasi portofolio.
Kesalahan yang Sering Terjadi
- Menghitung tanpa inflasi, sehingga dana yang terkumpul tidak cukup.
- Mencampur dana pendidikan dengan dana lain, lalu terpakai untuk kebutuhan mendesak. Siapkan dana darurat terpisah.
- Menunda menabung. Semakin pendek waktu, semakin besar tabungan bulanan yang dibutuhkan.
- Lupa proteksi. Jika pencari nafkah meninggal dunia, rencana pendidikan bisa terhenti. Pertimbangkan asuransi jiwa, seperti dibahas di asuransi jiwa berjangka vs unit link.
Tips Praktis
- Gunakan investasi rutin otomatis setiap gajian. Lihat dollar-cost averaging.
- Masukkan tabungan pendidikan ke pos 20% dalam anggaran 50/30/20.
- Tinjau ulang setiap tahun dengan data biaya terbaru dari sekolah atau kampus.
Data inflasi umum dapat dipantau di Badan Pusat Statistik.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu.
Pertanyaan yang Sering Diajukan
Bagaimana cara menghitung dana pendidikan anak?
Tentukan biaya pendidikan hari ini, kalikan dengan (1 + kenaikan biaya per tahun) pangkat jumlah tahun, lalu hitung tabungan bulanan yang dibutuhkan sesuai asumsi imbal hasil investasi.
Berapa biaya kuliah Rp100 juta dalam 12 tahun?
Dengan asumsi kenaikan biaya pendidikan 10% per tahun, biaya Rp100 juta hari ini menjadi sekitar Rp313,8 juta dalam 12 tahun.
Instrumen apa yang cocok untuk dana pendidikan?
Bergantung pada sisa waktu: tabungan atau pasar uang untuk kurang dari 3 tahun, SBN ritel atau reksa dana pendapatan tetap untuk 3–7 tahun, dan porsi saham lebih besar untuk lebih dari 7 tahun.