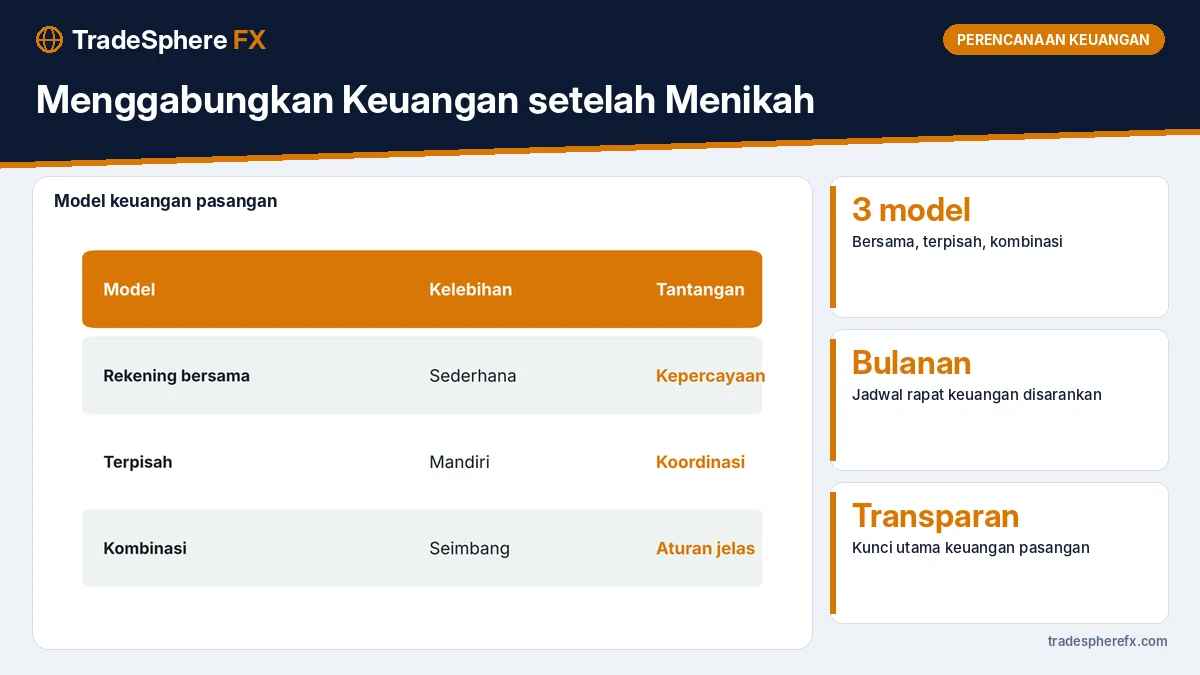
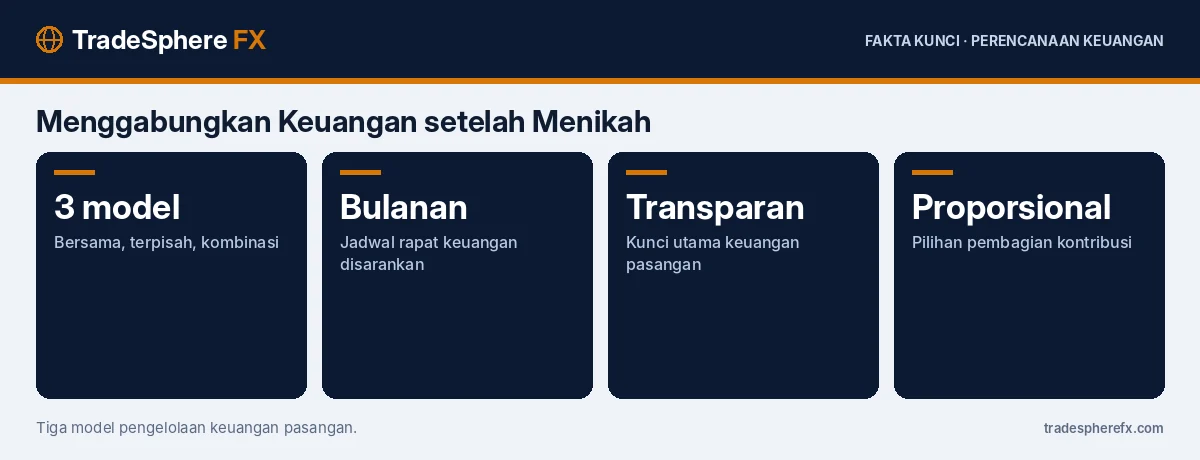
Menggabungkan keuangan setelah menikah bisa dilakukan dengan tiga model: semua penghasilan ke rekening bersama, masing-masing mengelola rekening sendiri, atau kombinasi rekening bersama untuk kebutuhan rumah tangga dan rekening pribadi untuk kebutuhan masing-masing. Tidak ada model yang paling benar; yang penting adalah kesepakatan dan keterbukaan.
Banyak konflik rumah tangga berawal dari perbedaan kebiasaan dan harapan soal uang. Membahasnya sejak awal pernikahan membantu menghindari masalah di kemudian hari.
Langkah Pertama: Terbuka tentang Kondisi Keuangan
Sebelum memilih model, pasangan perlu terbuka tentang penghasilan, tabungan, investasi, utang, cicilan, dan kewajiban kepada keluarga. Utang yang disembunyikan sering menjadi sumber konflik besar. Diskusi ini sebaiknya dilakukan dalam suasana santai, bukan saat sedang ada masalah.
Model 1: Rekening Bersama
Semua penghasilan masuk ke satu rekening bersama, dan semua pengeluaran dibayar dari rekening tersebut. Kelebihannya sederhana dan mencerminkan kebersamaan. Tantangannya, membutuhkan kepercayaan tinggi dan kesepakatan soal pengeluaran pribadi, karena setiap pembelian terlihat oleh pasangan.
Model 2: Rekening Terpisah
Masing-masing mengelola penghasilan sendiri dan membagi tagihan rumah tangga sesuai kesepakatan. Kelebihannya memberi kemandirian. Tantangannya, tujuan bersama seperti membeli rumah bisa kurang terkoordinasi, dan pembagian tagihan bisa menimbulkan perasaan tidak adil jika penghasilan berbeda jauh.
Model 3: Kombinasi
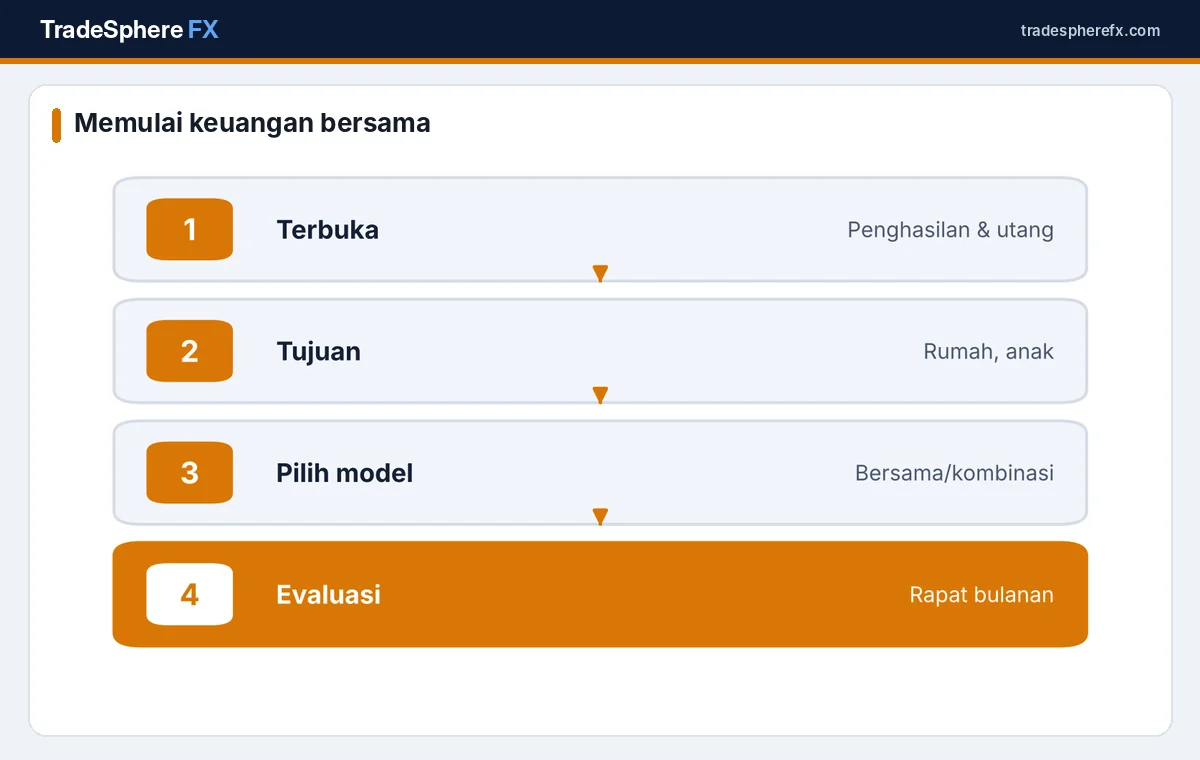
Pasangan membuat rekening bersama untuk kebutuhan rumah tangga, tabungan bersama, dan tujuan keluarga, sementara masing-masing tetap memiliki rekening pribadi untuk kebutuhan sendiri. Kontribusi ke rekening bersama bisa sama besar atau proporsional terhadap penghasilan. Model ini banyak dipilih karena menyeimbangkan kebersamaan dan kemandirian.
| Model | Cocok untuk | Perlu disepakati |
|---|---|---|
| Rekening bersama | Pasangan dengan kebiasaan serupa | Batas belanja pribadi |
| Terpisah | Pasangan yang mengutamakan kemandirian | Pembagian tagihan |
| Kombinasi | Sebagian besar pasangan | Besar kontribusi bersama |
Bagaimana Membagi Kontribusi secara Adil?
Ada dua pendekatan umum. Pertama, kontribusi sama besar, misalnya masing-masing Rp4 juta per bulan. Kedua, kontribusi proporsional, misalnya jika penghasilan suami Rp12 juta dan istri Rp8 juta, kontribusi bisa 60% dan 40% dari total kebutuhan. Pendekatan proporsional sering dirasa lebih adil jika penghasilan berbeda jauh.
Apa Tujuan Bersama yang Perlu Disepakati?
- Dana darurat keluarga.
- Uang muka rumah atau renovasi.
- Dana pendidikan anak.
- Dana pensiun masing-masing.
- Liburan dan kegiatan keluarga.
Panduan menetapkan target dengan metode SMART ada di cara menyusun target keuangan 2027.
Bagaimana dengan Utang Sebelum Menikah?
Utang yang dimiliki sebelum menikah sebaiknya dibicarakan terbuka. Pasangan bisa sepakat apakah utang tersebut dilunasi bersama atau tetap menjadi tanggung jawab masing-masing. Strategi pelunasan seperti metode snowball atau avalanche bisa membantu, seperti dijelaskan di metode snowball vs avalanche.
Mengapa Rapat Keuangan Bulanan Membantu?
Rapat keuangan singkat setiap bulan membantu memantau anggaran, tabungan, dan rencana besar. Bahas pengeluaran bulan lalu, rencana bulan depan, dan kemajuan tujuan bersama. Rapat ini juga menjadi kesempatan menyampaikan kekhawatiran sebelum menjadi konflik.
Bagaimana Peran Perjanjian Perkawinan?
Sebagian pasangan membuat perjanjian perkawinan untuk mengatur pemisahan harta, terutama jika salah satu memiliki usaha atau aset besar. Perjanjian ini perlu dibuat sesuai ketentuan hukum yang berlaku, sehingga konsultasikan dengan notaris jika ingin membuatnya.
Bagaimana Menyiapkan Dana Darurat Keluarga?
Setelah menikah, dana darurat sebaiknya dihitung untuk kebutuhan keluarga, biasanya enam bulan pengeluaran jika ada satu sumber penghasilan atau tanggungan anak, dan sekitar tiga sampai enam bulan jika keduanya bekerja. Simpan di rekening bersama yang mudah dicairkan. Cara menghitungnya ada di cara menghitung dana darurat sesuai kondisi.
Bagaimana Mengatur Perbedaan Kebiasaan Belanja?
Satu pasangan mungkin lebih hemat, sementara yang lain lebih suka membelanjakan uang untuk pengalaman atau barang. Sepakati batas pengeluaran pribadi yang tidak perlu dilaporkan, misalnya Rp1 juta per bulan per orang, serta batas pembelian besar yang harus dibicarakan bersama, misalnya di atas Rp3 juta. Aturan sederhana ini mengurangi gesekan tanpa menghilangkan kebebasan masing-masing.
Bagaimana Mengatur Pengeluaran untuk Keluarga Besar?
Banyak pasangan di Indonesia juga membantu orang tua atau saudara. Sepakati besaran bantuan untuk masing-masing keluarga sebagai pos tetap dalam anggaran, sehingga tidak ada pihak yang merasa diperlakukan tidak adil. Jika kebutuhan keluarga besar mendadak, bahas bersama sebelum mengambil keputusan.
Bagaimana Memulai Investasi sebagai Pasangan?
Setelah dana darurat keluarga terbentuk, pasangan bisa mulai berinvestasi untuk tujuan bersama, misalnya reksa dana untuk dana pendidikan atau SBN ritel untuk tujuan menengah. Tentukan siapa yang mengelola dan bagaimana laporan perkembangannya disampaikan. Investasi pensiun sebaiknya tetap atas nama masing-masing agar setiap pasangan memiliki perlindungan sendiri.
Kesalahan Umum Pasangan Baru
- Tidak membahas uang karena dianggap tabu.
- Menyembunyikan utang atau pengeluaran besar.
- Tidak memiliki dana darurat keluarga.
- Terlalu fokus pada pembagian tagihan sehingga lupa tujuan bersama.
Informasi produk keuangan dapat dicek di OJK dan informasi penjaminan simpanan di LPS.
Artikel ini bersifat edukasi perencanaan keuangan. Sesuaikan contoh dengan kondisi dan kebutuhan masing-masing.
Pertanyaan yang Sering Diajukan
Apa saja model pengelolaan keuangan pasangan?
Rekening bersama, rekening terpisah, atau kombinasi keduanya.
Model mana yang paling banyak dipilih?
Banyak pasangan memilih kombinasi: rekening bersama untuk kebutuhan keluarga dan rekening pribadi masing-masing.
Bagaimana membagi kontribusi jika penghasilan berbeda?
Bisa sama besar atau proporsional terhadap penghasilan; proporsional sering dirasa lebih adil.
Apakah utang sebelum menikah perlu dibahas?
Ya, sebaiknya dibicarakan terbuka dan disepakati cara pelunasannya.
Seberapa sering pasangan perlu membahas keuangan?
Rapat singkat setiap bulan membantu memantau anggaran dan tujuan bersama.