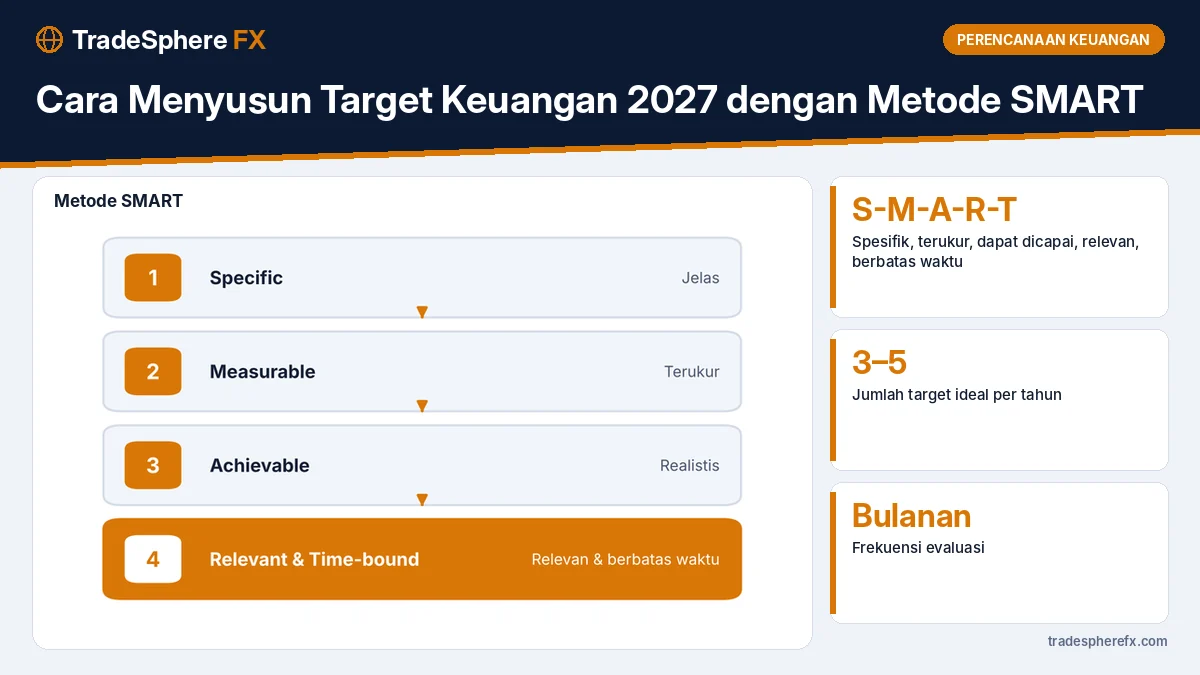
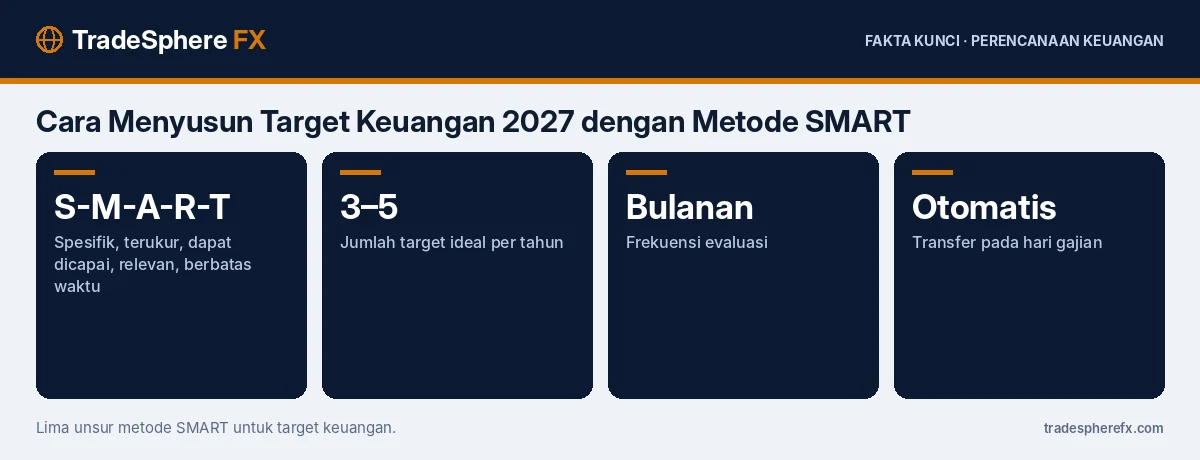
Cara menyusun target keuangan 2027 yang efektif adalah memakai metode SMART: spesifik (jelas apa yang ingin dicapai), measurable (terukur dalam rupiah), achievable (realistis dengan penghasilan), relevant (sesuai prioritas hidup), dan time-bound (memiliki tenggat). Contohnya, alih-alih “ingin menabung lebih banyak”, tulis “mengumpulkan dana darurat Rp18 juta pada 31 Desember 2027 dengan menabung Rp1,5 juta per bulan”. Batasi tiga sampai lima target per tahun agar fokus, lalu evaluasi setiap bulan.
Mengapa Menyusun Target Sekarang?
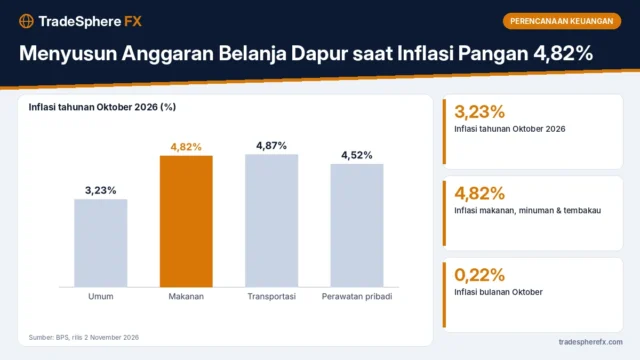
November dan Desember memberi waktu untuk mengevaluasi tahun 2026 dan menyiapkan rencana sebelum Januari. Kondisi ekonomi juga berubah cepat: inflasi Oktober 3,23%, rupiah sekitar Rp18.150 per dolar, dan suku bunga cenderung tinggi. Target yang disusun dengan data terbaru akan lebih realistis.
Apa Arti Setiap Unsur SMART?
| Unsur | Pertanyaan kunci | Contoh |
|---|---|---|
| Specific | Apa tepatnya targetnya? | Dana darurat untuk 6 bulan pengeluaran |
| Measurable | Berapa jumlahnya? | Rp18 juta |
| Achievable | Apakah sanggup dengan penghasilan? | Rp1,5 juta per bulan dari gaji Rp8 juta |
| Relevant | Mengapa penting? | Penghasilan pekerja lepas tidak tetap |
| Time-bound | Kapan tenggatnya? | 31 Desember 2027 |
Bagaimana Contoh Target yang Baik?
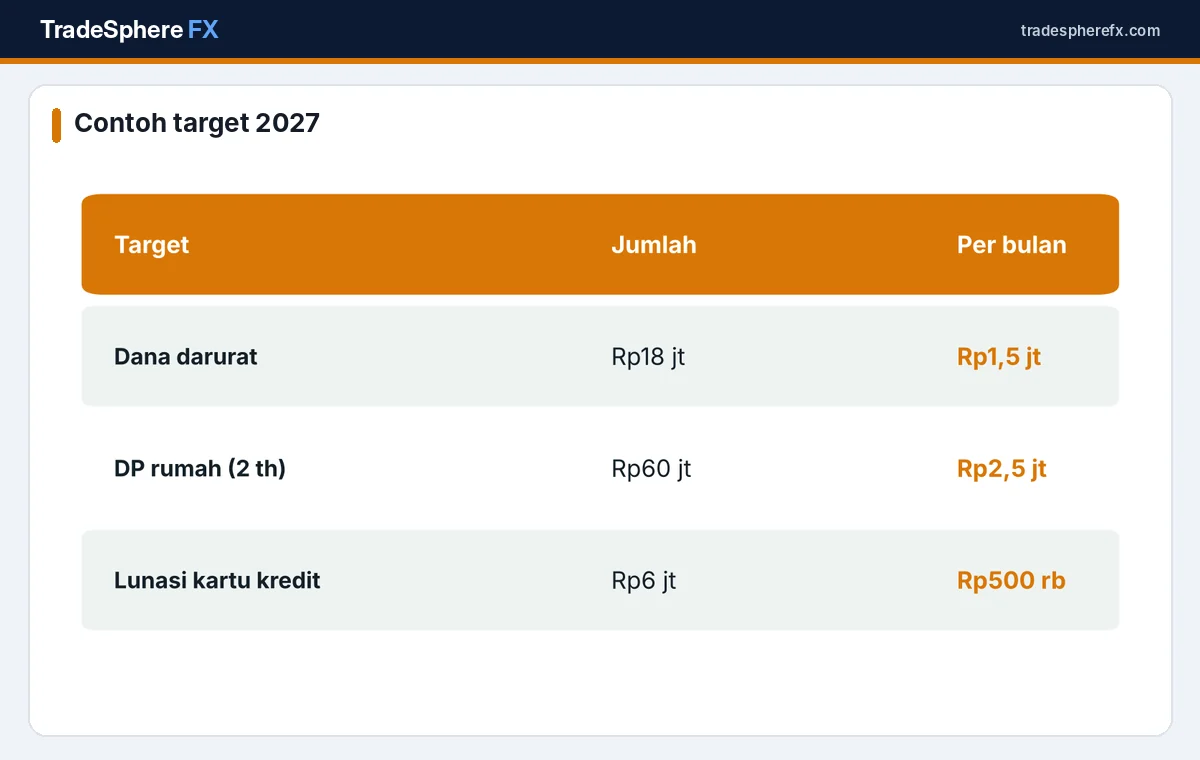
- Dana darurat: mengumpulkan Rp18 juta pada akhir 2027, setoran Rp1,5 juta per bulan. Cara menentukan besarnya ada di cara menghitung dana darurat.
- DP rumah: mengumpulkan Rp60 juta dalam dua tahun, setoran Rp2,5 juta per bulan. Panduannya di menabung DP rumah.
- Pelunasan kartu kredit: melunasi Rp6 juta dalam 12 bulan, setoran Rp500 ribu per bulan ditambah bunga berjalan.
Bagaimana Mengurutkan Prioritas?
Urutan umum yang sering dipakai perencana keuangan:
- Dana darurat dasar (minimal satu bulan pengeluaran).
- Pelunasan utang berbunga tinggi.
- Dana darurat penuh (3–6 bulan atau lebih).
- Proteksi seperti asuransi kesehatan dan jiwa.
- Target jangka menengah (DP rumah, pendidikan).
- Investasi jangka panjang (pensiun).
Urutan ini bisa disesuaikan dengan kondisi masing-masing, tetapi dana darurat dan utang berbunga tinggi hampir selalu didahulukan.
Bagaimana Memastikan Target Realistis?
- Hitung arus kas terlebih dahulu: penghasilan dikurangi pengeluaran wajib. Template laporan arus kas ada di cara membuat laporan arus kas pribadi.
- Pertimbangkan kenaikan biaya: tambahkan 3–5% untuk inflasi pada target yang tenggatnya lebih dari setahun.
- Masukkan kemungkinan kenaikan gaji secara konservatif; jangan menghitung bonus yang belum pasti.
Template Sederhana Target Keuangan
Gunakan format satu baris per target:
Target – Jumlah – Tenggat – Setoran per bulan – Instrumen – Status
Contoh: Dana darurat – Rp18 juta – 31 Des 2027 – Rp1,5 juta – Tabungan terpisah & reksa dana pasar uang – 0%.
Simpan di spreadsheet dan perbarui kolom status setiap bulan. Tambahkan kolom catatan untuk menulis alasan jika setoran bulan itu terlewat, sehingga pola masalahnya terlihat.
Bagaimana Menyesuaikan Target di Tengah Tahun?
Kondisi bisa berubah, misalnya kehilangan pekerjaan atau kenaikan biaya mendadak. Jika itu terjadi, sesuaikan tenggat atau jumlah setoran, bukan menghapus target. Peninjauan enam bulanan pada Juni 2027 bisa menjadi momen untuk memastikan target masih relevan. Bagi pekerja lepas dengan penghasilan tidak tetap, panduan khususnya ada di perencanaan keuangan pekerja lepas.
Bagaimana Menjaga Konsistensi?
- Otomatiskan setoran pada hari gajian.
- Pisahkan rekening untuk setiap target besar.
- Evaluasi bulanan selama 15 menit: apakah setoran berjalan dan apakah target masih relevan.
- Rayakan pencapaian kecil, misalnya saat target mencapai 25% dan 50%, dengan hadiah sederhana yang tidak mengganggu anggaran. Pencapaian kecil menjaga motivasi untuk terus melanjutkan rencana hingga akhir tahun.
Bagaimana Contoh Penerapan untuk Pasangan Muda?
Pasangan dengan penghasilan gabungan Rp15 juta dan pengeluaran wajib Rp9 juta memiliki sisa Rp6 juta per bulan. Mereka bisa menetapkan tiga target: dana darurat Rp30 juta dalam 15 bulan (Rp2 juta per bulan), DP rumah Rp60 juta dalam 30 bulan (Rp2 juta per bulan), dan investasi pensiun Rp1 juta per bulan. Sisa Rp1 juta menjadi ruang untuk kebutuhan tak terduga dan hiburan. Setelah dana darurat tercapai, setoran Rp2 juta dialihkan untuk mempercepat DP rumah. Pola pengalihan seperti ini membuat target berikutnya lebih cepat tercapai tanpa menambah beban bulanan.
Kesalahan yang Sering Terjadi
- Terlalu banyak target sekaligus sehingga tidak ada yang tercapai.
- Target tanpa angka dan tenggat.
- Menyerah setelah satu bulan gagal setor; lebih baik sesuaikan setoran daripada berhenti.
Edukasi perencanaan keuangan tersedia di OJK – Sikapi Uangmu, dan data inflasi untuk menyesuaikan target di Badan Pusat Statistik.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Nilai investasi dapat naik maupun turun.
Pertanyaan yang Sering Diajukan
Apa contoh target keuangan yang memenuhi metode SMART?
Mengumpulkan dana darurat Rp18 juta pada 31 Desember 2027 dengan menabung Rp1,5 juta per bulan.
Apa itu metode SMART dalam target keuangan?
Cara menyusun target yang spesifik, terukur, dapat dicapai, relevan, dan memiliki tenggat waktu.
Berapa banyak target keuangan yang ideal dalam setahun?
Sekitar tiga sampai lima target agar tetap fokus.
Target apa yang sebaiknya didahulukan?
Dana darurat dasar dan pelunasan utang berbunga tinggi umumnya didahulukan sebelum target lain.
Bagaimana menghitung setoran bulanan untuk sebuah target?
Bagi jumlah target dengan jumlah bulan hingga tenggat, lalu tambahkan cadangan untuk inflasi bila tenggatnya panjang.
Seberapa sering target keuangan perlu dievaluasi?
Sebaiknya setiap bulan, dengan peninjauan menyeluruh setiap enam bulan.