Generasi sandwich adalah orang yang menanggung kebutuhan finansial orang tua sekaligus anak atau keluarga intinya. Cara mengaturnya dimulai dengan menetapkan urutan prioritas: kebutuhan pokok rumah tangga sendiri, dana darurat dan perlindungan, bantuan orang tua dalam jumlah tetap yang terencana, lalu dana pensiun dan pendidikan anak. Bantuan orang tua sebaiknya ditetapkan sebagai pos anggaran tersendiri, misalnya 10–15% dari penghasilan, bukan diberikan secara spontan tanpa batas.
Dengan cara ini, bakti kepada orang tua tetap berjalan tanpa mengorbankan masa depan keluarga sendiri.

Mengapa Generasi Sandwich Rentan Secara Finansial?
Penghasilan harus dibagi untuk tiga generasi sekaligus. Tekanan semakin besar ketika orang tua tidak memiliki dana pensiun, biaya kesehatan meningkat seiring usia, dan biaya pendidikan anak terus naik. Jika tidak direncanakan, generasi sandwich cenderung menunda dana pensiunnya sendiri, sehingga kelak berisiko menjadi beban bagi anak-anaknya. Siklus inilah yang perlu diputus.
Bagaimana Contoh Anggaran Keluarga Sandwich?
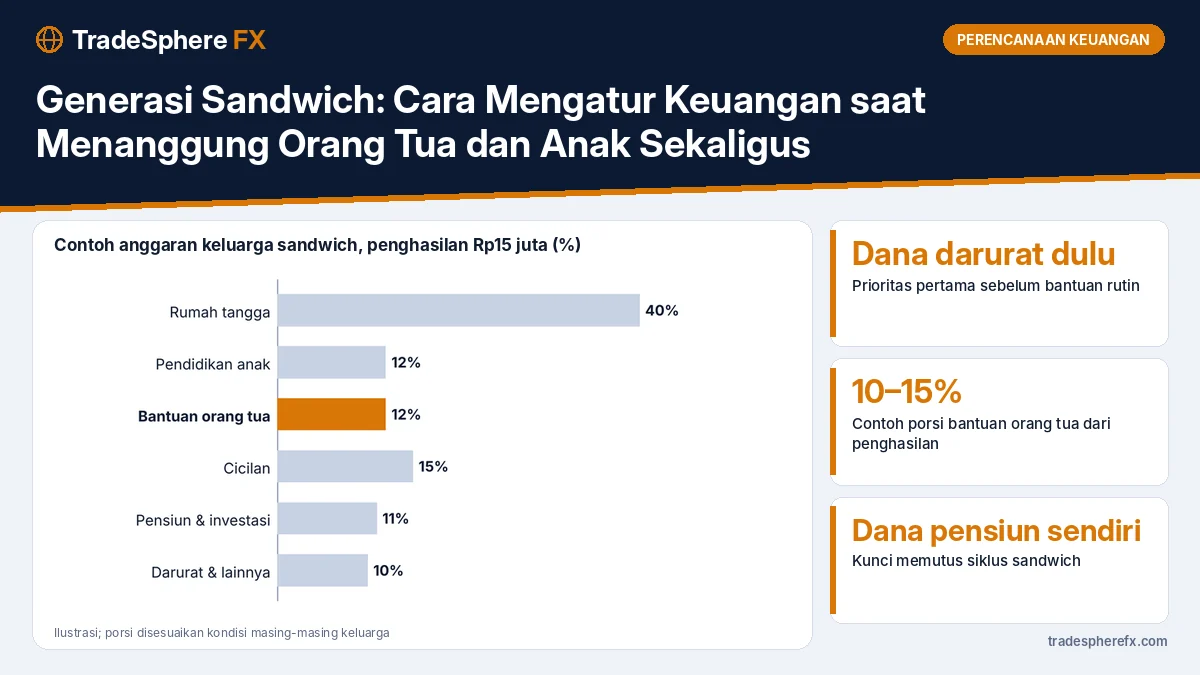
Ilustrasi keluarga dengan penghasilan bersih Rp15 juta per bulan, dua anak, dan orang tua yang dibantu rutin:
| Pos | Porsi | Nilai per bulan |
|---|---|---|
| Kebutuhan rumah tangga | 40% | Rp6.000.000 |
| Cicilan rumah/kendaraan | 15% | Rp2.250.000 |
| Pendidikan anak | 12% | Rp1.800.000 |
| Bantuan orang tua | 12% | Rp1.800.000 |
| Dana pensiun & investasi | 11% | Rp1.650.000 |
| Dana darurat & lain-lain | 10% | Rp1.500.000 |
Porsi ini bukan aturan baku. Yang penting, setiap pos memiliki batas yang jelas sehingga satu kebutuhan tidak menghabiskan yang lain.
Apa Urutan Prioritas yang Tepat?
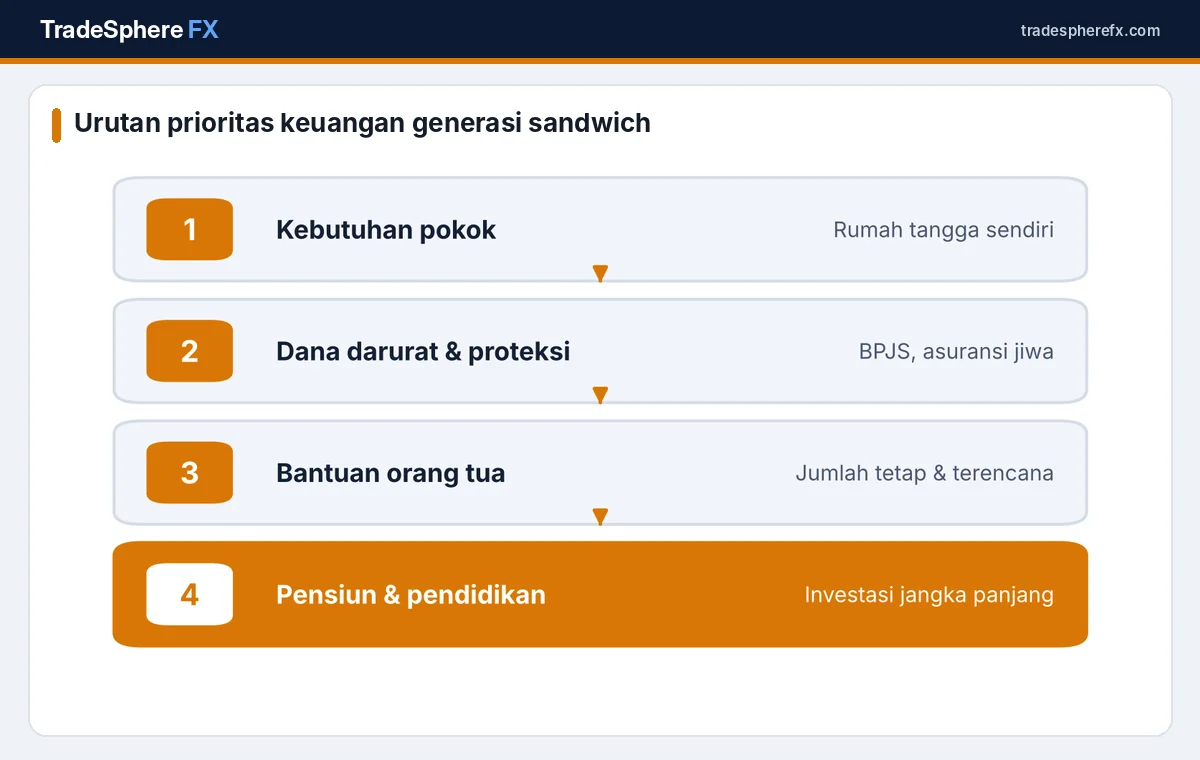
- Kebutuhan pokok keluarga inti: tempat tinggal, makan, transportasi.
- Dana darurat dan perlindungan: BPJS Kesehatan untuk seluruh anggota keluarga, termasuk orang tua, dan asuransi jiwa berjangka untuk pencari nafkah. Hitungan uang pertanggungan ada di cara menghitung kebutuhan uang pertanggungan.
- Bantuan orang tua dalam jumlah tetap.
- Dana pensiun sendiri dan pendidikan anak.
Prinsip yang sering dipakai perencana keuangan: pasang masker oksigen untuk diri sendiri lebih dulu sebelum membantu orang lain.
Bagaimana Menentukan Besar Bantuan Orang Tua?
- Hitung kebutuhan riil orang tua: makan, listrik, obat rutin, dan transportasi.
- Cek sumber penghasilan lain orang tua, seperti pensiun, sewa, atau usaha kecil.
- Bagi beban dengan saudara kandung secara terbuka dan tertulis, misalnya sesuai kemampuan masing-masing.
- Tetapkan jumlah tetap yang ditransfer setiap bulan, ditambah pos kecil untuk kebutuhan mendesak.
Bagaimana Menyiapkan Biaya Kesehatan Orang Tua?
Biaya kesehatan adalah pengeluaran terbesar yang sering datang tiba-tiba. Pastikan orang tua terdaftar dan aktif di BPJS Kesehatan. Jika ingin tambahan perlindungan, pertimbangkan batas usia dan pengecualian yang biasanya berlaku, seperti dibahas di asuransi kesehatan untuk orang tua. Siapkan juga pos dana darurat khusus kesehatan keluarga.
Bagaimana Memutus Siklus Generasi Sandwich?
Cara paling efektif adalah memastikan Anda sendiri memiliki dana pensiun yang cukup agar kelak tidak bergantung pada anak. Mulai sedini mungkin, meski nominalnya kecil. Gambaran target dana pensiun bisa dihitung dengan aturan 4% atau 25 kali pengeluaran. Ajarkan juga literasi keuangan kepada anak sejak kecil.
Bagaimana Mengomunikasikan Batas kepada Keluarga?
Pembicaraan soal uang dalam keluarga sering sensitif. Beberapa langkah yang membantu:
- Sampaikan kondisi keuangan secara jujur dan tenang, bukan saat sedang ada kebutuhan mendesak.
- Tawarkan bantuan non-finansial, seperti mengurus administrasi BPJS atau menemani berobat.
- Libatkan pasangan dalam keputusan agar tidak menimbulkan konflik.
Jika orang tua masih produktif, bantu mereka mengembangkan sumber penghasilan kecil, misalnya usaha rumahan atau menyewakan aset. Bantuan seperti ini sering lebih berkelanjutan daripada transfer tunai yang terus bertambah.
Bagaimana Jika Penghasilan Belum Cukup?
Jika penghasilan belum cukup untuk semua pos, prioritaskan kebutuhan pokok, BPJS Kesehatan seluruh keluarga, dan dana darurat minimal tiga bulan. Bantuan orang tua bisa dimulai dari jumlah kecil yang konsisten, lalu dinaikkan seiring kenaikan penghasilan. Hindari menutup kekurangan dengan pinjaman daring atau paylater, karena bunga dan denda dapat memperburuk kondisi. Jika ada saudara kandung, diskusikan pembagian beban secara adil sesuai kemampuan.
Apa Peran Anak dalam Rencana Keluarga?
Libatkan anak sesuai usianya dalam pembicaraan sederhana tentang uang, misalnya menabung untuk barang yang diinginkan atau memahami mengapa keluarga membantu kakek dan nenek. Kebiasaan ini membangun literasi keuangan sejak dini dan membantu memutus siklus sandwich pada generasi berikutnya.
Kesalahan Umum Generasi Sandwich
- Memberi bantuan tanpa batas hingga dana darurat habis.
- Menunda dana pensiun sendiri bertahun-tahun.
- Berutang untuk memenuhi permintaan keluarga besar.
- Tidak memiliki asuransi jiwa padahal menjadi tumpuan dua generasi.
Materi perencanaan keuangan keluarga tersedia di Sikapi Uangmu OJK, dan informasi kepesertaan jaminan kesehatan di BPJS Kesehatan.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Bagaimana membagi biaya orang tua dengan saudara?
Diskusikan secara terbuka, hitung kebutuhan riil orang tua, lalu bagi sesuai kemampuan masing-masing dan catat kesepakatannya agar tidak menimbulkan salah paham.
Apa itu generasi sandwich?
Orang yang menanggung kebutuhan finansial orang tua sekaligus anak atau keluarga intinya.
Berapa porsi ideal untuk membantu orang tua?
Tidak ada angka baku, tetapi banyak keluarga menetapkan sekitar 10–15% dari penghasilan sebagai pos tetap, setelah kebutuhan pokok dan dana darurat terpenuhi.
Apa prioritas keuangan generasi sandwich?
Kebutuhan pokok keluarga inti, dana darurat dan perlindungan, bantuan orang tua dalam jumlah tetap, lalu dana pensiun sendiri dan pendidikan anak.
Bagaimana cara memutus siklus generasi sandwich?
Siapkan dana pensiun sendiri sedini mungkin, miliki perlindungan yang cukup, dan ajarkan literasi keuangan kepada anak.