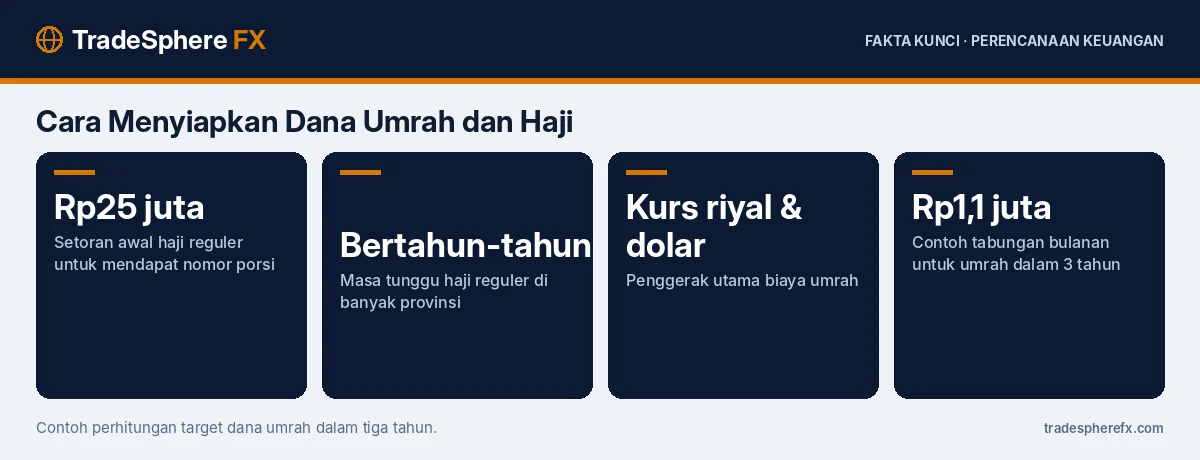
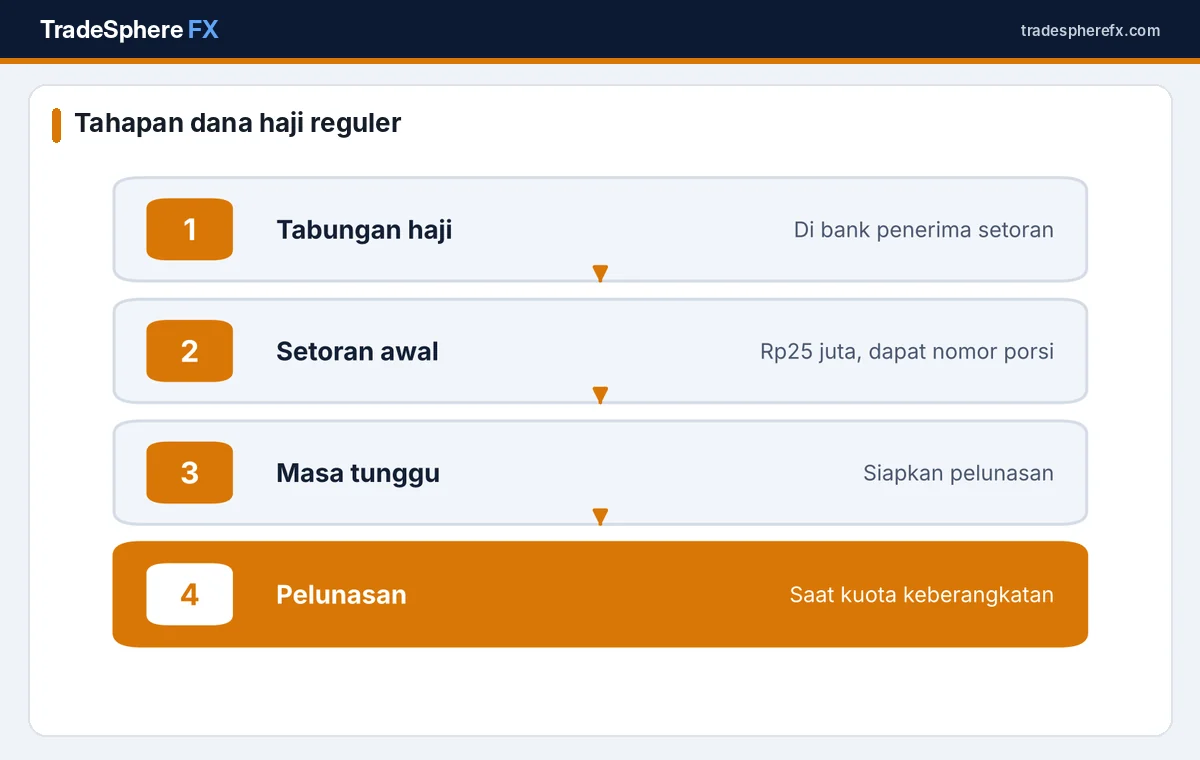
Untuk haji reguler, langkah pertama adalah membuka tabungan haji dan menyetor biaya awal Rp25 juta agar mendapat nomor porsi, lalu menyiapkan dana pelunasan selama masa tunggu yang bisa bertahun-tahun. Untuk umrah, perencanaan lebih sederhana: tentukan target biaya paket, perhitungkan kenaikan harga, lalu bagi dengan jumlah bulan menabung. Sebagai ilustrasi, paket umrah Rp35 juta yang naik 5% per tahun membutuhkan sekitar Rp40,5 juta dalam tiga tahun, atau sekitar Rp1,1 juta per bulan.
Biaya ibadah ke Tanah Suci sangat dipengaruhi kurs riyal dan dolar AS. Dengan rupiah di sekitar Rp18.100–18.200 per dolar pada akhir Oktober 2026, perencanaan yang realistis menjadi semakin penting.
Bagaimana Skema Dana Haji Reguler?
Haji reguler dikelola pemerintah dengan sistem antrean. Calon jemaah membuka tabungan haji di bank penerima setoran biaya haji, lalu menyetor biaya awal Rp25 juta untuk mendapatkan nomor porsi. Dana setoran awal dikelola oleh Badan Pengelola Keuangan Haji (BPKH), dan nilai manfaatnya ikut membantu menutup biaya penyelenggaraan.
Saat tiba giliran berangkat, jemaah melunasi sisa biaya perjalanan ibadah haji (Bipih) yang besarnya ditetapkan setiap tahun. Masa tunggu haji reguler di banyak provinsi berlangsung bertahun-tahun, sehingga ada waktu panjang untuk menyiapkan pelunasan.
Berapa Dana yang Perlu Disiapkan?
| Tahap | Perkiraan dana | Catatan |
|---|---|---|
| Setoran awal haji reguler | Rp25 juta | Untuk mendapat nomor porsi |
| Pelunasan Bipih | Ditetapkan tiap tahun | Siapkan cadangan untuk kenaikan |
| Persiapan pribadi | Rp5–10 juta | Perlengkapan, vaksin, bekal |
| Umrah paket reguler | sekitar Rp30–40 juta | Tergantung musim, hotel, maskapai |
Angka umrah di atas adalah kisaran ilustratif. Harga berbeda tergantung musim keberangkatan, jarak hotel ke Masjidil Haram, dan maskapai.
Bagaimana Menghitung Tabungan Bulanan untuk Umrah?
- Tentukan biaya paket saat ini, misalnya Rp35 juta.
- Perkirakan kenaikan harga per tahun. Kenaikan bisa dipicu inflasi, kurs, dan biaya layanan di Arab Saudi. Gunakan asumsi 5–8% per tahun agar aman.
- Hitung biaya masa depan: Rp35 juta × (1,05)³ ≈ Rp40,5 juta.
- Bagi dengan jumlah bulan: Rp40,5 juta ÷ 36 bulan ≈ Rp1,13 juta per bulan.
- Tambahkan cadangan 10% untuk biaya pribadi dan perubahan kurs.
Logika perhitungan dengan inflasi ini sama dengan menghitung dana pendidikan anak.
Di Mana Sebaiknya Menyimpan Dana Ibadah?
Karena tujuannya jelas dan waktunya tertentu, instrumen sebaiknya dipilih berdasarkan jangka waktu:
- Di bawah 2 tahun: tabungan haji atau umrah, deposito, atau reksa dana pasar uang syariah.
- 2–5 tahun: kombinasi deposito, sukuk ritel, dan reksa dana pendapatan tetap syariah.
- Lebih dari 5 tahun, misalnya untuk pelunasan haji: bisa mempertimbangkan sebagian di instrumen yang lebih tumbuh, dengan risiko yang dipahami.
Penawaran sukuk tabungan terdekat dibahas di ST017 ditawarkan 6 November 2026. Perbandingan instrumen jangka pendek ada di deposito vs reksa dana pasar uang vs SBN ritel.
Bagaimana Memilih Penyelenggara Umrah yang Aman?
- Pastikan penyelenggara memiliki izin resmi sebagai Penyelenggara Perjalanan Ibadah Umrah (PPIU) dari Kementerian Agama.
- Cek kepastian jadwal, maskapai, dan hotel secara tertulis.
- Waspadai harga yang jauh lebih murah dari pasaran, terutama dengan skema pembayaran berjenjang yang tidak jelas.
- Bayar ke rekening resmi perusahaan, bukan rekening pribadi.
Apakah Boleh Berutang untuk Umrah?
Secara keuangan, membiayai umrah dengan pinjaman berbunga tinggi berisiko membebani arus kas setelah pulang. Jika memilih pembiayaan, hitung dulu dampaknya pada rasio utang terhadap penghasilan dan pastikan dana darurat tetap utuh.
Bagaimana Rencana untuk Pasangan Suami Istri?
Jika berangkat berdua, target dana tinggal dikalikan dua, ditambah cadangan biaya pribadi. Untuk haji reguler, setiap orang memerlukan nomor porsi sendiri, sehingga setoran awal menjadi Rp50 juta untuk dua orang. Karena masa tunggu panjang, sebagian pasangan mendaftar lebih dulu untuk satu orang, lalu menyusul untuk pasangan. Strategi ini membuat jadwal keberangkatan bisa berbeda, jadi diskusikan sejak awal. Untuk umrah, menabung bersama di satu rekening khusus memudahkan pemantauan target.
Bagaimana Pengaruh Kurs terhadap Biaya?
Sebagian besar komponen biaya umrah dibayar dalam riyal atau dolar AS, seperti hotel, transportasi lokal, dan tiket pesawat internasional. Jika rupiah melemah 5%, biaya paket bisa ikut naik dalam kisaran yang mendekati. Karena itu, sebagian calon jemaah memilih membayar uang muka lebih awal untuk mengunci harga paket.
Kesalahan Umum saat Menyiapkan Dana Ibadah
- Tidak memperhitungkan kenaikan biaya dan kurs.
- Mencampur dana ibadah dengan tabungan harian.
- Mengorbankan dana darurat atau dana pensiun.
Informasi resmi biaya dan antrean haji dapat dicek di Kementerian Agama, sedangkan informasi pengelolaan dana haji tersedia di BPKH.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah setoran awal haji bisa dibatalkan?
Setoran awal dapat ditarik kembali sesuai prosedur pembatalan yang berlaku, tetapi nomor porsi akan hilang dan pendaftaran ulang berarti kembali ke antrean.
Berapa setoran awal haji reguler?
Setoran awal haji reguler sebesar Rp25 juta untuk mendapatkan nomor porsi, disetor melalui tabungan haji di bank penerima setoran.
Bagaimana cara menghitung tabungan bulanan untuk umrah?
Tentukan biaya paket saat ini, kalikan dengan perkiraan kenaikan harga per tahun selama periode menabung, lalu bagi dengan jumlah bulan dan tambahkan cadangan sekitar 10%.
Di mana sebaiknya menyimpan dana umrah?
Untuk jangka di bawah dua tahun, pilih instrumen stabil seperti tabungan khusus, deposito, atau reksa dana pasar uang syariah.
Mengapa biaya umrah bisa naik?
Biaya dipengaruhi inflasi, kurs riyal dan dolar AS, harga tiket pesawat, serta biaya hotel dan layanan di Arab Saudi.