Seiring bertambahnya usia orang tua, biaya kesehatan cenderung meningkat. Banyak keluarga baru mencari asuransi ketika orang tua sudah sakit, padahal saat itu pilihannya sudah terbatas.
Batas Usia Masuk dan Perpanjangan
Produk asuransi kesehatan umumnya memiliki dua batas usia:
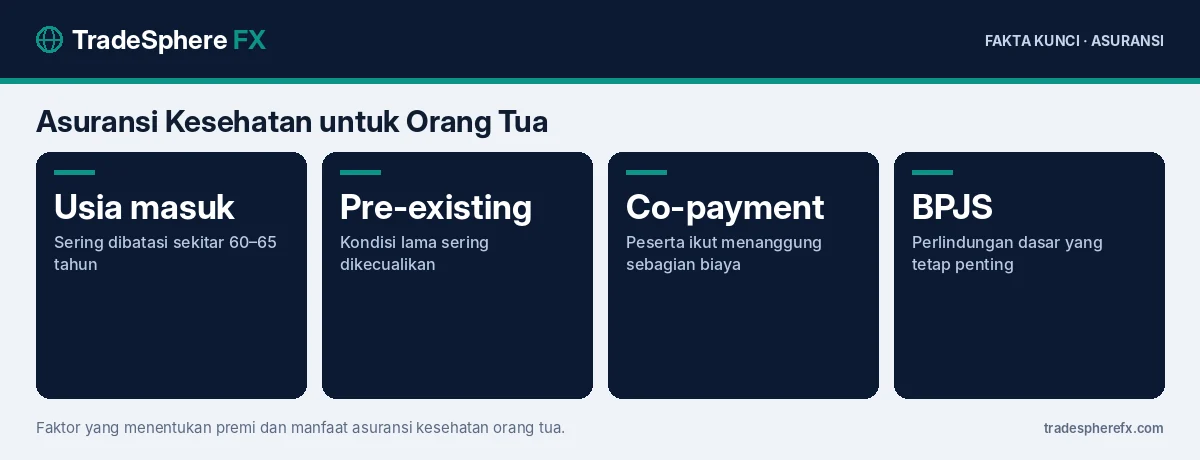
- Batas usia masuk: usia maksimal saat pertama mendaftar, sering di kisaran 60–65 tahun.
- Batas usia perpanjangan: usia maksimal polis bisa diperpanjang, kadang lebih tinggi.
Semakin awal didaftarkan, semakin besar peluang diterima dengan syarat normal.
Mengapa Premi Lansia Lebih Mahal?
- Risiko sakit lebih tinggi seiring usia.
- Frekuensi rawat inap lebih sering.
- Biaya pengobatan penyakit kronis seperti jantung dan diabetes lebih besar.
- Premi biasanya naik setiap kelompok usia tertentu saat perpanjangan.
Pengecualian yang Perlu Dipahami
- Kondisi yang sudah ada sebelumnya (pre-existing condition) sering dikecualikan atau hanya ditanggung setelah masa tunggu tertentu.
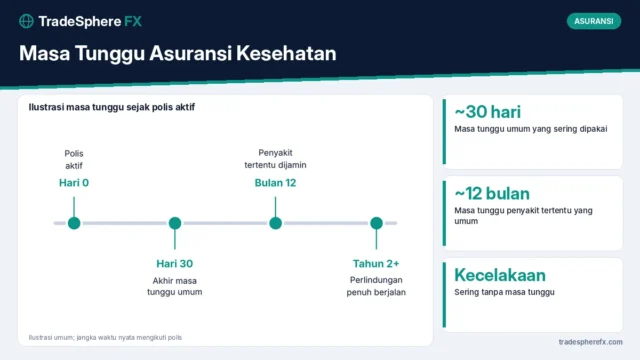
- Masa tunggu untuk penyakit tertentu. Penjelasannya ada di masa tunggu asuransi kesehatan.
- Pemeriksaan kesehatan sebelum polis terbit bisa diwajibkan untuk usia tertentu.
Co-payment
Peserta ikut menanggung sebagian biaya klaim. Cara kerjanya dijelaskan di co-payment asuransi kesehatan.
Jangan Lupakan BPJS Kesehatan
BPJS Kesehatan tetap menjadi perlindungan dasar bagi orang tua, termasuk untuk penyakit kronis. Asuransi swasta dapat dipakai sebagai pelengkap melalui koordinasi manfaat, seperti dijelaskan di koordinasi manfaat BPJS dan asuransi swasta.
Alternatif jika Asuransi Sulit Didapat
- Dana kesehatan keluarga: tabungan khusus yang dikumpulkan bersama saudara.
- Memaksimalkan BPJS Kesehatan dan memastikan iuran tidak menunggak.
- Asuransi penyakit kritis dengan batas usia lebih longgar pada produk tertentu.
- Rutin pemeriksaan kesehatan untuk deteksi dini.
Tips Memilih
- Baca dokumen informasi produk (RIPLAY) dan bagian pengecualian.
- Tanyakan secara tertulis apakah kondisi tertentu ditanggung.
- Pastikan perusahaan asuransi berizin dan diawasi OJK.
Daftar perusahaan asuransi berizin dapat dicek di situs OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu.
Pertanyaan yang Sering Diajukan
Sampai usia berapa orang tua bisa ikut asuransi kesehatan?
Banyak produk membatasi usia masuk di kisaran 60–65 tahun, dengan batas perpanjangan yang bisa lebih tinggi. Ketentuan tiap produk berbeda.
Apakah penyakit bawaan orang tua ditanggung asuransi?
Kondisi yang sudah ada sebelumnya sering dikecualikan atau baru ditanggung setelah masa tunggu tertentu. Pastikan menanyakannya secara tertulis sebelum membeli.
Apakah BPJS Kesehatan masih diperlukan jika punya asuransi swasta?
Ya. BPJS Kesehatan menjadi perlindungan dasar, dan asuransi swasta dapat dipakai sebagai pelengkap melalui koordinasi manfaat.