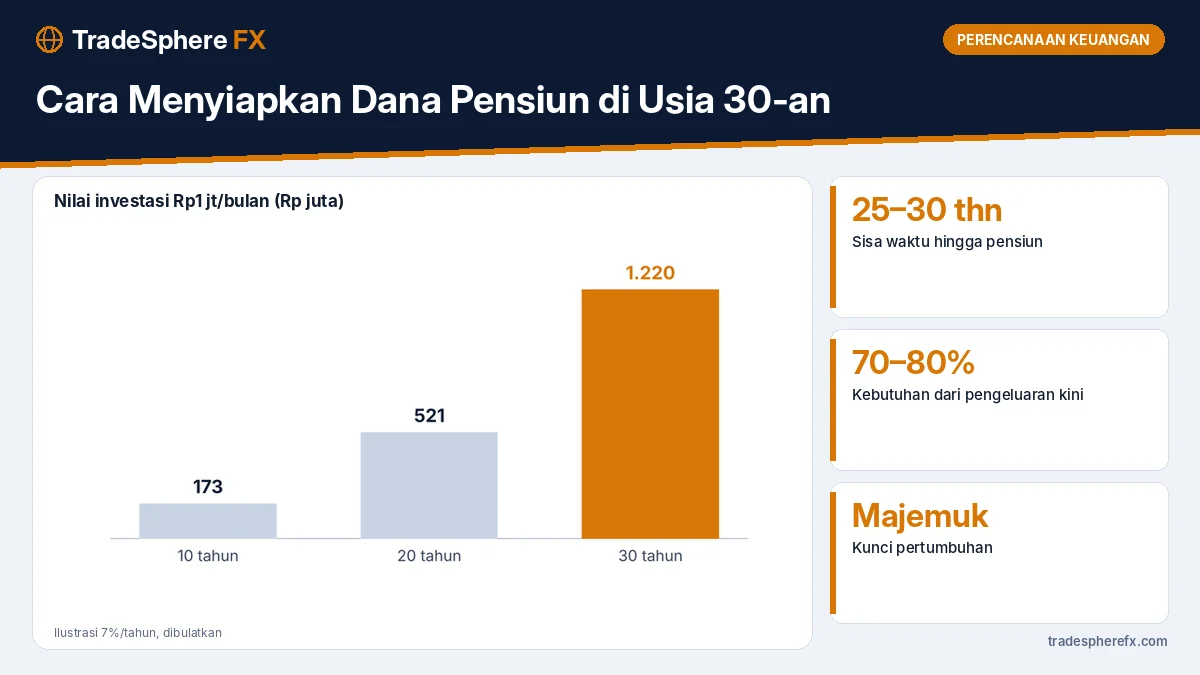
Cara menyiapkan dana pensiun di usia 30-an adalah menghitung kebutuhan hidup saat pensiun, memeriksa manfaat dari BPJS Ketenagakerjaan dan program pensiun kantor, lalu menutup kekurangannya dengan investasi rutin jangka panjang yang memanfaatkan bunga majemuk. Dengan sisa waktu 25–30 tahun, setoran yang relatif kecil bisa tumbuh menjadi dana besar.
Menunda 10 tahun bisa membuat setoran yang dibutuhkan berlipat ganda.
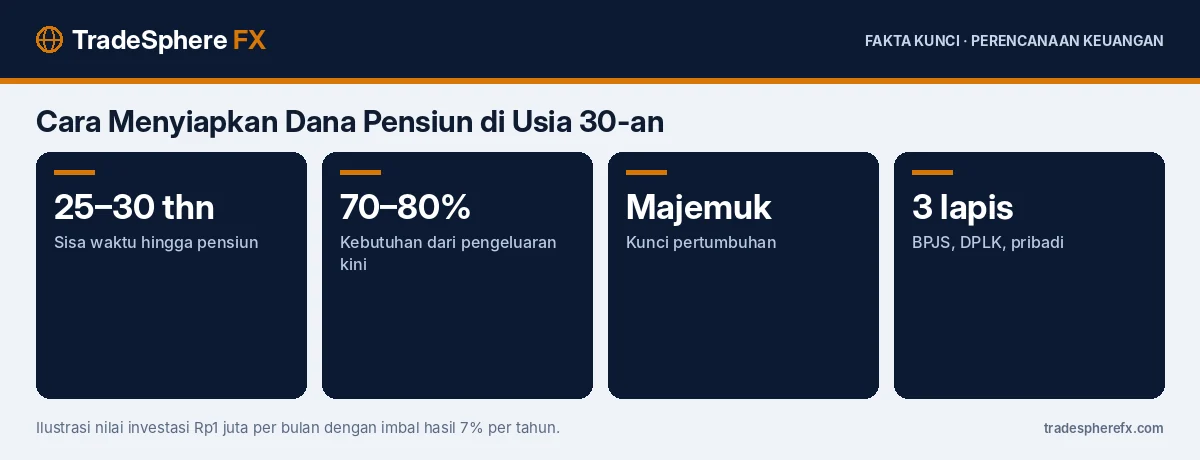
Mengapa Usia 30-an Penting?
Pada usia 30-an, penghasilan biasanya mulai stabil, sementara waktu menuju pensiun masih panjang. Bunga majemuk bekerja paling kuat dalam jangka panjang: imbal hasil yang diinvestasikan kembali ikut menghasilkan imbal hasil.
Langkah 1: Hitung Kebutuhan
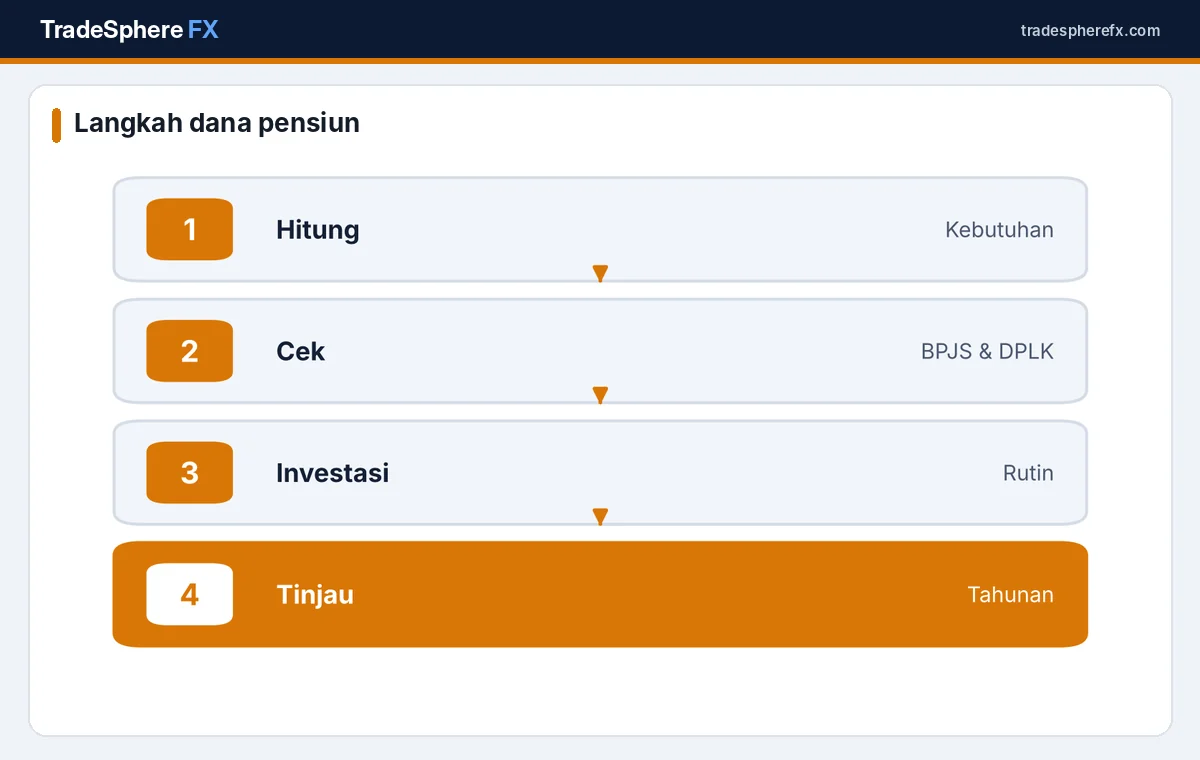
Perkirakan pengeluaran bulanan saat pensiun, biasanya 70–80% dari pengeluaran sekarang. Sesuaikan dengan inflasi. Aturan 4% bisa dipakai sebagai patokan: dana pensiun sekitar 25 kali pengeluaran tahunan. Penjelasannya ada di menghitung dana pensiun dengan aturan 4%.
Langkah 2: Cek Manfaat yang Sudah Ada
Pekerja formal biasanya memiliki Jaminan Hari Tua dan Jaminan Pensiun dari BPJS Ketenagakerjaan, serta mungkin program DPLK dari kantor. Hitung perkiraan manfaatnya agar tahu berapa kekurangan yang perlu ditutup sendiri. Tiga lapis dana pensiun dijelaskan di tiga lapis dana pensiun.
| Lama investasi | Nilai Rp1 juta/bulan, 7% per tahun |
|---|---|
| 10 tahun | Sekitar Rp173 juta |
| 20 tahun | Sekitar Rp521 juta |
| 30 tahun | Sekitar Rp1,22 miliar |
Langkah 3: Pilih Instrumen
Untuk jangka panjang, reksa dana saham atau indeks bisa menjadi pilihan utama karena potensi pertumbuhan lebih tinggi, dengan risiko fluktuasi. SBN dan reksa dana pendapatan tetap memberi stabilitas. Emas bisa menjadi porsi kecil untuk diversifikasi. DPLK memberi manfaat pajak dan disiplin karena tidak mudah dicairkan.
Langkah 4: Investasi Rutin
Atur autodebet setiap bulan setelah gajian. Konsistensi lebih penting dibanding waktu masuk yang sempurna. Saat pasar turun, setoran rutin justru membeli unit lebih banyak.
Langkah 5: Tinjau Setiap Tahun
Perbarui perhitungan kebutuhan, naikkan setoran saat penghasilan naik, dan lakukan rebalancing. Saat mendekati pensiun, kurangi porsi aset berisiko secara bertahap.
Bagaimana Pengaruh Inflasi?
Inflasi Oktober 2026 tercatat 3,23%. Dengan inflasi rata-rata 3% per tahun, biaya hidup akan berlipat sekitar 2,4 kali dalam 30 tahun. Karena itu, investasi perlu menghasilkan imbal hasil di atas inflasi.
Bagaimana Jika Penghasilan Masih Terbatas?
Mulailah dengan jumlah kecil, misalnya Rp300.000 per bulan. Yang terpenting adalah memulai dan menambah setoran saat penghasilan naik.
Kesalahan Umum
- Menunda karena merasa pensiun masih jauh.
- Mengandalkan anak sebagai sumber dana pensiun.
- Mencairkan dana pensiun untuk kebutuhan konsumtif.
- Menaruh semua dana di instrumen berimbal hasil rendah.
Bagaimana Peran DPLK?
Dana Pensiun Lembaga Keuangan memungkinkan pekerja menabung untuk pensiun dengan manfaat pajak tertentu. Dana tidak mudah dicairkan sebelum usia pensiun, sehingga membantu menjaga disiplin. Data aset dana pensiun nasional dibahas di aset dana pensiun Agustus 2026.
Bagaimana Pengaruh Pasar Saham?
IHSG yang turun tajam sepanjang 2026 bisa membuat investor ragu. Namun, bagi investor dengan horizon 25–30 tahun, harga yang lebih rendah justru memberi kesempatan membeli unit lebih banyak. Yang terpenting adalah diversifikasi dan konsistensi.
Bagaimana Rebalancing Mendekati Pensiun?
Semakin dekat usia pensiun, porsi saham sebaiknya dikurangi dan dialihkan ke instrumen lebih stabil. Panduan rebalancing ada di rebalancing portofolio.
Bagaimana dengan Asuransi?
Dana pensiun bisa terkuras jika terjadi sakit berat tanpa perlindungan. Pastikan memiliki asuransi kesehatan dan, jika memiliki tanggungan, asuransi jiwa. Perlindungan menjaga rencana pensiun tetap berjalan.
Bagaimana Jika Mulai Terlambat?
Jika mulai di usia 40-an, setoran bulanan perlu lebih besar dan porsi investasi berisiko mungkin perlu disesuaikan. Menambah masa kerja beberapa tahun atau menurunkan target pengeluaran pensiun juga bisa membantu.
Bagaimana Menghitung Setoran?
Jika target dana pensiun Rp3 miliar dalam 30 tahun dengan asumsi imbal hasil 7% per tahun, setoran yang dibutuhkan sekitar Rp2,5 juta per bulan. Jika mulai 10 tahun lebih lambat, setoran yang dibutuhkan bisa lebih dari dua kali lipat. Hitungan ini menunjukkan pentingnya memulai lebih awal.
Bagaimana Peran Kenaikan Gaji?
Setiap kali gaji naik, alokasikan sebagian kenaikan untuk menambah setoran pensiun. Cara ini membuat setoran bertambah tanpa terasa mengurangi gaya hidup. Penetapan UMP 2027 akhir November bisa menjadi momentum meninjau ulang setoran.
Bagaimana Mengukur Kemajuan?
Bandingkan saldo dana pensiun setiap tahun dengan target yang dihitung. Jika tertinggal, naikkan setoran atau sesuaikan strategi. Catatan tahunan membantu tetap fokus pada tujuan jangka panjang.
Apa Langkah Pertama?
Cek saldo JHT di aplikasi BPJS Ketenagakerjaan, hitung perkiraan kebutuhan, dan buat satu rekening investasi khusus pensiun dengan setoran otomatis bulanan.
Informasi resmi tersedia di BPJS Ketenagakerjaan dan OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Nilai investasi dapat naik dan turun.
Pertanyaan yang Sering Diajukan
Berapa setoran untuk target Rp3 miliar dalam 30 tahun?
Sekitar Rp2,5 juta per bulan dengan asumsi imbal hasil 7% per tahun.
Mengapa usia 30-an ideal untuk mulai pensiun?
Karena penghasilan mulai stabil dan waktu panjang memaksimalkan bunga majemuk.
Berapa kebutuhan dana pensiun?
Patokan umum sekitar 25 kali pengeluaran tahunan saat pensiun.
Berapa hasil Rp1 juta per bulan selama 30 tahun?
Sekitar Rp1,22 miliar dengan asumsi imbal hasil 7% per tahun.
Instrumen apa yang cocok?
Reksa dana saham atau indeks, SBN, DPLK, dan sedikit emas sesuai profil risiko.
Bagaimana jika penghasilan terbatas?
Mulai dengan jumlah kecil dan naikkan setoran saat penghasilan bertambah.