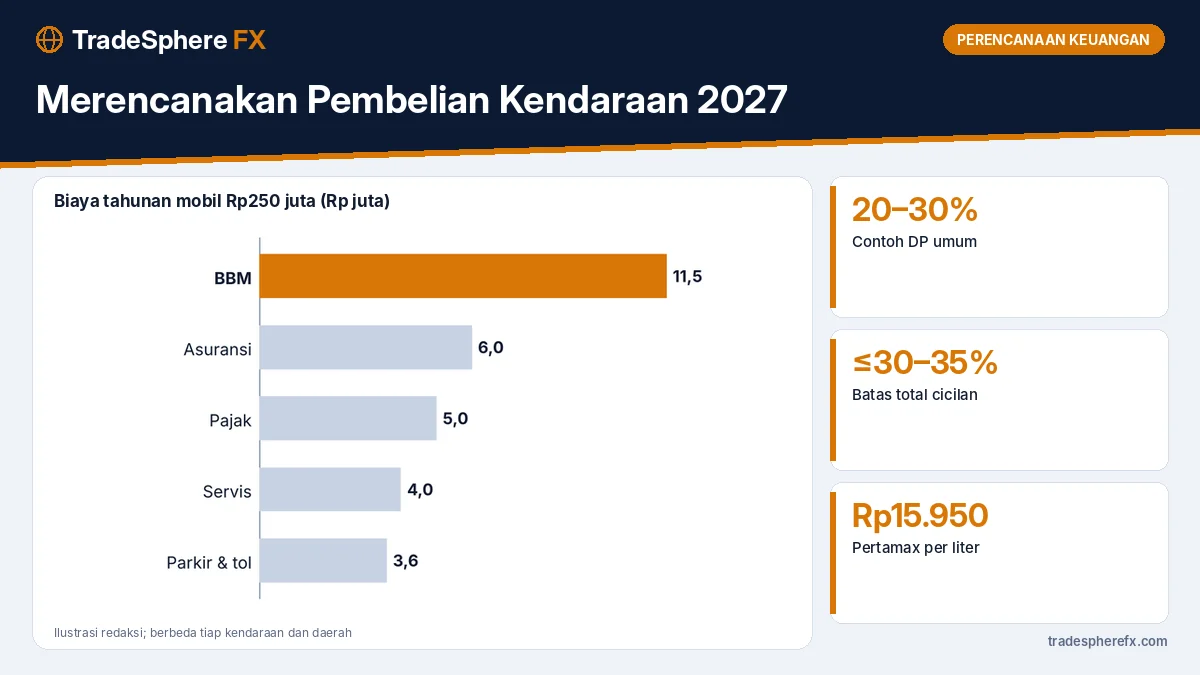
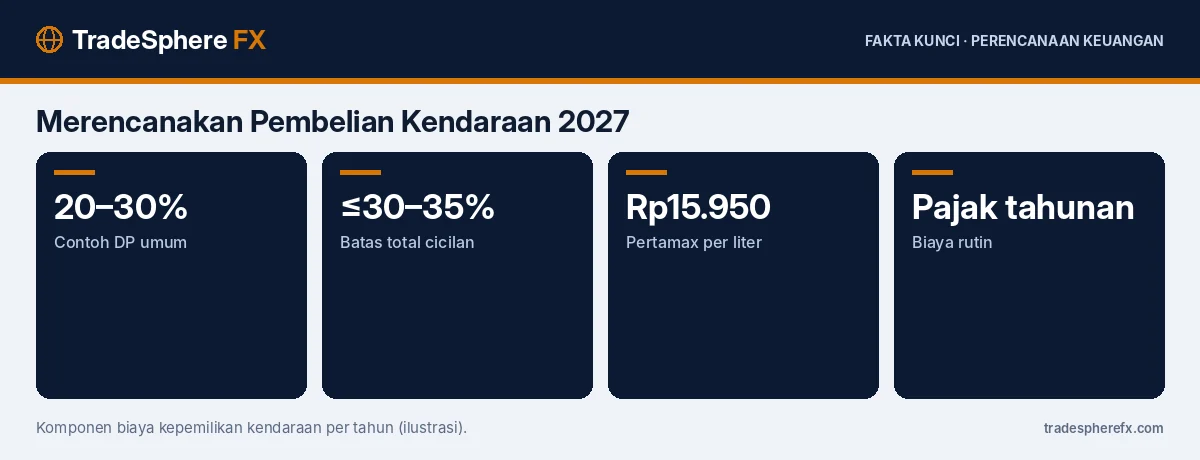
Merencanakan pembelian kendaraan 2027 dimulai dengan menghitung total biaya kepemilikan, bukan hanya harga beli, lalu membandingkan pembelian tunai dan kredit serta memastikan cicilan tetap dalam batas aman. Biaya kepemilikan mencakup BBM, asuransi, pajak, servis, parkir, dan tol, yang bisa mencapai puluhan juta rupiah per tahun.
Dengan harga Pertamax Rp15.950 per liter dan suku bunga yang masih tinggi, perencanaan matang mencegah kendaraan menjadi beban keuangan.
Berapa Total Biaya Kepemilikan?
Sebagai ilustrasi, mobil seharga Rp250 juta bisa memerlukan biaya BBM sekitar Rp11,5 juta per tahun untuk pemakaian harian, asuransi sekitar Rp6 juta, pajak sekitar Rp5 juta, servis Rp4 juta, serta parkir dan tol Rp3,6 juta. Totalnya sekitar Rp30 juta per tahun, atau Rp2,5 juta per bulan, di luar cicilan. Angka ini berbeda untuk setiap kendaraan dan daerah.
Tunai atau Kredit?
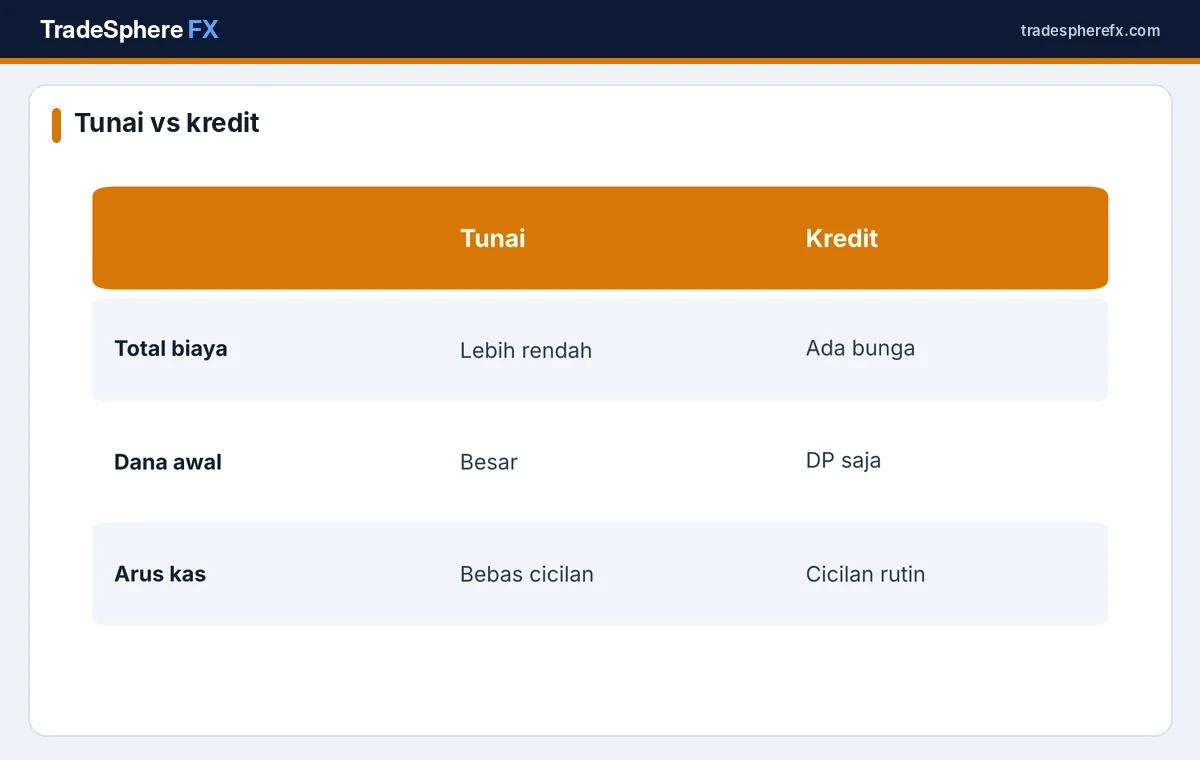
Membeli tunai menghindari bunga sehingga total biaya lebih rendah. Namun, menghabiskan tabungan besar sekaligus bisa mengurangi dana darurat. Kredit memungkinkan membeli dengan DP lebih kecil, tetapi total yang dibayar lebih besar karena bunga. Pilihan terbaik bergantung pada kondisi tabungan dan arus kas.
Bagaimana Menghitung Cicilan?
Misalnya mobil Rp250 juta dengan DP 30% atau Rp75 juta, sisa pinjaman Rp175 juta. Dengan tenor 4 tahun dan bunga flat tertentu, cicilan bisa mencapai Rp4–5 juta per bulan, tergantung penawaran. Tambahkan biaya kepemilikan Rp2,5 juta, total pengeluaran terkait kendaraan bisa Rp6,5–7,5 juta per bulan.
| Komponen | Contoh per bulan |
|---|---|
| Cicilan (tergantung bunga dan tenor) | Rp4–5 juta |
| Biaya kepemilikan | Rp2,5 juta |
| Total | Rp6,5–7,5 juta |
Berapa Batas Cicilan yang Aman?
Total cicilan semua utang sebaiknya tidak lebih dari sekitar 30–35% penghasilan bersih. Jika sudah ada KPR, ruang untuk cicilan kendaraan menjadi lebih kecil. Hitung ulang dengan skenario biaya hidup naik agar tetap aman. Cara menghitung dampak bunga terhadap cicilan ada di cara menghitung dampak kenaikan suku bunga ke cicilan KPR.
Apa Itu Bunga Flat dan Efektif?
Kredit kendaraan sering memakai bunga flat, yang dihitung dari pokok awal sepanjang tenor. Bunga efektif dihitung dari sisa pokok. Bunga flat terlihat lebih kecil, tetapi biaya sebenarnya bisa setara bunga efektif yang jauh lebih tinggi. Bandingkan total pembayaran, bukan hanya angka bunga.
Bagaimana dengan Asuransi Kendaraan?
Kredit kendaraan biasanya mensyaratkan asuransi. Pilih antara all risk dan total loss only sesuai kebutuhan dan usia kendaraan. Penjelasan perbedaannya ada di asuransi mobil all risk vs TLO. Pertimbangkan juga perluasan banjir di wilayah rawan.
Bagaimana dengan Kendaraan Listrik?
Kendaraan listrik memiliki biaya energi lebih rendah dan insentif pajak tertentu, tetapi harga awal dan biaya baterai perlu diperhitungkan. Asuransinya juga memiliki ketentuan khusus. Pembahasan asuransi mobil listrik ada di asuransi mobil listrik: perluasan baterai dan premi.
Bagaimana Menabung untuk DP?
Jika membeli pada 2027, mulai menabung DP sekarang. Untuk DP Rp75 juta dalam 12 bulan, perlu menyisihkan sekitar Rp6,25 juta per bulan. Simpan di instrumen likuid dengan risiko rendah, seperti deposito atau reksa dana pasar uang.
Bagaimana Depresiasi Kendaraan?
Nilai kendaraan biasanya turun cukup cepat pada tahun-tahun awal. Kendaraan bukan investasi, melainkan alat transportasi. Karena itu, pilih kendaraan sesuai kebutuhan, bukan gengsi.
Kesalahan yang Perlu Dihindari
- Hanya menghitung cicilan tanpa biaya kepemilikan.
- Memakai dana darurat untuk DP.
- Memilih tenor sangat panjang tanpa menghitung total bunga.
- Membeli kendaraan di luar kebutuhan.
Bagaimana Membeli Kendaraan Bekas?
Kendaraan bekas lebih murah dan penurunan nilainya lebih lambat dibanding kendaraan baru. Namun, perlu memeriksa kondisi mesin, riwayat servis, dan kelengkapan dokumen. Biaya perbaikan dan suku cadang juga perlu diperhitungkan dalam biaya kepemilikan.
Bagaimana Mengatur Tenor?
Tenor lebih panjang membuat cicilan lebih kecil, tetapi total bunga lebih besar. Tenor lebih pendek menghemat bunga, tetapi cicilan lebih besar. Pilih tenor yang cicilannya masih aman dan hitung total yang dibayar. Cara menghitung bunga kartu kredit yang serupa prinsipnya dibahas di cara menghitung bunga kartu kredit bayar minimum.
Bagaimana dengan Transportasi Alternatif?
Sebelum membeli, bandingkan biaya kendaraan pribadi dengan transportasi umum dan layanan daring. Untuk jarak dekat atau rute yang dilayani transportasi umum, total biaya bulanan bisa jauh lebih rendah. Kendaraan pribadi lebih masuk akal jika kebutuhan mobilitas tinggi dan transportasi lain terbatas.
Apa Langkah Pertama?
Tentukan kebutuhan kendaraan, hitung total biaya kepemilikan, lalu tetapkan target DP dan batas cicilan. Bandingkan penawaran beberapa lembaga pembiayaan yang terdaftar di OJK sebelum memutuskan.
Informasi lembaga pembiayaan berizin tersedia di OJK dan informasi harga BBM di Pertamina.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Nilai investasi dapat naik dan turun.
Pertanyaan yang Sering Diajukan
Apakah kendaraan termasuk investasi?
Tidak; nilainya turun dari waktu ke waktu sehingga lebih tepat dianggap alat transportasi.
Apa saja biaya kepemilikan kendaraan?
BBM, asuransi, pajak, servis, parkir, dan tol.
Mana lebih hemat, tunai atau kredit?
Tunai lebih hemat karena tanpa bunga, tetapi jangan sampai menghabiskan dana darurat.
Berapa batas cicilan yang aman?
Total cicilan semua utang sebaiknya tidak lebih dari sekitar 30–35% penghasilan bersih.
Apa beda bunga flat dan efektif?
Bunga flat dihitung dari pokok awal, bunga efektif dari sisa pokok; biaya bunga flat sebenarnya bisa lebih tinggi.
Berapa tabungan bulanan untuk DP Rp75 juta dalam setahun?
Sekitar Rp6,25 juta per bulan.