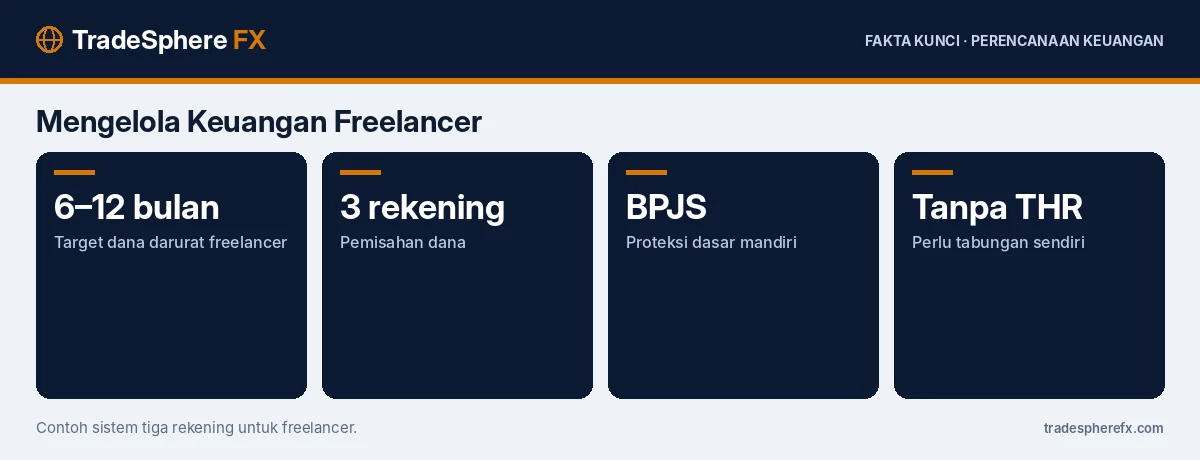
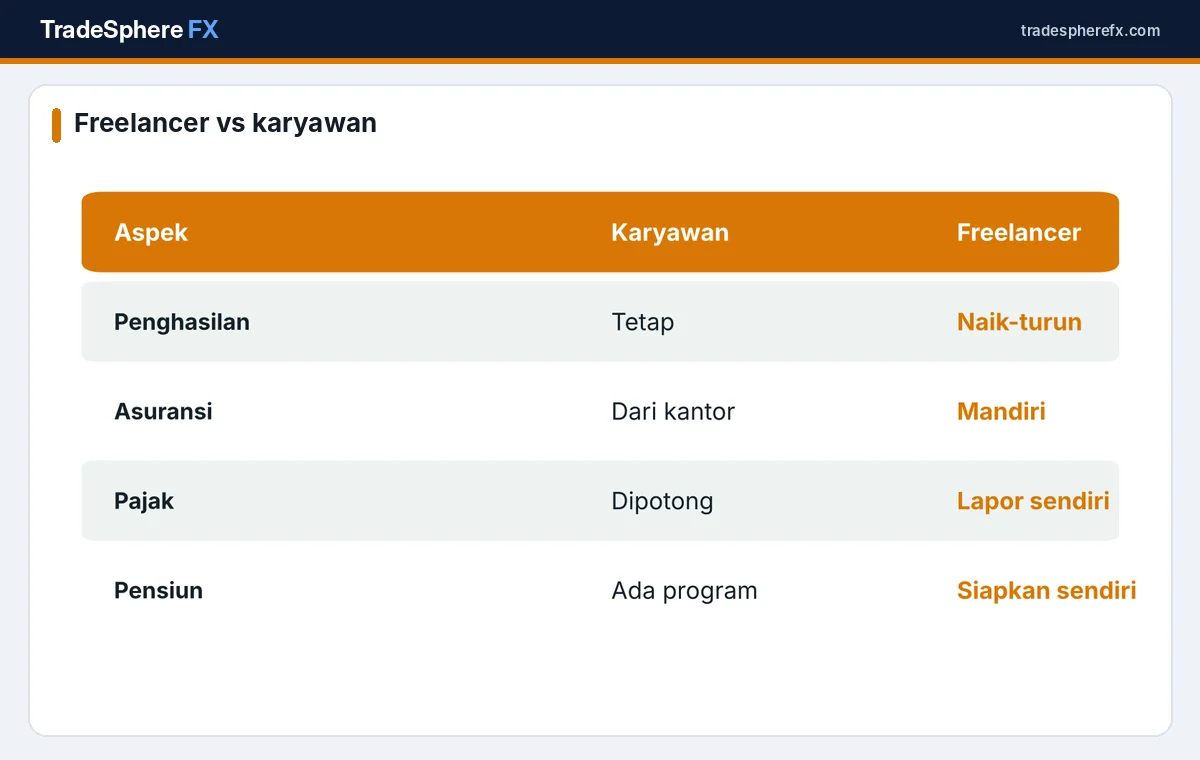
Mengelola keuangan pekerja lepas dan freelancer membutuhkan sistem khusus karena penghasilan naik-turun, tidak ada tunjangan kantor, dan pajak serta dana pensiun harus diurus sendiri. Kunci utamanya adalah membayar “gaji” tetap untuk diri sendiri dari rekening pemasukan, menyiapkan dana darurat lebih besar, dan menyisihkan persentase tetap untuk pajak dan masa depan.
Kondisi ekonomi yang bergejolak, seperti pelemahan pasar dan kenaikan harga sepanjang 2026, membuat sistem ini semakin penting.
Mengapa Freelancer Perlu Sistem Berbeda?
Karyawan menerima gaji tetap, THR, asuransi kantor, dan potongan pajak otomatis. Freelancer tidak memiliki semua itu. Pemasukan besar di satu bulan bisa diikuti bulan yang sepi. Tanpa sistem, pengeluaran cenderung naik saat pemasukan besar dan menimbulkan kesulitan saat pemasukan kecil.
Langkah 1: Pisahkan Rekening
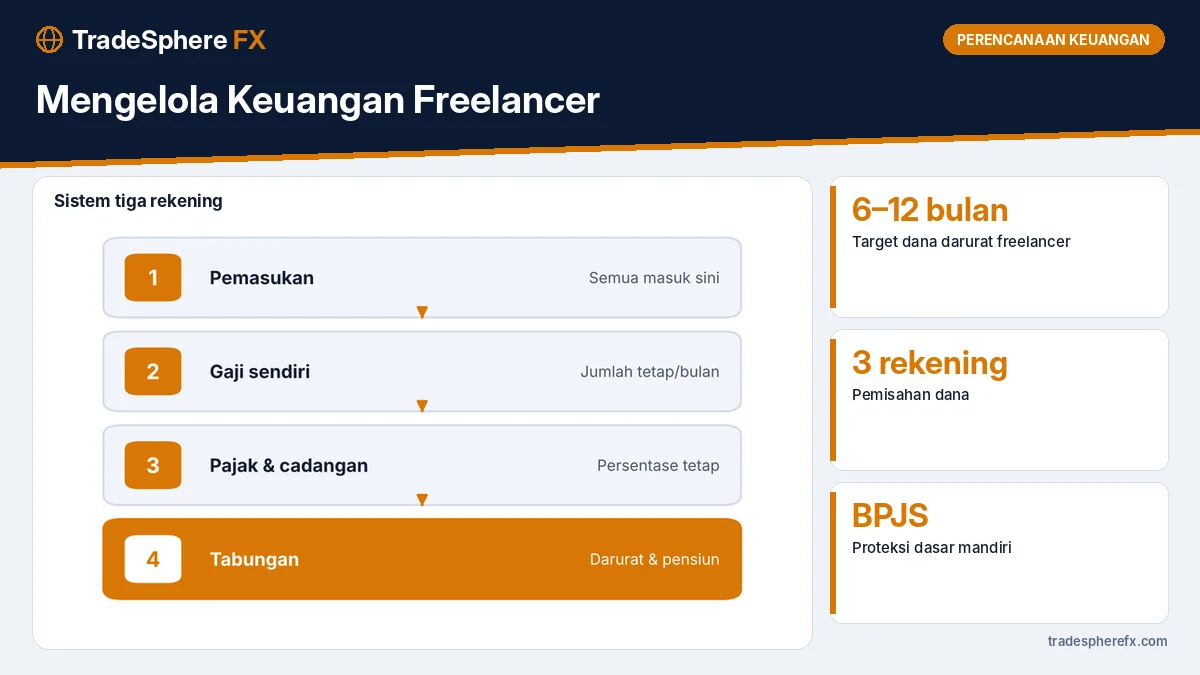
Gunakan setidaknya tiga rekening: rekening pemasukan untuk semua pembayaran klien, rekening pengeluaran untuk kebutuhan bulanan, dan rekening tabungan untuk pajak, dana darurat, dan investasi. Pemisahan membantu melihat arus kas dengan jelas dan mencegah dana pajak terpakai untuk konsumsi.
Langkah 2: Bayar Gaji Tetap untuk Diri Sendiri
Hitung rata-rata penghasilan bersih 6–12 bulan terakhir, lalu tetapkan “gaji” bulanan sedikit di bawah rata-rata tersebut. Setiap bulan, pindahkan jumlah ini dari rekening pemasukan ke rekening pengeluaran. Kelebihan di bulan ramai menjadi cadangan untuk bulan sepi.
Langkah 3: Dana Darurat Lebih Besar
Karena penghasilan tidak pasti, freelancer sebaiknya memiliki dana darurat 6–12 bulan pengeluaran, lebih besar dari karyawan tetap. Dana ini melindungi saat proyek berkurang atau klien terlambat membayar. Cara menghitungnya ada di cara menghitung dana darurat sesuai kondisi.
| Pos | Saran alokasi dari pemasukan |
|---|---|
| Pajak | Persentase tetap sesuai perkiraan kewajiban |
| Dana darurat | Hingga 6–12 bulan pengeluaran |
| Pensiun | Rutin setiap bulan |
| Gaji sendiri | Jumlah tetap di bawah rata-rata |
Langkah 4: Urus Pajak Sendiri
Freelancer wajib melaporkan penghasilannya dalam SPT tahunan. Sisihkan persentase tertentu dari setiap pembayaran untuk pajak agar tidak kesulitan saat pelaporan. Simpan bukti potong dari klien yang memotong pajak. Konsultasikan dengan petugas pajak atau konsultan jika ragu tentang tarif dan skema yang berlaku.
Langkah 5: Proteksi Mandiri
Daftarkan diri sebagai peserta BPJS Kesehatan dan BPJS Ketenagakerjaan bukan penerima upah untuk perlindungan dasar. Pertimbangkan asuransi kesehatan individu jika ingin perlindungan tambahan. Perbandingan polis kantor dan individu dibahas di asuransi kesehatan kantor vs individu.
Langkah 6: Siapkan Dana Pensiun
Tanpa program pensiun kantor, freelancer perlu menyiapkan sendiri melalui BPJS Ketenagakerjaan, dana pensiun lembaga keuangan, atau investasi jangka panjang. Mulai sedini mungkin agar efek bunga majemuk bekerja. Panduan menghitung dana pensiun ada di menghitung dana pensiun dengan aturan 4%.
Bagaimana Menghadapi Bulan Sepi?
Gunakan cadangan dari bulan ramai untuk menjaga gaji tetap. Jika cadangan menipis, kurangi pengeluaran keinginan lebih dulu. Manfaatkan bulan sepi untuk mencari klien baru, meningkatkan keterampilan, atau memperbarui portofolio kerja.
Bagaimana dengan Klien Luar Negeri?
Freelancer yang dibayar dalam dolar mendapat keuntungan saat rupiah melemah, seperti saat ini di kisaran Rp18.100-an. Namun, kurs bisa berubah. Pertimbangkan menukar sebagian pembayaran secara bertahap dan memperhatikan biaya transfer internasional. Cara membandingkan kurs dibahas di cara membandingkan kurs jual dan beli valas.
Bagaimana Menetapkan Tarif?
Tarif sebaiknya memperhitungkan pajak, biaya peralatan, asuransi mandiri, dan waktu tidak produktif. Freelancer yang menetapkan tarif terlalu rendah sering kesulitan menabung. Tinjau tarif secara berkala sesuai inflasi dan pengalaman.
Kesalahan yang Perlu Dihindari
- Menghabiskan pemasukan besar tanpa menyisihkan cadangan.
- Mencampur uang usaha dan pribadi.
- Lupa menyisihkan dana pajak.
- Menunda menyiapkan dana pensiun.
Bagaimana dengan Asuransi Penghasilan?
Freelancer yang sakit atau mengalami kecelakaan tidak menerima penghasilan karena tidak ada cuti berbayar. Asuransi kecelakaan diri atau polis yang memberi santunan harian rawat inap bisa membantu menutup kehilangan penghasilan. Penjelasannya ada di asuransi kecelakaan diri: manfaat dan cara memilih.
Bagaimana Mengajukan Kredit sebagai Freelancer?
Bank biasanya meminta bukti penghasilan stabil untuk kredit seperti KPR. Freelancer bisa menyiapkan mutasi rekening 6–12 bulan, kontrak kerja, dan SPT tahunan. Rekening pemasukan yang terpisah memudahkan membuktikan arus kas yang rapi.
Bagaimana Menyusun Kontrak dengan Klien?
Kontrak tertulis yang jelas tentang lingkup kerja, tarif, jadwal pembayaran, dan denda keterlambatan membantu menjaga arus kas. Meminta uang muka untuk proyek besar juga mengurangi risiko klien tidak membayar.
Apa Langkah Pertama?
Buka rekening terpisah untuk pajak dan dana darurat, lalu tetapkan persentase tetap yang dipindahkan setiap kali menerima pembayaran. Mulai dari langkah kecil dan konsisten.
Informasi pajak tersedia di Direktorat Jenderal Pajak dan program jaminan sosial di BPJS Ketenagakerjaan.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Nilai investasi dapat naik dan turun.
Pertanyaan yang Sering Diajukan
Bagaimana freelancer mengajukan KPR?
Siapkan mutasi rekening 6–12 bulan, kontrak kerja, dan SPT tahunan.
Berapa dana darurat ideal untuk freelancer?
Sekitar 6–12 bulan pengeluaran karena penghasilan tidak tetap.
Bagaimana mengatur penghasilan yang naik-turun?
Bayar gaji tetap untuk diri sendiri dari rekening pemasukan dan simpan kelebihan sebagai cadangan.
Apakah freelancer wajib lapor pajak?
Ya, penghasilan wajib dilaporkan dalam SPT tahunan.
Bagaimana freelancer menyiapkan pensiun?
Melalui BPJS Ketenagakerjaan, dana pensiun lembaga keuangan, atau investasi jangka panjang.
Berapa rekening yang disarankan?
Minimal tiga: pemasukan, pengeluaran, dan tabungan untuk pajak serta masa depan.