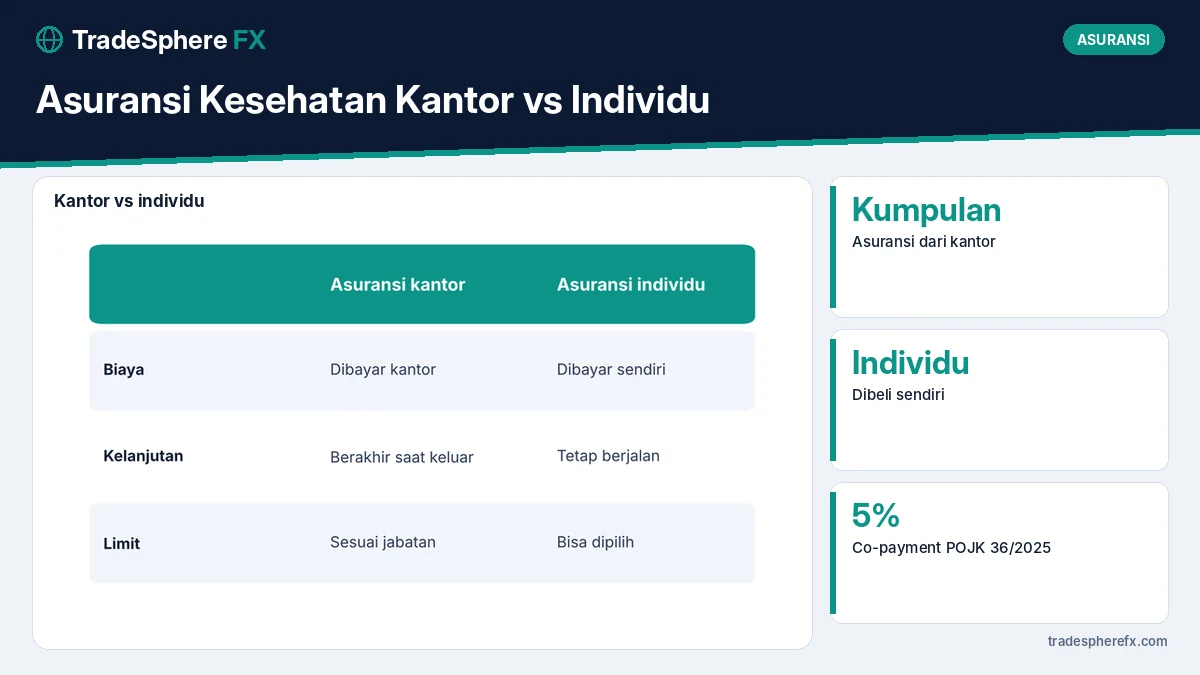
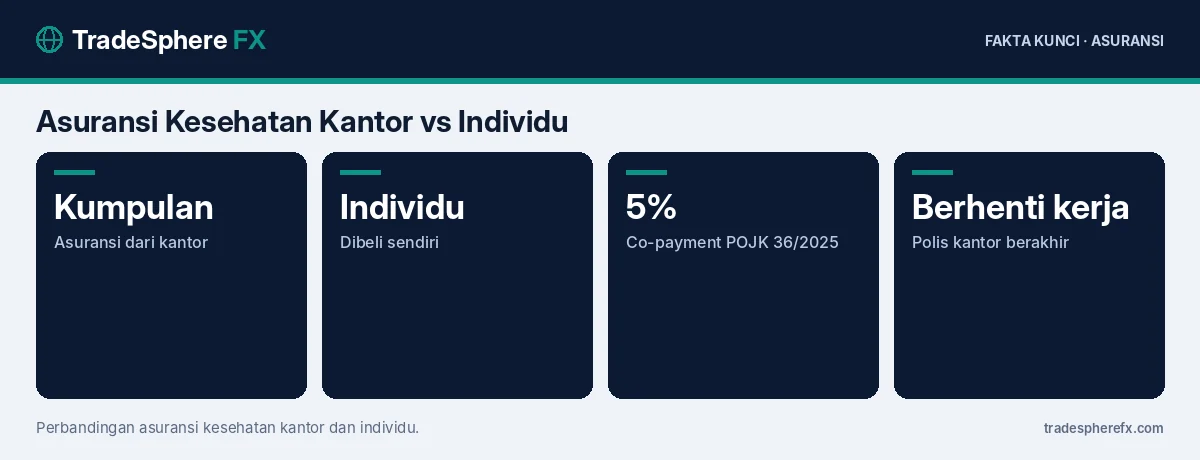
Asuransi kesehatan kantor vs individu berbeda dalam kepemilikan, kelanjutan, dan fleksibilitas: polis kantor dibayar perusahaan tetapi berakhir saat Anda berhenti bekerja, sedangkan polis individu dibayar sendiri dan tetap berjalan selama premi dibayar. Membandingkan manfaat dan limit membantu menentukan apakah perlu perlindungan tambahan.
Dengan biaya kesehatan yang terus naik dan ketentuan co-payment 5% dalam POJK 36/2025 untuk produk tertentu, memahami polis yang dimiliki menjadi semakin penting.
Apa Itu Asuransi Kesehatan Kumpulan?
Asuransi kumpulan adalah polis yang dibeli perusahaan untuk karyawannya. Manfaat dan limit biasanya ditentukan berdasarkan jabatan atau golongan. Kelebihannya adalah premi ditanggung perusahaan dan sering tidak memerlukan pemeriksaan kesehatan. Kekurangannya, perlindungan berakhir saat hubungan kerja berakhir.
Apa Itu Asuransi Kesehatan Individu?
Polis individu dibeli sendiri dan bisa disesuaikan dengan kebutuhan, misalnya limit tahunan, kamar rawat inap, dan manfaat rawat jalan. Polis ini tetap berlaku meski berganti pekerjaan. Namun, premi dibayar sendiri dan pembelian biasanya memerlukan pengisian riwayat kesehatan.
Bagaimana Membandingkan Manfaat?
| Aspek | Asuransi kantor | Asuransi individu |
|---|---|---|
| Pembayar premi | Perusahaan | Pemilik polis |
| Kelanjutan | Berakhir saat keluar kerja | Tetap selama premi dibayar |
| Limit | Sesuai golongan | Bisa dipilih |
| Seleksi kesehatan | Sering lebih longgar | Umumnya ada |
| Tanggungan keluarga | Tergantung kebijakan | Bisa ditambahkan |
Perhatikan limit tahunan, limit per penyakit, kelas kamar, dan manfaat rawat jalan, gigi, serta kehamilan.
Mengapa Limit Penting?
Limit adalah batas maksimal yang dibayar asuransi. Biaya perawatan penyakit berat seperti operasi jantung atau kanker bisa melebihi limit asuransi kantor. Jika limit habis, sisa biaya ditanggung sendiri. Mengetahui limit membantu menilai apakah perlindungan sudah cukup.
Apa Peran BPJS Kesehatan?
BPJS Kesehatan menjadi perlindungan dasar yang wajib. Asuransi swasta, baik kantor maupun individu, bisa melengkapi melalui koordinasi manfaat. Mekanismenya dijelaskan di koordinasi manfaat BPJS Kesehatan dan asuransi swasta.
Apa Arti Co-Payment?
Co-payment adalah bagian biaya yang ditanggung peserta. POJK 36/2025 mengatur co-payment 5% untuk produk asuransi kesehatan tertentu, dengan batas maksimal sesuai ketentuan. Pemilik polis perlu memahami apakah polisnya terkena ketentuan ini. Penjelasan lengkap ada di co-payment asuransi kesehatan POJK 36/2025.
Kapan Perlu Polis Individu?
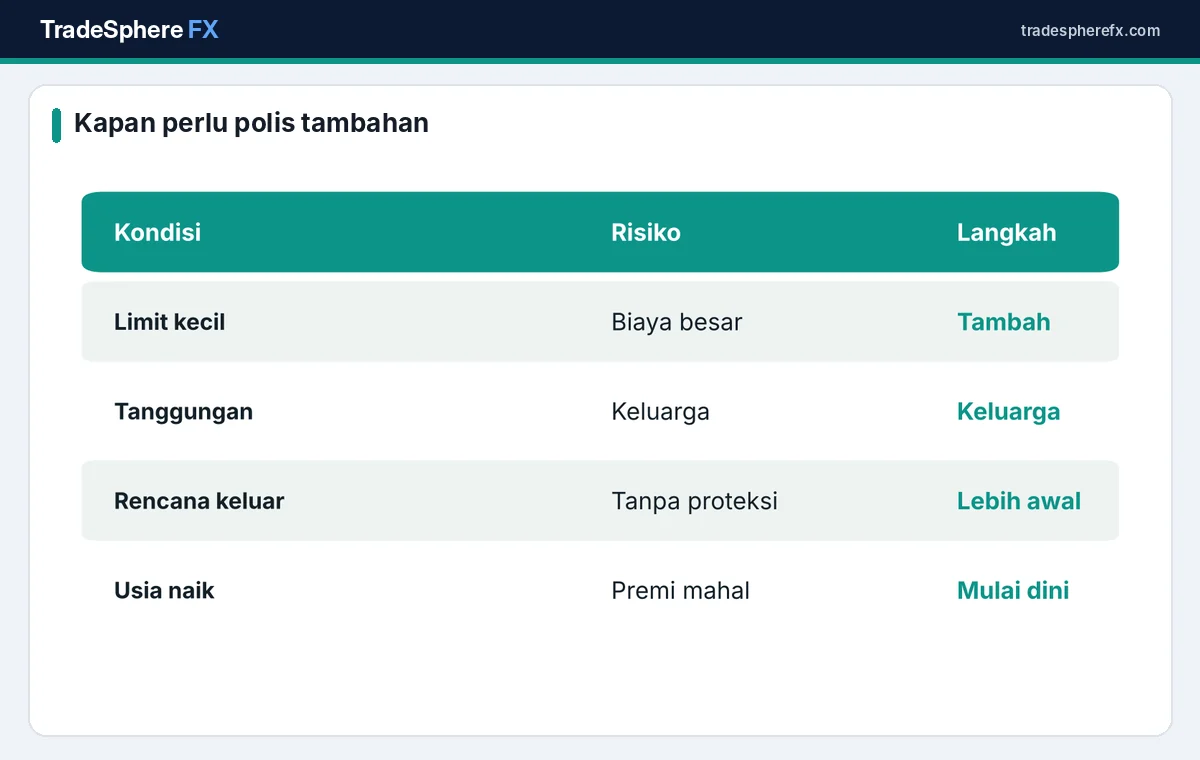
Polis individu layak dipertimbangkan jika limit asuransi kantor kecil, Anda memiliki tanggungan keluarga yang tidak ditanggung kantor, berencana pindah kerja atau berwirausaha, atau ingin terlindungi setelah pensiun. Membeli saat masih muda dan sehat biasanya lebih mudah dan premi lebih rendah.
Bagaimana dengan Pekerja yang Berisiko PHK?
Kondisi pasar kerja bisa berubah. Pekerja yang khawatir kehilangan pekerjaan sebaiknya memastikan ada perlindungan kesehatan yang tidak bergantung pada kantor. Persiapan menghadapi PHK dibahas di persiapan keuangan menghadapi PHK.
Bagaimana Mengatur Premi?
Premi polis individu sebaiknya tidak lebih dari porsi wajar penghasilan, misalnya sebagian dari alokasi proteksi dalam anggaran. Pilih limit sesuai kebutuhan, bukan yang paling tinggi. Hindari polis yang menggabungkan terlalu banyak manfaat jika tidak dibutuhkan.
Kesalahan yang Perlu Dihindari
- Tidak tahu limit asuransi kantor.
- Menunda membeli polis individu hingga usia lanjut.
- Mengabaikan tanggungan keluarga.
- Tidak membaca pengecualian dan masa tunggu.
Bagaimana Masa Tunggu Polis Individu?
Polis individu biasanya memiliki masa tunggu, misalnya 30 hari untuk penyakit umum dan lebih lama untuk penyakit tertentu. Selama masa tunggu, klaim untuk kondisi tertentu belum bisa diajukan. Karena itu, membeli polis jauh sebelum berhenti bekerja lebih aman.
Bagaimana dengan Rider pada Asuransi Jiwa?
Sebagian orang menambahkan rider kesehatan pada asuransi jiwa. Cara ini praktis, tetapi manfaat dan biaya rider perlu dibandingkan dengan polis kesehatan terpisah. Perbedaan jenis asuransi jiwa dibahas di asuransi jiwa berjangka vs unit link.
Bagaimana Konversi Polis Kumpulan?
Beberapa perusahaan asuransi memberi opsi konversi dari polis kumpulan ke polis individu saat karyawan keluar, kadang tanpa seleksi kesehatan ulang. Tanyakan opsi ini ke bagian SDM atau perusahaan asuransi sebelum berhenti bekerja.
Bagaimana dengan Asuransi Kesehatan untuk Anak?
Anak sering ditanggung asuransi kantor orang tua, tetapi hanya selama orang tua masih bekerja di perusahaan tersebut. Polis keluarga individu bisa menjadi pilihan agar perlindungan anak tidak terputus. Bandingkan premi dan manfaat polis keluarga dengan polis terpisah untuk setiap anggota.
Bagaimana Memilih Kelas Kamar?
Kelas kamar memengaruhi besar biaya rawat inap. Memilih kelas lebih tinggi dari limit polis bisa membuat sebagian biaya ditanggung sendiri secara proporsional. Pilih kelas kamar yang sesuai limit agar manfaat terpakai maksimal.
Apa yang Perlu Dicek Sekarang?
Minta buku polis atau daftar manfaat dari bagian SDM kantor, catat limit dan manfaatnya, lalu bandingkan dengan perkiraan kebutuhan keluarga. Jika ada celah, pertimbangkan polis individu atau rider tambahan.
Informasi perusahaan asuransi berizin tersedia di OJK dan informasi BPJS di BPJS Kesehatan.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa itu masa tunggu?
Periode awal polis ketika klaim untuk kondisi tertentu belum bisa diajukan.
Apa beda asuransi kesehatan kantor dan individu?
Polis kantor dibayar perusahaan dan berakhir saat keluar kerja; polis individu dibayar sendiri dan tetap berjalan.
Mengapa limit asuransi penting?
Karena biaya di atas limit harus ditanggung sendiri.
Kapan perlu polis individu?
Jika limit kantor kecil, ada tanggungan keluarga, berencana pindah kerja, atau ingin proteksi setelah pensiun.
Apa itu co-payment?
Bagian biaya yang ditanggung peserta, diatur 5% untuk produk tertentu dalam POJK 36/2025.
Kapan waktu terbaik membeli polis individu?
Saat masih muda dan sehat karena lebih mudah dan premi lebih rendah.