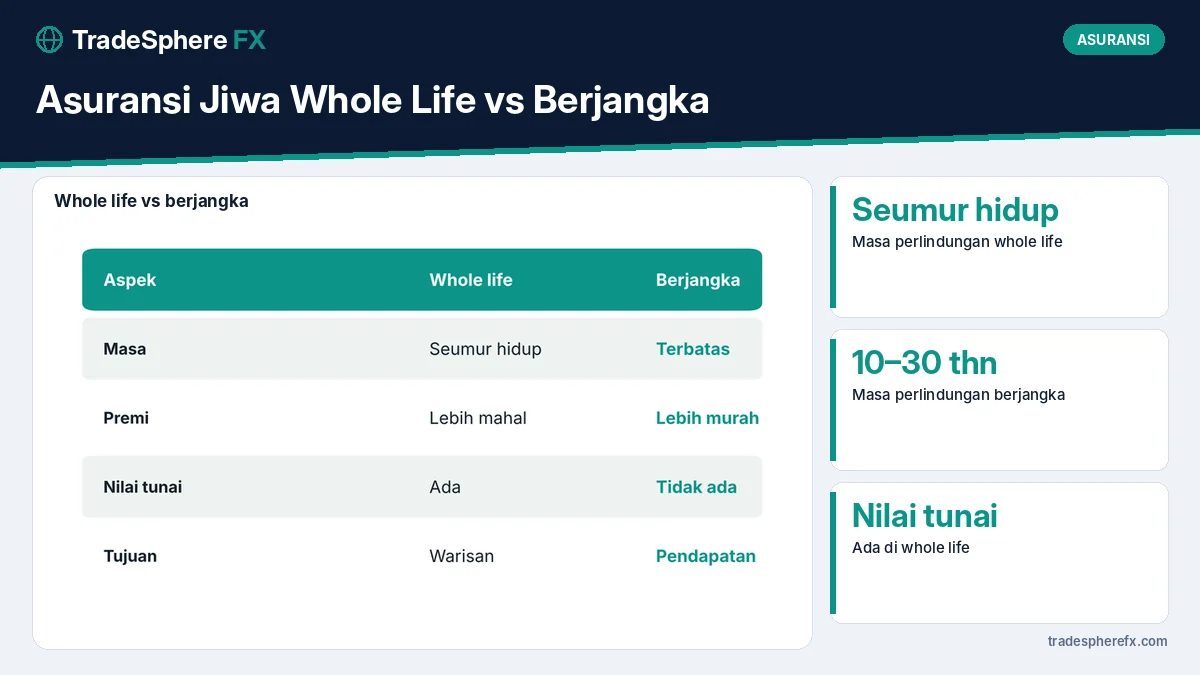
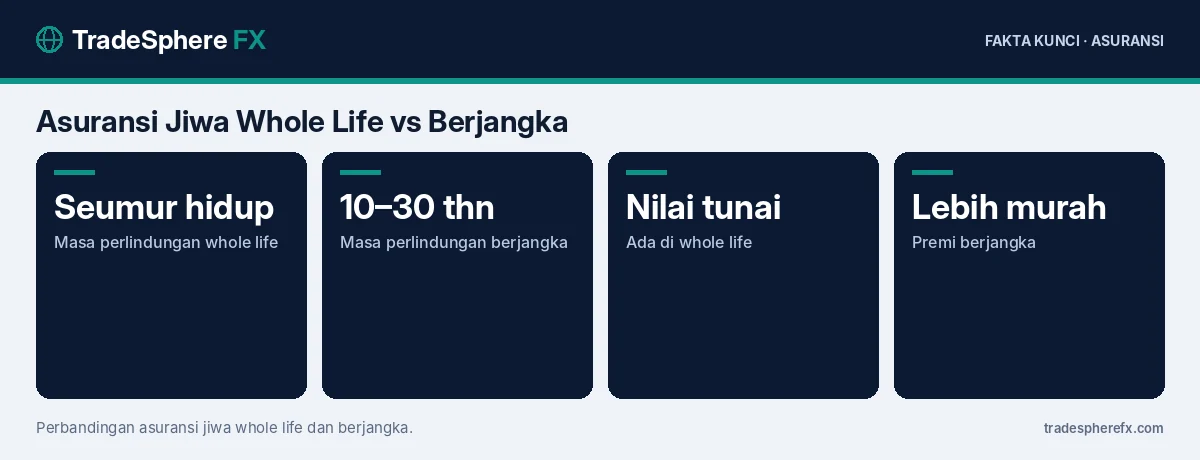
Asuransi jiwa whole life memberi perlindungan seumur hidup dan biasanya memiliki nilai tunai, sedangkan asuransi jiwa berjangka melindungi selama periode tertentu, misalnya 10–30 tahun, dengan premi jauh lebih murah; pilihan terbaik bergantung pada apakah tujuannya melindungi pendapatan keluarga atau menyiapkan warisan. Banyak keluarga muda memilih berjangka karena preminya terjangkau untuk uang pertanggungan besar.
Memahami perbedaannya membantu menghindari membeli produk yang tidak sesuai kebutuhan.
Apa Itu Asuransi Jiwa Berjangka?
Asuransi jiwa berjangka atau term life membayar uang pertanggungan jika tertanggung meninggal dalam masa perlindungan. Jika masa perlindungan berakhir dan tertanggung masih hidup, tidak ada pengembalian premi, kecuali produk dengan fitur pengembalian premi. Karena hanya melindungi, premi relatif murah.
Apa Itu Asuransi Jiwa Whole Life?
Whole life melindungi hingga usia tertentu, misalnya 99 atau 100 tahun. Selain perlindungan, sebagian premi membentuk nilai tunai yang bisa dipinjam atau dicairkan dengan ketentuan tertentu. Premi lebih mahal karena perusahaan hampir pasti membayar manfaat pada suatu saat.
| Aspek | Whole life | Berjangka |
|---|---|---|
| Masa perlindungan | Seumur hidup | Periode tertentu |
| Premi | Lebih mahal | Lebih murah |
| Nilai tunai | Ada | Umumnya tidak |
| Tujuan utama | Warisan, perencanaan jangka panjang | Mengganti pendapatan |
Kapan Berjangka Lebih Cocok?
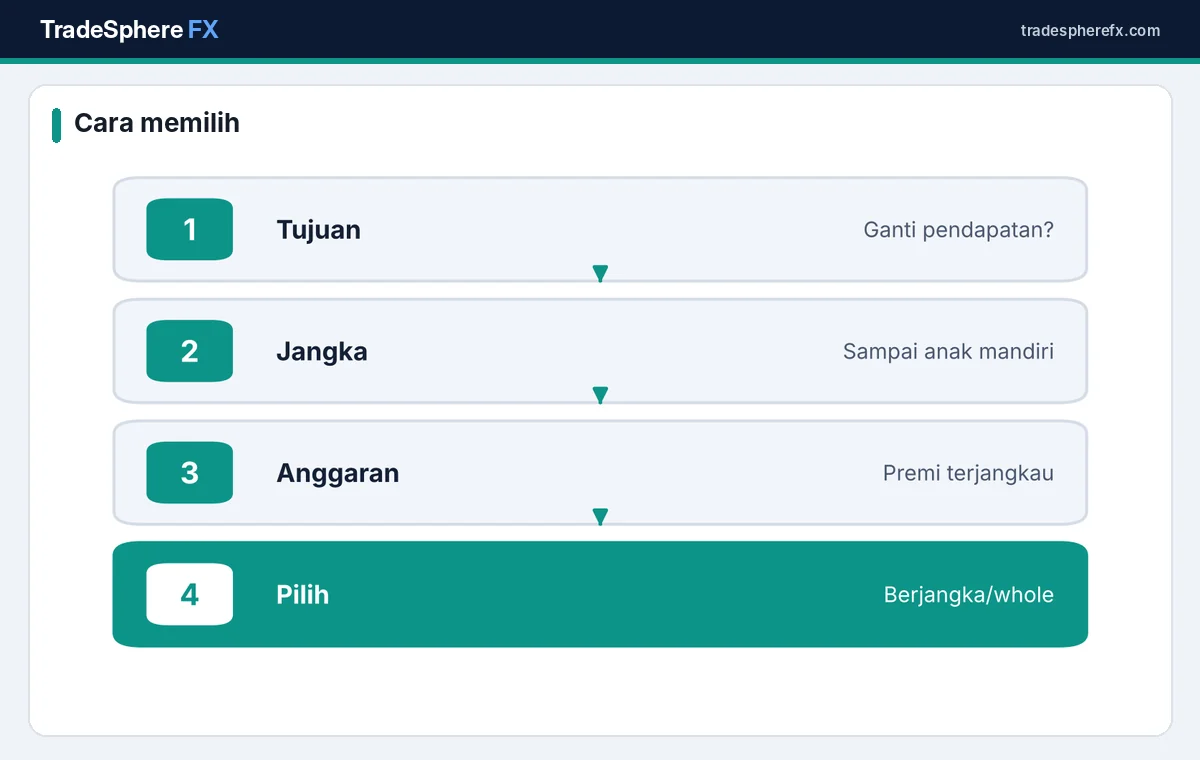
Jika tujuan utama adalah melindungi keluarga dari kehilangan pendapatan sampai anak mandiri atau KPR lunas, berjangka biasanya paling efisien. Uang pertanggungan besar bisa didapat dengan premi kecil. Cara menghitung uang pertanggungan ada di cara menghitung kebutuhan uang pertanggungan asuransi jiwa.
Kapan Whole Life Lebih Cocok?
Whole life cocok untuk perencanaan warisan, menyiapkan dana bagi ahli waris tanpa batas waktu, atau bagi yang ingin perlindungan seumur hidup dengan premi tetap. Pastikan anggaran mampu membayar premi dalam jangka panjang.
Bagaimana dengan Unit Link?
Unit link menggabungkan asuransi dan investasi. Biayanya cenderung lebih tinggi dan nilai investasi bisa naik turun. Perbandingannya dengan berjangka dibahas di asuransi jiwa berjangka vs unit link.
Contoh Perbandingan
Seorang pria 30 tahun yang ingin uang pertanggungan Rp1 miliar bisa mendapat asuransi berjangka 20 tahun dengan premi beberapa ratus ribu rupiah per bulan. Untuk whole life dengan uang pertanggungan sama, premi bisa beberapa kali lipat. Angka pasti bergantung pada usia, kesehatan, dan perusahaan.
Strategi Beli Berjangka dan Investasi Sisanya
Sebagian perencana keuangan menyarankan membeli asuransi berjangka dan menginvestasikan selisih premi secara terpisah. Strategi ini memisahkan perlindungan dan investasi, tetapi memerlukan disiplin menabung.
Hal yang Perlu Dicek di Polis
- Masa tunggu dan pengecualian, misalnya bunuh diri dalam dua tahun pertama.
- Apakah premi tetap atau naik saat perpanjangan.
- Ketentuan nilai tunai dan pinjaman polis untuk whole life.
- Masa tenggang pembayaran premi.
Bagaimana Jika Lupa Membayar Premi?
Polis bisa lapse jika premi tidak dibayar setelah masa tenggang. Cara memulihkan polis dijelaskan di grace period dan polis lapse.
Bagaimana Usia Memengaruhi Premi?
Premi asuransi jiwa naik seiring usia karena risiko meninggal meningkat. Membeli asuransi berjangka saat muda dan sehat bisa mengunci premi lebih rendah untuk masa perlindungan panjang. Menunda pembelian bisa membuat premi lebih mahal atau bahkan sulit diterima jika muncul masalah kesehatan.
Bagaimana dengan Asuransi Jiwa Kantor?
Asuransi jiwa dari kantor biasanya berakhir saat berhenti bekerja dan uang pertanggungannya terbatas. Karena itu, asuransi jiwa pribadi tetap diperlukan bagi yang memiliki tanggungan. Perbandingan untuk pemilik KPR ada di asuransi jiwa kredit vs berjangka.
Bagaimana Pilihan Syariah?
Asuransi jiwa syariah memakai prinsip tolong-menolong dengan dana tabarru. Produk berjangka dan seumur hidup juga tersedia dalam versi syariah. Perbedaannya dijelaskan di asuransi jiwa syariah vs konvensional.
Bagaimana Peran Inflasi?
Uang pertanggungan yang tetap akan berkurang nilainya karena inflasi. Dengan inflasi sekitar 3% per tahun, nilai riil uang pertanggungan turun cukup signifikan dalam 20 tahun. Pertimbangkan uang pertanggungan yang cukup besar atau tinjau ulang secara berkala.
Bagaimana Proses Klaim?
Ahli waris mengajukan klaim dengan dokumen seperti polis, surat keterangan kematian, dan identitas. Pastikan keluarga mengetahui polis dan cara menghubungi perusahaan asuransi, karena banyak klaim terlambat karena ahli waris tidak tahu ada polis.
Bagaimana Menunjuk Ahli Waris?
Tentukan ahli waris dengan jelas di polis dan perbarui saat terjadi perubahan, seperti menikah atau memiliki anak. Ahli waris yang tidak diperbarui bisa memperumit proses klaim. Informasikan keberadaan polis kepada keluarga terdekat.
Bagaimana Membandingkan Produk?
Bandingkan premi untuk uang pertanggungan yang sama, masa perlindungan, opsi perpanjangan, dan reputasi perusahaan dalam membayar klaim. Gunakan simulasi premi dari beberapa perusahaan sebelum memutuskan, dan baca ketentuan masa tunggu dengan teliti.
Bagaimana Memulai?
Tentukan tujuan, hitung kebutuhan uang pertanggungan, bandingkan beberapa produk, dan baca dokumen informasi produk dengan teliti. Pilih perusahaan yang terdaftar dan diawasi OJK.
Informasi resmi tersedia di Otoritas Jasa Keuangan dan Asosiasi Asuransi Jiwa Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa beda whole life dan berjangka?
Whole life melindungi seumur hidup dengan nilai tunai, berjangka melindungi periode tertentu dengan premi lebih murah.
Mana yang lebih murah?
Asuransi jiwa berjangka.
Kapan whole life cocok?
Untuk perencanaan warisan atau perlindungan seumur hidup dengan premi tetap.
Apakah premi berjangka dikembalikan?
Umumnya tidak, kecuali produk dengan fitur pengembalian premi.
Apa yang perlu dicek di polis?
Masa tunggu, pengecualian, ketentuan premi, nilai tunai, dan masa tenggang.