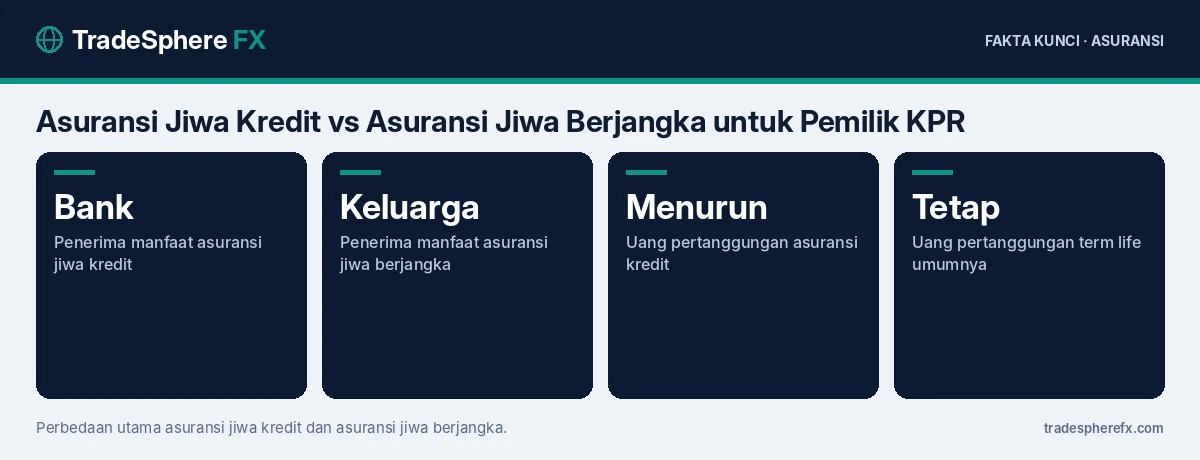
Asuransi jiwa kredit melunasi sisa KPR kepada bank jika debitur meninggal, sedangkan asuransi jiwa berjangka (term life) memberikan uang pertanggungan kepada keluarga. Keduanya melindungi risiko yang berbeda, sehingga banyak pemilik KPR sebenarnya membutuhkan keduanya.
Saat suku bunga tinggi dan cicilan KPR berpotensi naik, perlindungan bagi keluarga menjadi semakin penting. Rumah yang lunas belum tentu cukup jika keluarga kehilangan penghasilan utama.
Apa Itu Asuransi Jiwa Kredit?
Asuransi jiwa kredit adalah asuransi yang diwajibkan bank saat mengajukan KPR atau kredit lain. Jika debitur meninggal dalam masa kredit, perusahaan asuransi membayar sisa pokok utang kepada bank. Dengan begitu, keluarga tidak perlu melanjutkan cicilan dan sertifikat rumah dapat diserahkan. Premi biasanya dibayar sekaligus di awal atau dimasukkan ke biaya akad kredit.
Bagaimana Uang Pertanggungannya Berubah?
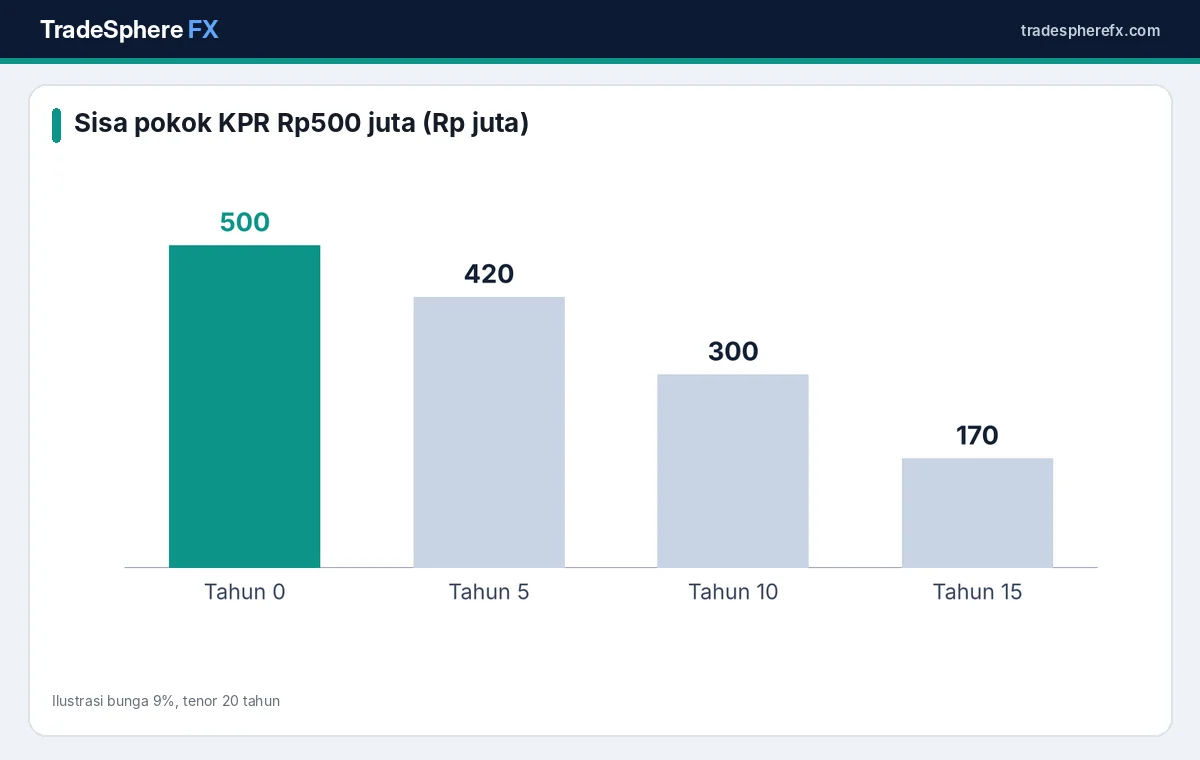
Uang pertanggungan asuransi jiwa kredit umumnya mengikuti sisa pokok KPR yang terus menurun. Pada contoh KPR Rp500 juta bertenor 20 tahun dengan bunga 9%, sisa pokok sekitar Rp420 juta pada tahun kelima, Rp300 juta pada tahun kesepuluh, dan Rp170 juta pada tahun kelima belas. Artinya, manfaatnya hanya cukup untuk melunasi utang, bukan untuk kebutuhan lain.
Apa Itu Asuransi Jiwa Berjangka?
Asuransi jiwa berjangka memberikan uang pertanggungan tetap kepada ahli waris jika tertanggung meninggal dalam masa perlindungan, misalnya 10, 20, atau 30 tahun. Preminya relatif murah dibanding asuransi jiwa dengan unsur investasi. Uang ini bisa dipakai keluarga untuk biaya hidup, pendidikan anak, atau melunasi utang lain. Perbedaannya dengan unit link dijelaskan di asuransi jiwa berjangka vs unit link.
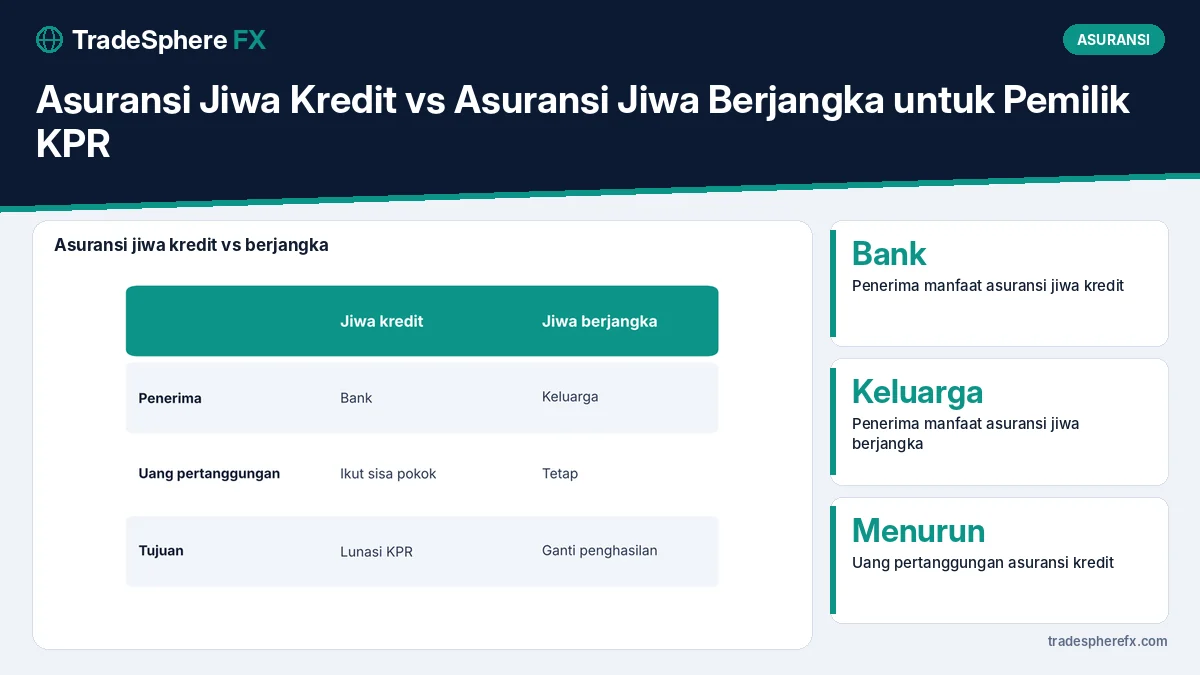
| Aspek | Asuransi jiwa kredit | Asuransi jiwa berjangka |
|---|---|---|
| Penerima manfaat | Bank | Keluarga |
| Uang pertanggungan | Menurun mengikuti sisa pokok | Umumnya tetap |
| Tujuan | Melunasi KPR | Menggantikan penghasilan |
| Wajib | Biasanya diwajibkan bank | Pilihan pribadi |
Mengapa Asuransi Kredit Saja Belum Cukup?
Bayangkan pencari nafkah utama meninggal. Asuransi kredit melunasi rumah, tetapi keluarga tetap membutuhkan biaya makan, sekolah, listrik, dan transportasi setiap bulan. Jika tidak ada sumber penghasilan lain, keluarga bisa kesulitan meski rumahnya sudah lunas. Asuransi jiwa berjangka mengisi celah ini.
Berapa Uang Pertanggungan yang Dibutuhkan?
Cara sederhana adalah mengalikan pengeluaran tahunan keluarga dengan jumlah tahun yang perlu dilindungi, lalu dikurangi aset yang ada. Misalnya, pengeluaran Rp120 juta per tahun selama 10 tahun membutuhkan sekitar Rp1,2 miliar, belum termasuk biaya pendidikan. Karena KPR sudah dilunasi asuransi kredit, cicilan tidak perlu dimasukkan dalam hitungan. Panduan lengkapnya ada di cara menghitung kebutuhan uang pertanggungan asuransi jiwa.
Apa yang Perlu Dicek di Polis Asuransi Kredit?
- Apakah menanggung meninggal karena sakit dan kecelakaan.
- Apakah ada perluasan cacat tetap total.
- Masa tunggu dan pengecualian, misalnya penyakit yang sudah ada sebelumnya.
- Prosedur klaim dan dokumen yang dibutuhkan ahli waris.
- Apakah premi dikembalikan sebagian jika KPR dilunasi lebih awal.
Bagaimana Jika KPR Dipindah ke Bank Lain?
Saat take over KPR, asuransi kredit lama biasanya berakhir dan bank baru mewajibkan asuransi baru. Premi baru dihitung berdasarkan usia saat itu, sehingga bisa lebih mahal. Pertimbangkan biaya ini dalam hitungan refinancing.
Apakah Asuransi Kesehatan Juga Penting?
Ya. Asuransi jiwa melindungi dari risiko meninggal, sedangkan biaya sakit berat bisa menguras tabungan sebelum risiko meninggal terjadi. Asuransi penyakit kritis dan asuransi kesehatan melengkapi perlindungan, seperti dibahas di asuransi penyakit kritis: cara kerja dan bedanya dengan asuransi kesehatan.
Berapa Kira-kira Premi Asuransi Jiwa Berjangka?
Premi asuransi jiwa berjangka bergantung pada usia, jenis kelamin, kebiasaan merokok, kondisi kesehatan, dan besar uang pertanggungan. Untuk orang dewasa muda yang sehat, premi untuk uang pertanggungan ratusan juta hingga satu miliar rupiah sering jauh lebih murah dibanding asuransi jiwa dengan unsur investasi. Semakin muda saat membeli, semakin rendah preminya. Bandingkan beberapa penawaran dan pastikan premi tetap terjangkau sepanjang masa perlindungan.
Bagaimana Jika Debitur Mengalami Cacat Tetap?
Sebagian asuransi jiwa kredit juga menanggung cacat tetap total, sehingga sisa KPR dilunasi jika debitur tidak lagi mampu bekerja. Namun, tidak semua polis memiliki manfaat ini. Periksa apakah perluasan cacat tetap termasuk dalam polis Anda. Jika tidak, pertimbangkan asuransi jiwa berjangka dengan manfaat tambahan cacat atau asuransi kecelakaan diri, seperti dijelaskan di asuransi kecelakaan diri.
Tips Memilih Perlindungan untuk Pemilik KPR
- Pastikan asuransi kredit aktif dan simpan salinan polisnya.
- Hitung kebutuhan keluarga di luar cicilan KPR.
- Pilih asuransi jiwa berjangka dengan masa perlindungan hingga anak mandiri.
- Beri tahu pasangan atau keluarga di mana dokumen polis disimpan.
- Tinjau ulang perlindungan setiap ada perubahan besar seperti kelahiran anak.
Informasi perlindungan konsumen asuransi tersedia di OJK dan informasi industri asuransi jiwa di AAJI.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa itu asuransi jiwa kredit?
Asuransi yang melunasi sisa utang KPR kepada bank jika debitur meninggal dalam masa kredit.
Siapa penerima manfaat asuransi jiwa kredit?
Bank pemberi kredit, bukan keluarga debitur.
Apakah pemilik KPR masih perlu asuransi jiwa berjangka?
Umumnya perlu, karena keluarga tetap membutuhkan biaya hidup meski rumah sudah lunas.
Mengapa uang pertanggungan asuransi kredit menurun?
Karena mengikuti sisa pokok KPR yang berkurang setiap kali cicilan dibayar.
Apa yang terjadi pada asuransi kredit saat take over KPR?
Biasanya berakhir dan bank baru mewajibkan asuransi baru dengan premi sesuai usia saat itu.