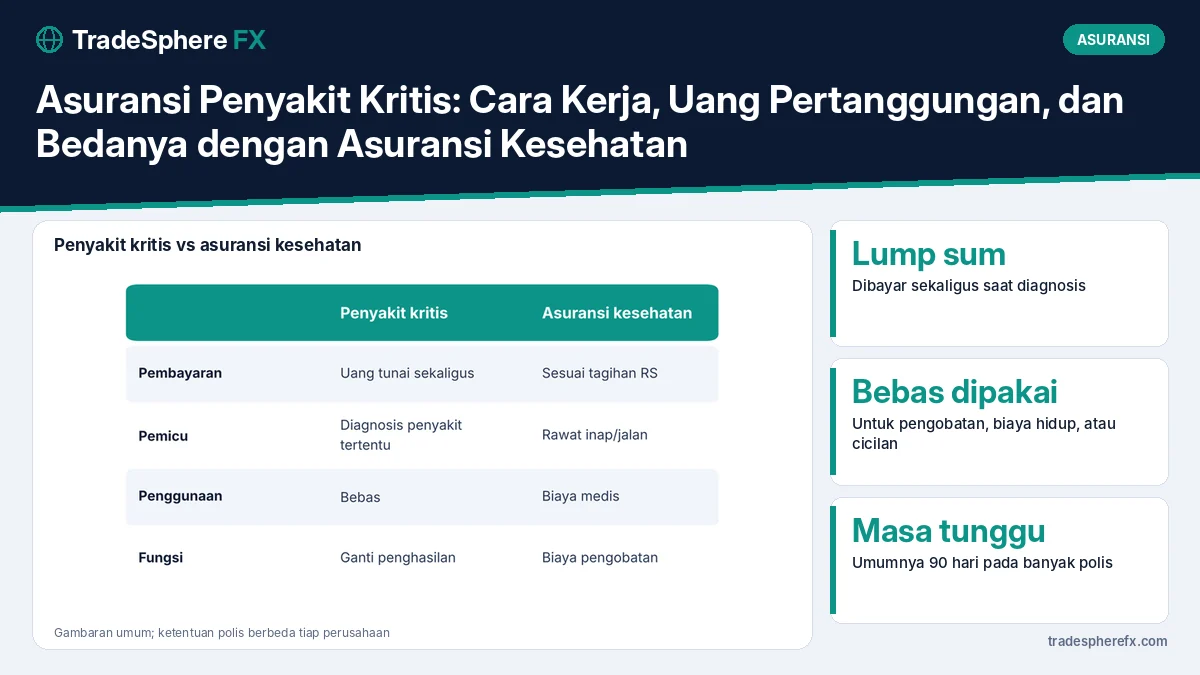
Asuransi penyakit kritis adalah asuransi yang membayar uang pertanggungan sekaligus (lump sum) ketika tertanggung didiagnosis menderita penyakit kritis yang tercantum di polis, seperti serangan jantung, stroke, atau kanker. Berbeda dengan asuransi kesehatan yang mengganti biaya rumah sakit, dana dari asuransi penyakit kritis bebas dipakai, termasuk untuk menggantikan penghasilan selama masa pemulihan.

Bagaimana Cara Kerja Asuransi Penyakit Kritis?
- Anda membayar premi sesuai jangka waktu polis.
- Jika didiagnosis penyakit kritis yang tercantum dalam polis, sesuai definisi medis polis, Anda mengajukan klaim.
- Setelah klaim disetujui, perusahaan membayar uang pertanggungan (UP) dalam satu kali pembayaran.
- Dana dapat dipakai untuk apa pun: biaya pengobatan, biaya hidup, cicilan, atau kebutuhan keluarga.
Apa Bedanya dengan Asuransi Kesehatan?
| Aspek | Asuransi penyakit kritis | Asuransi kesehatan |
|---|---|---|
| Cara bayar | Uang tunai sekaligus | Mengganti tagihan rumah sakit |
| Pemicu klaim | Diagnosis penyakit tertentu | Rawat inap atau rawat jalan |
| Penggunaan dana | Bebas | Terbatas pada biaya medis |
| Fungsi utama | Mengganti penghasilan yang hilang | Menanggung biaya pengobatan |
Keduanya saling melengkapi. Asuransi kesehatan dan BPJS Kesehatan menanggung biaya pengobatan, sedangkan asuransi penyakit kritis menjaga arus kas keluarga. Koordinasi antara BPJS dan asuransi swasta dijelaskan di koordinasi manfaat BPJS Kesehatan.
Istilah Penting dalam Polis
- Masa tunggu: periode awal ketika klaim penyakit kritis belum bisa diajukan, pada banyak polis sekitar 90 hari. Konsep masa tunggu dibahas di masa tunggu asuransi kesehatan.
- Masa bertahan hidup (survival period): tertanggung harus masih hidup beberapa hari setelah diagnosis agar klaim dibayar.
- Definisi penyakit: setiap penyakit memiliki kriteria medis tertentu. Tidak semua diagnosis otomatis memenuhi syarat.
- Tahap penyakit: sebagian produk membayar sebagian UP untuk tahap awal dan sisanya untuk tahap lanjut.
Berapa Uang Pertanggungan yang Dibutuhkan?
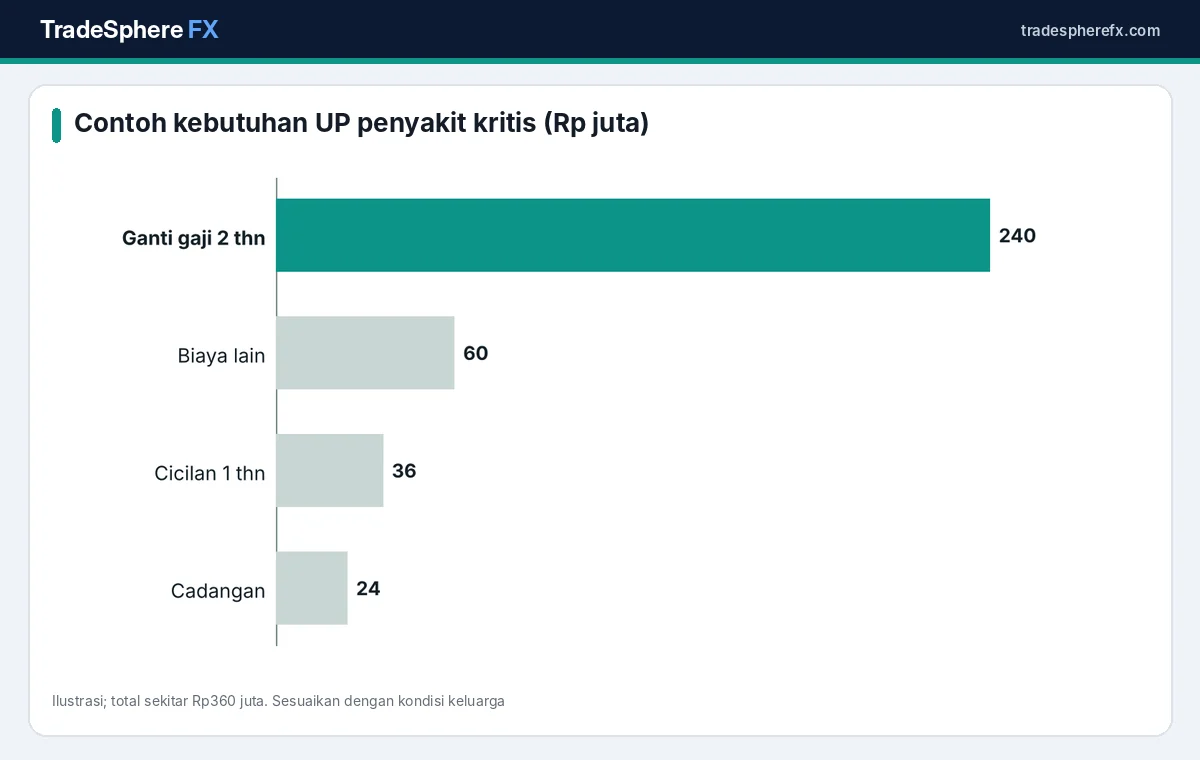
Cara sederhana: hitung penghasilan yang mungkin hilang selama masa pemulihan, ditambah biaya yang tidak ditanggung asuransi kesehatan.
Contoh untuk penghasilan Rp10 juta per bulan:
| Komponen | Kebutuhan |
|---|---|
| Ganti penghasilan 2 tahun | Rp240 juta |
| Biaya di luar tanggungan asuransi kesehatan | Rp60 juta |
| Cicilan berjalan 1 tahun | Rp36 juta |
| Cadangan pemulihan | Rp24 juta |
| Total | sekitar Rp360 juta |
Perhitungan ini mirip pendekatan kebutuhan pada asuransi jiwa, seperti dibahas di cara menghitung uang pertanggungan asuransi jiwa.
Bentuk Produk yang Umum
- Produk mandiri: polis khusus penyakit kritis.
- Asuransi tambahan (rider): ditambahkan pada asuransi jiwa atau unit link. Pahami apakah klaim penyakit kritis mengurangi UP asuransi jiwa utama atau tidak.
- Produk dengan pengembalian premi: premi lebih mahal, sebagian premi kembali jika tidak ada klaim.
Tips Memilih Asuransi Penyakit Kritis
- Bandingkan daftar dan definisi penyakit, bukan hanya jumlahnya.
- Isi formulir kesehatan dengan jujur, karena ketidaksesuaian bisa membuat klaim ditolak.
- Beli saat usia muda dan sehat, ketika premi lebih murah dan peluang diterima lebih besar.
- Pastikan perusahaan berizin dan diawasi OJK.
- Baca dokumen RIPLAY dari perusahaan asuransi sebelum membeli.
Berapa Kisaran Premi dan Apa yang Memengaruhinya?
Premi asuransi penyakit kritis dipengaruhi beberapa faktor:
| Faktor | Pengaruh terhadap premi |
|---|---|
| Usia saat masuk | Semakin tua, premi semakin tinggi |
| Uang pertanggungan | Semakin besar UP, premi naik |
| Kebiasaan merokok | Perokok umumnya membayar lebih mahal |
| Riwayat kesehatan | Bisa menambah premi atau pengecualian |
| Jumlah penyakit yang ditanggung | Cakupan luas berarti premi lebih tinggi |
| Masa pertanggungan | Hingga usia lanjut berarti premi lebih besar |
Karena itu, membeli lebih awal sering lebih efisien. Premi yang dikunci saat usia muda juga lebih ringan untuk dipertahankan dalam jangka panjang.
Langkah Klaim Asuransi Penyakit Kritis
- Laporkan diagnosis ke perusahaan asuransi sesegera mungkin.
- Kumpulkan dokumen medis: hasil pemeriksaan, laporan patologi atau radiologi, dan surat keterangan dokter spesialis.
- Isi formulir klaim dan lampirkan identitas serta polis.
- Penuhi masa bertahan hidup sesuai ketentuan polis.
- Tunggu penilaian medis dari perusahaan; kadang diperlukan pemeriksaan tambahan.
Dokumen medis yang lengkap sejak awal membuat proses lebih cepat. Simpan salinan digital semua hasil pemeriksaan.
Apakah BPJS Kesehatan Sudah Cukup?
BPJS Kesehatan menanggung banyak pengobatan penyakit berat, termasuk pada penyakit katastropik seperti jantung, kanker, dan stroke, sesuai prosedur dan kelas perawatan. Namun BPJS tidak menggantikan penghasilan yang hilang ketika pasien tidak dapat bekerja.
Inilah celah yang diisi asuransi penyakit kritis:
| Kebutuhan saat sakit kritis | BPJS/asuransi kesehatan | Asuransi penyakit kritis |
|---|---|---|
| Biaya rumah sakit dan tindakan | Ya, sesuai ketentuan | Bisa dipakai |
| Penghasilan yang hilang | Tidak | Ya |
| Biaya transportasi dan pendamping | Umumnya tidak | Ya |
| Cicilan rumah dan kendaraan | Tidak | Ya |
Jadi, BPJS sebaiknya tetap dijaga sebagai fondasi, sementara asuransi penyakit kritis menjadi lapisan perlindungan penghasilan.
Siapa yang Paling Membutuhkan?
Asuransi penyakit kritis paling relevan bagi pencari nafkah utama, pekerja lepas tanpa jaminan penghasilan saat sakit, dan keluarga yang memiliki cicilan besar seperti KPR.
Daftar perusahaan asuransi berizin dapat dicek di situs OJK, dan informasi edukasi asuransi tersedia di Asosiasi Asuransi Jiwa Indonesia (AAJI).
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa itu asuransi penyakit kritis?
Asuransi penyakit kritis membayar uang pertanggungan sekaligus ketika tertanggung didiagnosis penyakit kritis yang tercantum di polis, dan dana tersebut bebas dipakai.
Apa bedanya asuransi penyakit kritis dan asuransi kesehatan?
Asuransi kesehatan mengganti biaya pengobatan sesuai tagihan, sedangkan asuransi penyakit kritis membayar uang tunai sekaligus untuk menggantikan penghasilan dan kebutuhan lain.
Berapa uang pertanggungan penyakit kritis yang ideal?
Patokan umumnya penghasilan 1–3 tahun ditambah biaya yang tidak ditanggung asuransi kesehatan dan cicilan berjalan. Untuk penghasilan Rp10 juta per bulan, contohnya sekitar Rp360 juta.
Apa itu masa bertahan hidup dalam asuransi penyakit kritis?
Masa bertahan hidup adalah syarat bahwa tertanggung masih hidup beberapa hari setelah diagnosis agar klaim penyakit kritis dibayarkan.