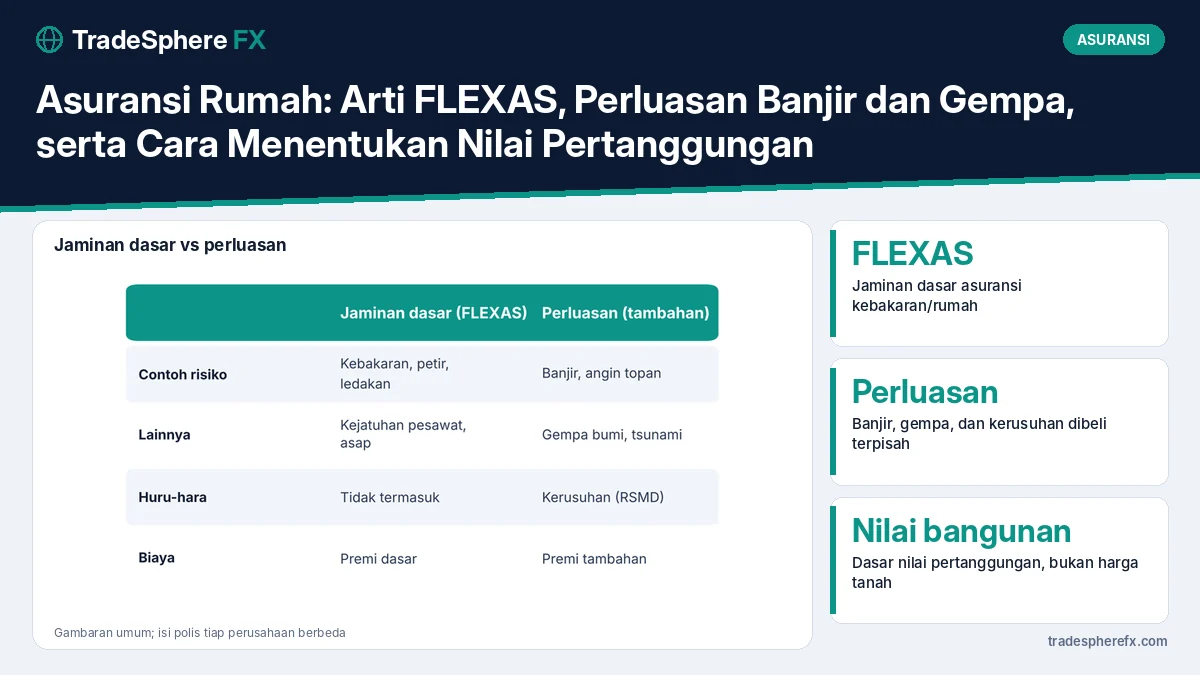
Asuransi rumah melindungi bangunan (dan isi rumah, bila dipilih) dari risiko kerugian tertentu. Jaminan dasarnya umumnya FLEXAS, yaitu kebakaran, petir, ledakan, kejatuhan pesawat, dan asap. Risiko seperti banjir, angin topan, dan gempa bumi biasanya tidak otomatis ditanggung dan harus ditambahkan sebagai perluasan jaminan. Menjelang musim hujan, memeriksa isi polis menjadi langkah penting.
Apa Arti FLEXAS?
FLEXAS adalah singkatan dari risiko dasar dalam polis standar asuransi kebakaran di Indonesia:
| Huruf | Risiko | Contoh |
|---|---|---|
| F | Fire (kebakaran) | Korsleting listrik |
| L | Lightning (petir) | Sambaran petir merusak atap |
| EX | Explosion (ledakan) | Ledakan tabung gas |
| A | Aircraft (kejatuhan pesawat) | Benda jatuh dari pesawat |
| S | Smoke (asap) | Asap dari kebakaran |
Polis rumah tinggal biasanya memakai dasar ini, lalu ditambah perluasan sesuai kebutuhan.
Risiko Apa yang Perlu Perluasan?
- Banjir, angin topan, badai, tanah longsor: penting untuk rumah di daerah rawan genangan.
- Gempa bumi, letusan gunung berapi, tsunami: relevan di banyak wilayah Indonesia yang berada di jalur cincin api.
- Kerusuhan dan huru-hara (RSMD).
- Pencurian dengan kekerasan, untuk isi rumah.
Untuk kendaraan, logika serupa berlaku. Penjelasannya ada di asuransi mobil untuk banjir.
Bagaimana Menentukan Nilai Pertanggungan?
Nilai pertanggungan sebaiknya mengikuti biaya membangun kembali bangunan, bukan harga pasar rumah. Harga tanah tidak diasuransikan, karena tanah tidak terbakar atau hanyut.
Cara sederhana menghitung:
- Ukur luas bangunan (m²).
- Kalikan dengan perkiraan biaya bangun per m² di daerah Anda.
- Tambahkan nilai isi rumah jika ingin ikut diasuransikan.
Contoh: bangunan 100 m² dengan biaya bangun Rp5 juta per m² memiliki nilai sekitar Rp500 juta.
Mengapa Nilai Pertanggungan Tidak Boleh Terlalu Rendah?
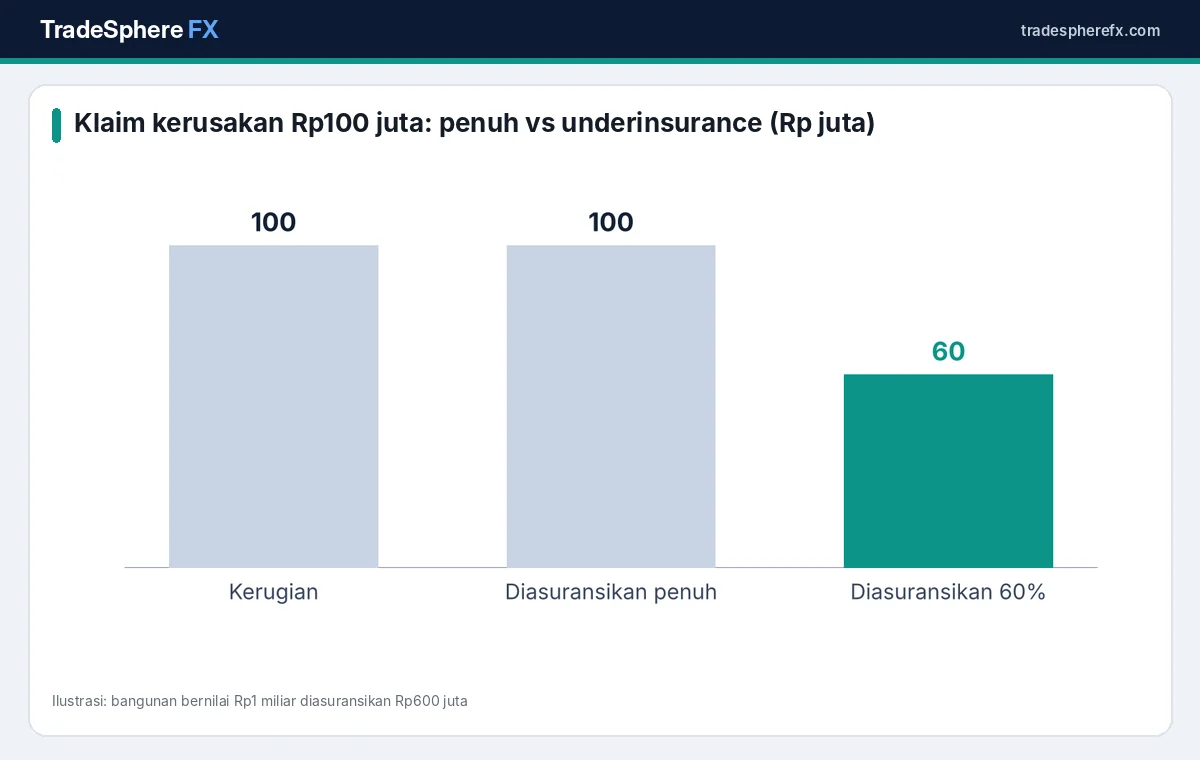
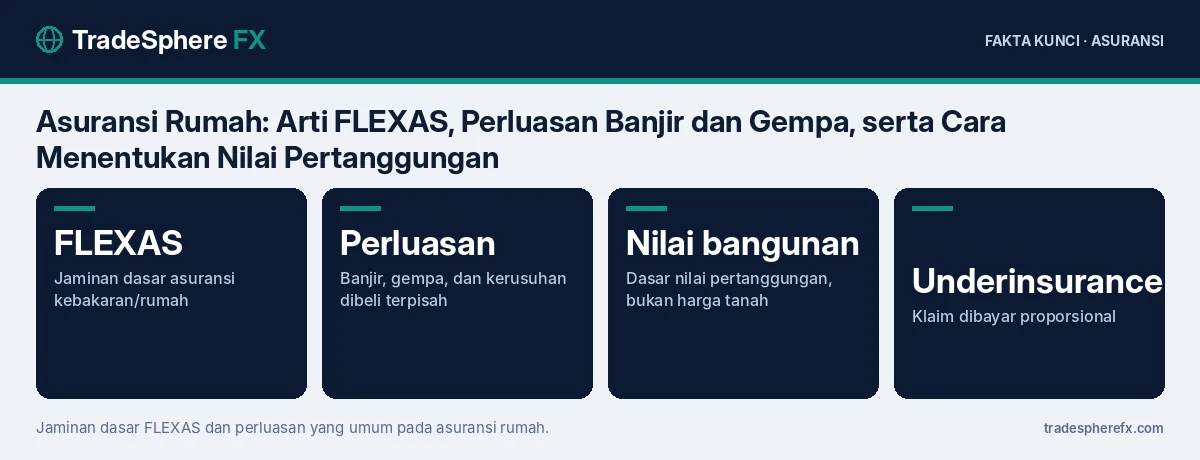
Jika nilai pertanggungan lebih rendah dari nilai sebenarnya (underinsurance), klaim dapat dibayar secara proporsional.
Contoh: bangunan bernilai Rp1 miliar diasuransikan Rp600 juta (60%). Saat terjadi kerusakan Rp100 juta, klaim yang dibayar bisa hanya sekitar Rp60 juta. Penjelasan lengkapnya ada di underinsurance asuransi kebakaran rumah.
Risiko Sendiri (Deductible)
Perluasan seperti banjir dan gempa sering memiliki risiko sendiri, yaitu bagian kerugian yang ditanggung pemilik. Bentuknya bisa persentase dari nilai klaim atau jumlah tetap. Pahami angkanya sebelum membeli.
Apakah Isi Rumah Perlu Diasuransikan?
Polis rumah tinggal bisa mencakup bangunan saja atau bangunan dan isi. Isi rumah meliputi perabot, elektronik, dan peralatan rumah tangga.
Cara menentukan nilainya:
- Buat daftar barang bernilai besar seperti kulkas, televisi, mesin cuci, dan furnitur.
- Perkirakan biaya penggantian dengan barang sejenis.
- Simpan foto dan nota pembelian sebagai bukti saat klaim.
Barang berharga khusus seperti perhiasan, uang tunai, atau karya seni biasanya tidak otomatis ditanggung atau memiliki batas tertentu. Jika memiliki barang bernilai tinggi, tanyakan apakah perlu dicantumkan secara khusus dalam polis.
Untuk rumah yang disewakan, perhatikan bahwa penyewa umumnya bertanggung jawab atas isi miliknya sendiri, sementara pemilik mengasuransikan bangunan.
Langkah Pencegahan di Musim Hujan
- Bersihkan talang dan saluran air sebelum puncak musim hujan.
- Naikkan barang elektronik dan dokumen penting dari lantai.
- Periksa instalasi listrik, karena korsleting saat banjir bisa memicu kebakaran.
- Simpan dokumen polis dalam bentuk digital.
Cara Klaim Asuransi Rumah
- Amankan diri dan keluarga lebih dulu.
- Dokumentasikan kerusakan dengan foto dan video sebelum membersihkan.
- Laporkan ke perusahaan asuransi sesuai batas waktu polis.
- Siapkan dokumen: polis, identitas, bukti kepemilikan, laporan kejadian, dan estimasi biaya perbaikan.
- Ikuti proses survei oleh penilai kerugian.
Bagaimana dengan Asuransi Rumah dari KPR?
Pemilik rumah yang membeli dengan KPR biasanya diwajibkan bank memiliki asuransi kebakaran. Ada beberapa hal yang sering terlewat:
- Penerima manfaat pertama adalah bank, karena rumah menjadi agunan.
- Nilai pertanggungan kadang hanya mengikuti nilai kredit, bukan nilai bangunan sebenarnya.
- Perluasan banjir atau gempa belum tentu termasuk.
Periksa polis yang diberikan bank. Jika perlindungannya belum cukup, Anda bisa meminta perluasan atau membeli polis tambahan untuk isi rumah.
Berapa Kisaran Biaya Premi?
Premi asuransi rumah biasanya dihitung sebagai persentase dari nilai pertanggungan. Besarnya bergantung pada:
| Faktor | Pengaruh |
|---|---|
| Konstruksi bangunan | Bangunan permanen biasanya lebih murah |
| Lokasi | Daerah rawan banjir atau gempa lebih mahal |
| Perluasan yang dipilih | Setiap perluasan menambah premi |
| Okupasi | Rumah tinggal berbeda dengan ruko atau kos |
Contohnya, perluasan gempa untuk rumah di zona risiko tinggi bisa menambah premi cukup signifikan dibanding jaminan dasar. Karena itu, minta rincian premi per perluasan agar Anda bisa memilih sesuai kebutuhan.
Tips Memilih Asuransi Rumah
- Pilih perluasan sesuai risiko lokasi rumah.
- Perbarui nilai pertanggungan setiap tahun mengikuti kenaikan biaya bangunan.
- Bayar premi tahunan melalui sinking fund agar tidak memberatkan.
- Pastikan perusahaan asuransi berizin dan diawasi OJK.
Prakiraan cuaca dan peringatan dini dapat dipantau di BMKG, dan daftar perusahaan asuransi umum berizin tersedia di OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa arti FLEXAS dalam asuransi rumah?
FLEXAS adalah jaminan dasar asuransi kebakaran yang mencakup kebakaran (fire), petir (lightning), ledakan (explosion), kejatuhan pesawat (aircraft), dan asap (smoke).
Apakah asuransi rumah menanggung banjir?
Umumnya tidak otomatis. Banjir, angin topan, dan tanah longsor biasanya harus ditambahkan sebagai perluasan jaminan dengan premi tambahan.
Apakah harga tanah ikut diasuransikan?
Tidak. Nilai pertanggungan didasarkan pada biaya membangun kembali bangunan dan, bila dipilih, nilai isi rumah.
Apa yang terjadi jika nilai pertanggungan terlalu rendah?
Terjadi underinsurance, sehingga klaim dapat dibayar proporsional. Rumah bernilai Rp1 miliar yang diasuransikan Rp600 juta bisa hanya menerima 60% dari kerugian.