Asuransi kebakaran rumah sering dibeli bersama KPR. Masalahnya, banyak pemilik rumah tidak pernah memperbarui nilai pertanggungan. Saat terjadi kerugian, mereka terkejut karena klaim tidak dibayar penuh. Kondisi ini disebut underinsurance.
Apa Itu Underinsurance?
Underinsurance terjadi ketika nilai pertanggungan dalam polis lebih rendah dari nilai sebenarnya objek yang diasuransikan. Dalam asuransi kebakaran, penanggung umumnya menerapkan prinsip proporsional (average): klaim dibayar sesuai perbandingan nilai pertanggungan dengan nilai sebenarnya.
Rumus Klaim Proporsional
Klaim dibayar = (nilai pertanggungan ÷ nilai sebenarnya) × kerugian
Contoh Hitungan
- Nilai bangunan rumah sebenarnya: Rp1.000.000.000
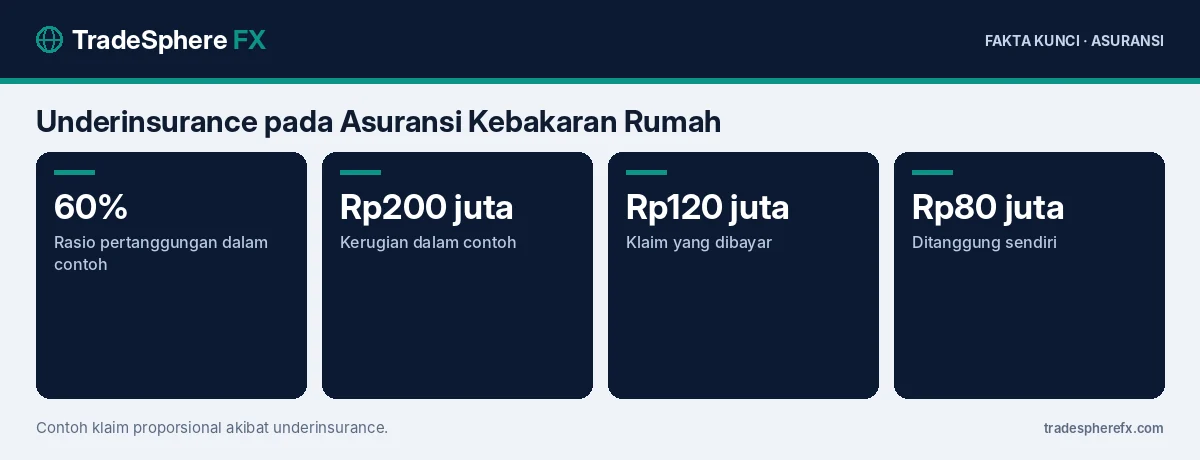
- Nilai pertanggungan di polis: Rp600.000.000
- Kerugian akibat kebakaran sebagian: Rp200.000.000
Klaim dibayar = (600 ÷ 1.000) × Rp200.000.000 = Rp120.000.000
Pemilik rumah harus menanggung sendiri Rp80.000.000, padahal nilai kerugian masih jauh di bawah nilai pertanggungan Rp600 juta.
| Kondisi | Rasio | Klaim untuk kerugian Rp200 juta |
|---|---|---|
| Diasuransikan Rp1 miliar | 100% | Rp200 juta |
| Diasuransikan Rp800 juta | 80% | Rp160 juta |
| Diasuransikan Rp600 juta | 60% | Rp120 juta |
Angka di atas belum memperhitungkan risiko sendiri (deductible) jika ada di polis.
Mengapa Underinsurance Sering Terjadi?
- Nilai polis mengikuti harga saat KPR, padahal biaya membangun naik setiap tahun.
- Salah memasukkan harga tanah. Asuransi kebakaran menanggung bangunan dan isi, bukan tanah. Yang dihitung adalah biaya membangun kembali.
- Renovasi tidak dilaporkan, misalnya penambahan lantai atau dapur baru.
- Ingin premi murah dengan menurunkan nilai pertanggungan.
Cara Menghindarinya
- Hitung biaya membangun kembali: luas bangunan × biaya konstruksi per meter persegi di daerah Anda.
- Tinjau nilai pertanggungan setiap tahun, terutama saat harga bahan bangunan naik.
- Laporkan renovasi kepada penanggung.
- Asuransikan isi rumah secara terpisah jika perlu, misalnya perabot dan elektronik.
- Pahami perluasan jaminan seperti banjir, gempa bumi, dan huru-hara, yang tidak otomatis termasuk dalam polis standar.
Kaitannya dengan Kesehatan Industri
Memilih penanggung yang sehat juga penting. Perusahaan asuransi wajib memenuhi ekuitas minimum hingga akhir 2026, seperti dibahas di tenggat ekuitas minimum asuransi. Prinsip memilih perlindungan sesuai kebutuhan juga berlaku untuk kendaraan, sebagaimana dijelaskan di asuransi mobil all risk vs TLO.
Informasi perlindungan konsumen asuransi tersedia di situs OJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu.
Pertanyaan yang Sering Diajukan
Apa itu underinsurance?
Underinsurance adalah kondisi ketika nilai pertanggungan dalam polis lebih rendah dari nilai sebenarnya objek yang diasuransikan, sehingga klaim bisa dibayar secara proporsional.
Bagaimana cara menghitung klaim proporsional?
Klaim dibayar sama dengan nilai pertanggungan dibagi nilai sebenarnya, lalu dikalikan nilai kerugian. Contoh: (600 ÷ 1.000) × Rp200 juta = Rp120 juta.
Apakah harga tanah ikut diasuransikan dalam asuransi kebakaran?
Tidak. Asuransi kebakaran menanggung bangunan dan isi, sehingga nilai pertanggungan sebaiknya dihitung dari biaya membangun kembali, bukan harga tanah.