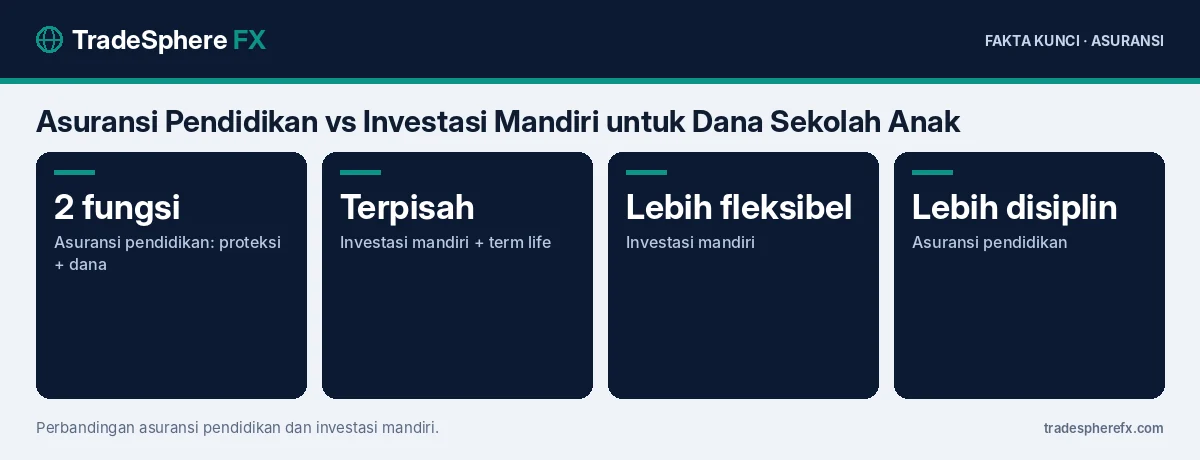
Asuransi pendidikan vs investasi mandiri adalah pilihan antara produk yang menggabungkan perlindungan jiwa dan tabungan pendidikan dalam satu polis, dengan strategi memisahkan keduanya: membeli asuransi jiwa berjangka dan berinvestasi sendiri melalui reksa dana, SBN, atau tabungan berjangka. Masing-masing memiliki kelebihan, tergantung disiplin dan kebutuhan keluarga.
Biaya pendidikan di Indonesia cenderung naik lebih cepat dari inflasi umum. Karena itu, menyiapkan dana sejak dini lebih penting daripada memilih produk yang “sempurna”.
Apa Itu Asuransi Pendidikan?
Asuransi pendidikan adalah asuransi jiwa yang memberikan manfaat tahapan pada usia tertentu, misalnya saat anak masuk SD, SMP, SMA, dan kuliah. Jika orang tua sebagai pemegang polis meninggal, biasanya ada manfaat pembebasan premi, sehingga dana pendidikan tetap berjalan. Sebagian produk berbentuk tradisional dengan manfaat pasti, sebagian lain berbentuk unit link dengan nilai yang mengikuti investasi.
Apa Itu Investasi Mandiri?
Investasi mandiri berarti memisahkan perlindungan dan tabungan. Orang tua membeli asuransi jiwa berjangka yang murah untuk melindungi risiko meninggal, lalu menabung atau berinvestasi sendiri untuk dana pendidikan, misalnya di reksa dana campuran, reksa dana saham, SBN ritel, atau deposito. Fleksibilitasnya tinggi, tetapi membutuhkan disiplin menabung.
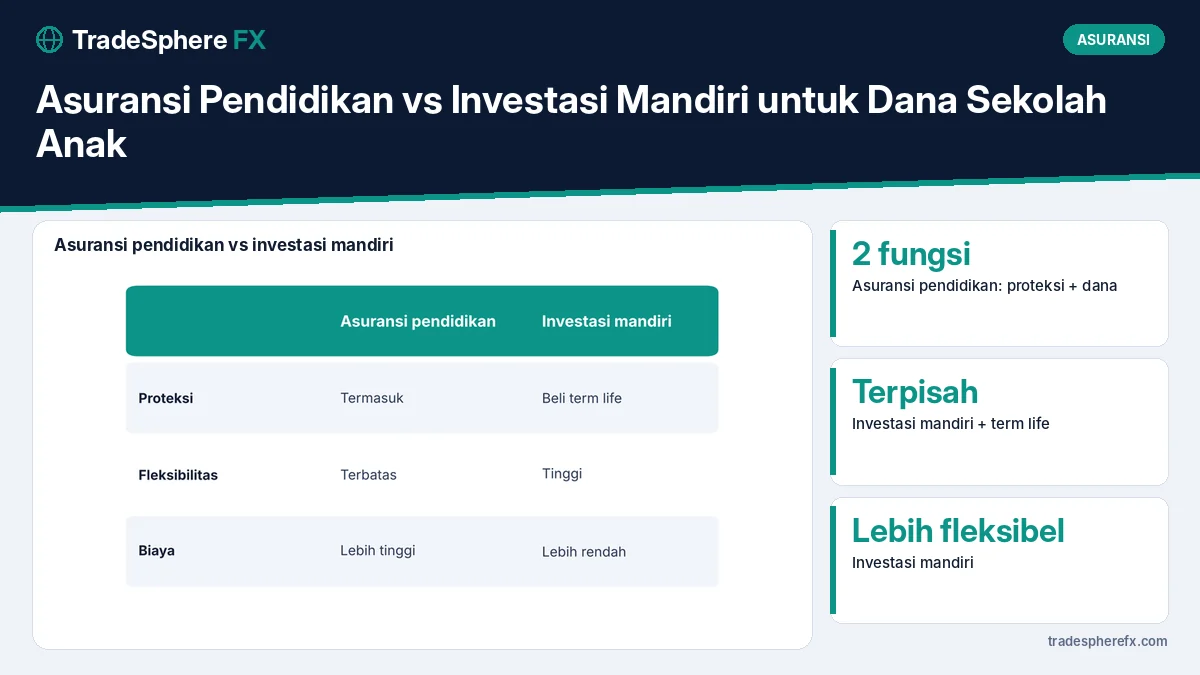
| Aspek | Asuransi pendidikan | Investasi mandiri + term life |
|---|---|---|
| Perlindungan jiwa | Termasuk dalam polis | Dibeli terpisah |
| Fleksibilitas | Terbatas, ada penalti | Tinggi |
| Biaya | Termasuk biaya asuransi dan akuisisi | Biaya investasi lebih rendah |
| Disiplin | Terbantu kewajiban premi | Bergantung pada diri sendiri |
| Imbal hasil | Pasti tetapi moderat, atau ikut investasi | Tergantung instrumen |
Bagaimana Contoh Perbandingannya?
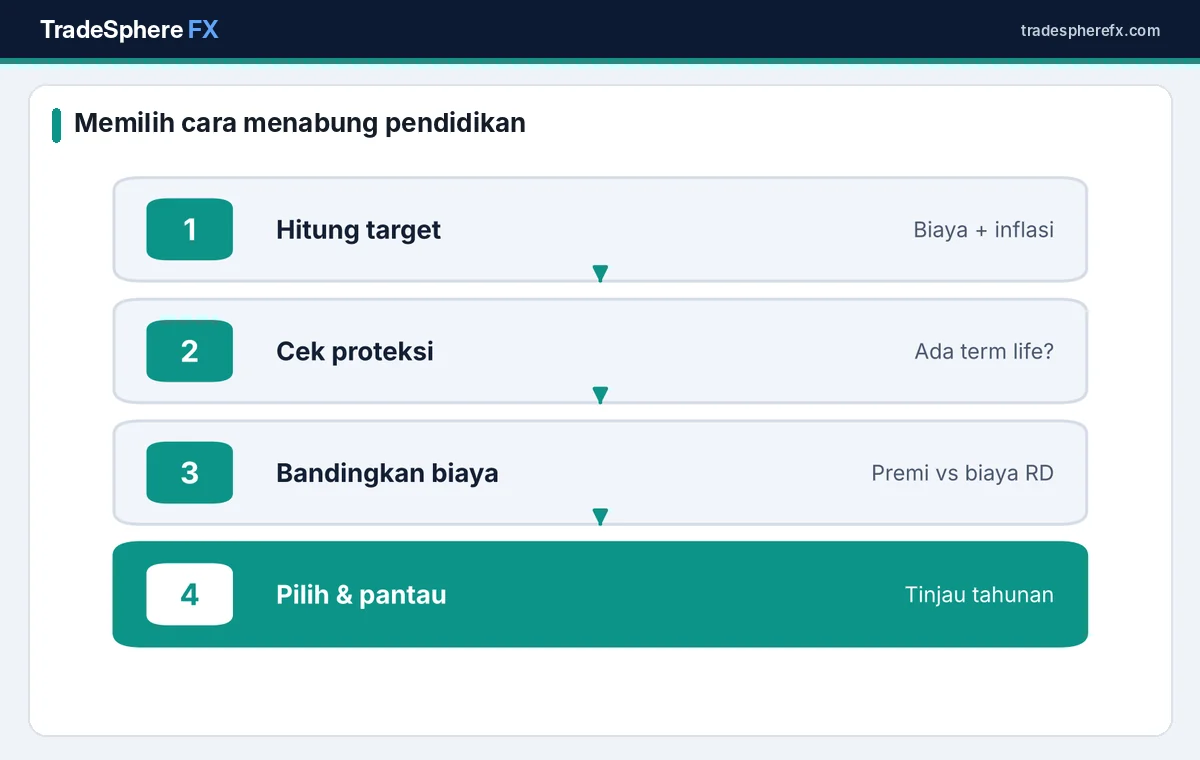
Misalkan orang tua menyisihkan Rp1 juta per bulan selama 15 tahun. Pada asuransi pendidikan tradisional, sebagian premi dipakai untuk biaya asuransi dan biaya akuisisi di tahun-tahun awal, sehingga manfaat tahapan biasanya setara imbal hasil tahunan yang moderat. Pada investasi mandiri, misalnya Rp850 ribu ke reksa dana campuran dan Rp150 ribu untuk premi term life, hasil akhirnya bisa lebih besar jika investasi berkinerja baik, tetapi bisa juga lebih rendah jika pasar turun menjelang dana dibutuhkan.
Mengapa Waktu Penarikan Penting?
Investasi berbasis saham bisa turun tajam dalam jangka pendek, seperti IHSG yang turun lebih dari 40% sepanjang 2026. Jika dana kuliah dibutuhkan saat pasar sedang turun, nilainya bisa kurang dari target. Karena itu, mendekati waktu kebutuhan, dana sebaiknya dipindahkan bertahap ke instrumen yang lebih stabil seperti deposito atau SBN. Strategi menghadapi pasar turun dibahas di IHSG turun 41% sejak awal 2026.
Bagaimana Menghitung Target Dana Pendidikan?
Hitung biaya pendidikan saat ini, lalu proyeksikan dengan asumsi kenaikan biaya pendidikan, misalnya 8–10% per tahun. Contohnya, biaya masuk kuliah Rp50 juta saat ini bisa menjadi sekitar Rp150 juta dalam 12 tahun pada kenaikan 10% per tahun. Panduan lengkapnya ada di dana pendidikan anak: menghitung inflasi biaya pendidikan.
Apa yang Perlu Dicek pada Asuransi Pendidikan?
- Besar dan jadwal manfaat tahapan.
- Manfaat pembebasan premi jika orang tua meninggal atau cacat.
- Biaya yang dipotong dari premi, terutama di tahun awal.
- Nilai tunai jika polis dihentikan sebelum waktunya.
- Apakah manfaat dijamin atau bergantung pada investasi.
Siapa yang Cocok dengan Asuransi Pendidikan?
Asuransi pendidikan cocok bagi orang tua yang sulit menabung secara disiplin dan menginginkan kepastian manfaat, serta menghargai fitur pembebasan premi. Investasi mandiri lebih cocok bagi orang tua yang disiplin, memahami risiko investasi, dan menginginkan fleksibilitas mengubah strategi.
Bisakah Menggabungkan Keduanya?
Bisa. Sebagian keluarga memakai asuransi pendidikan untuk kebutuhan dasar yang pasti, misalnya biaya masuk sekolah, lalu menambah investasi mandiri untuk biaya kuliah yang lebih besar. Pastikan total premi dan setoran tetap sesuai anggaran.
Bagaimana Peran SBN Ritel dalam Dana Pendidikan?
SBN ritel seperti Sukuk Tabungan bisa menjadi pilihan untuk bagian dana pendidikan yang dibutuhkan dalam dua hingga empat tahun. Pemerintah menawarkan ST017 mulai 6 November 2026 dengan tenor 2 dan 4 tahun serta imbalan mengambang dengan batas bawah. Pajaknya 10%, lebih rendah dari pajak bunga deposito. Bagi orang tua yang anaknya akan masuk kuliah dalam beberapa tahun, instrumen ini membantu menjaga nilai dana tanpa risiko harga pasar saham. Rinciannya ada di ST017 sukuk tabungan ditawarkan 6 November 2026.
Kesalahan Umum dalam Menyiapkan Dana Pendidikan
Kesalahan yang sering terjadi antara lain menunda menabung hingga anak sudah besar, memakai dana pendidikan untuk kebutuhan lain, tidak memperhitungkan kenaikan biaya, dan tidak memiliki perlindungan jiwa bagi pencari nafkah. Kesalahan lain adalah membeli produk tanpa memahami biaya, sehingga hasil akhirnya jauh di bawah harapan. Menetapkan target yang jelas dan meninjaunya setiap tahun membantu menghindari kesalahan ini.
Tips Memilih
- Tentukan target dana dan waktu kebutuhan.
- Pastikan pencari nafkah memiliki perlindungan jiwa yang cukup.
- Bandingkan biaya dan manfaat, bukan hanya ilustrasi hasil.
- Tinjau rencana setiap tahun.
Informasi produk asuransi dapat dicek di OJK dan informasi industri di AAJI.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa itu asuransi pendidikan?
Asuransi jiwa yang memberi manfaat tahapan saat anak memasuki jenjang pendidikan tertentu, sering dengan pembebasan premi.
Apa itu investasi mandiri untuk dana pendidikan?
Strategi membeli asuransi jiwa berjangka terpisah dan berinvestasi sendiri di reksa dana, SBN, atau deposito.
Mana yang lebih menguntungkan?
Investasi mandiri berpotensi memberi hasil lebih besar dengan biaya lebih rendah, tetapi membutuhkan disiplin dan menanggung risiko pasar.
Kapan dana pendidikan sebaiknya dipindah ke instrumen stabil?
Beberapa tahun sebelum dibutuhkan, agar penurunan pasar tidak mengurangi dana.
Apakah bisa menggabungkan keduanya?
Bisa, misalnya asuransi pendidikan untuk kebutuhan dasar dan investasi mandiri untuk biaya kuliah.