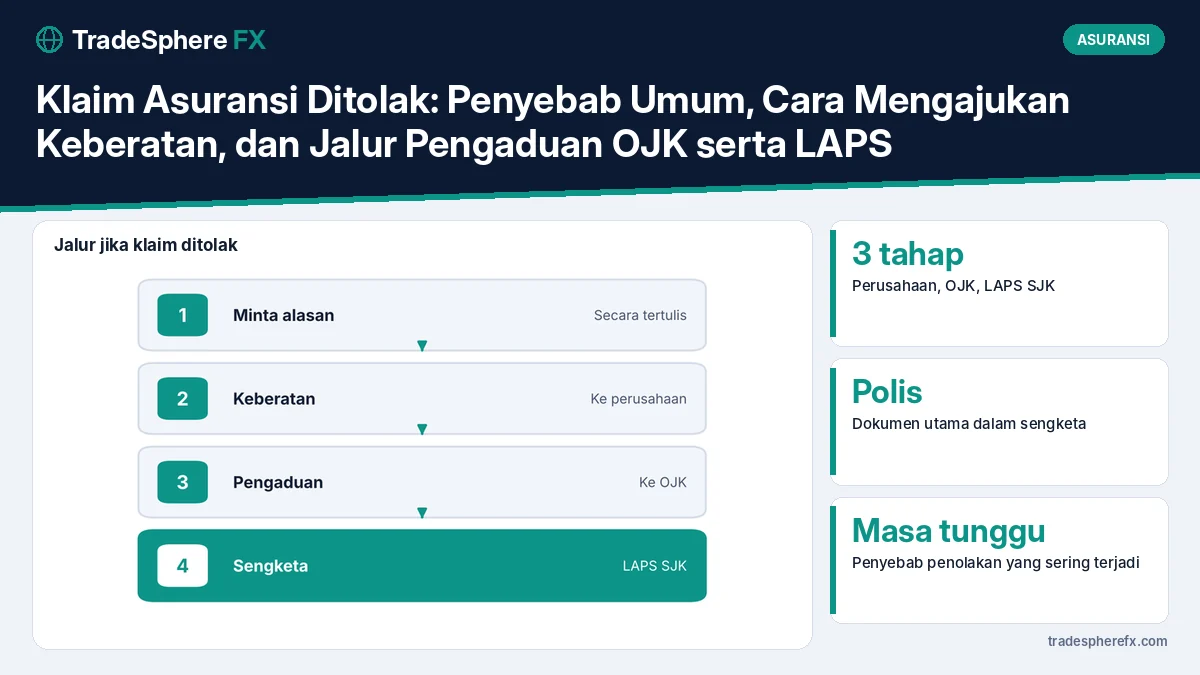
Klaim asuransi ditolak paling sering karena kondisi yang tidak ditanggung polis, klaim masih dalam masa tunggu, data saat pengajuan tidak sesuai, atau dokumen klaim tidak lengkap. Jika klaim ditolak, nasabah berhak meminta alasan tertulis, mengajukan keberatan ke perusahaan, lalu mengadu ke OJK atau membawa sengketa ke Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan (LAPS SJK).
Memahami penyebab penolakan sejak awal membantu mencegah sengketa. Artikel ini menjelaskan langkah-langkah yang bisa ditempuh secara berurutan.
Apa Penyebab Klaim Ditolak?
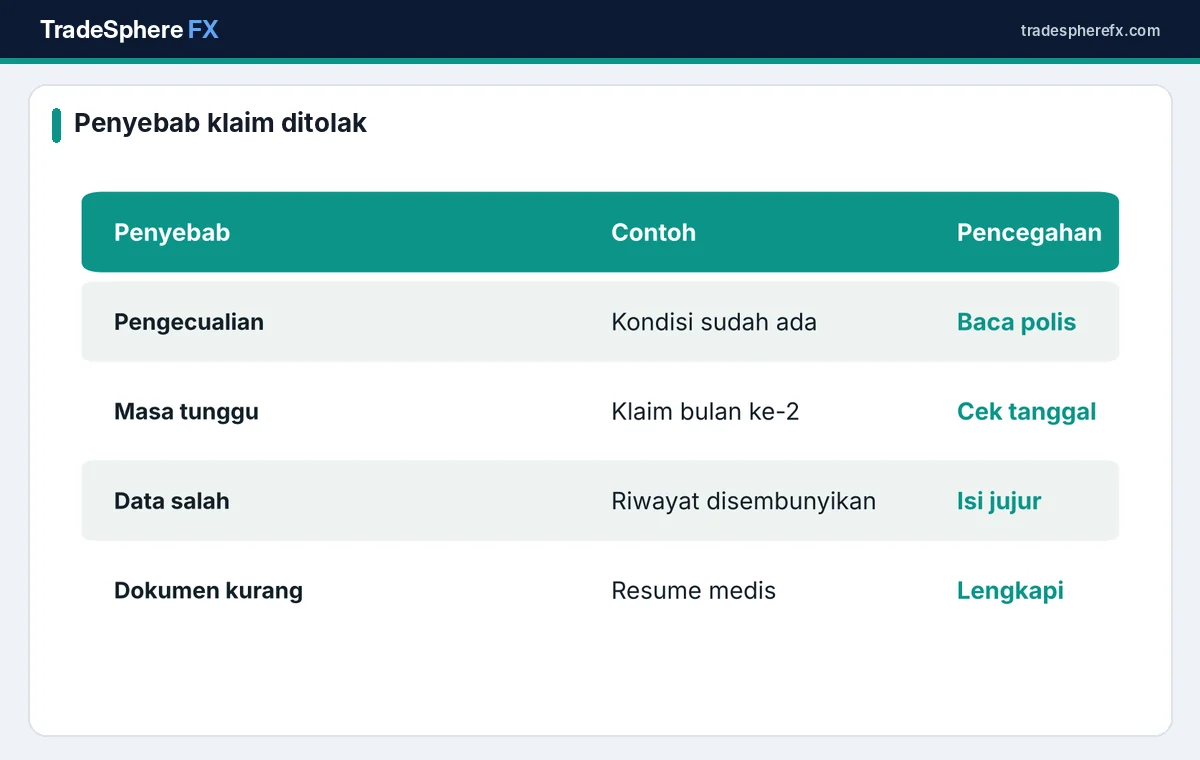
- Pengecualian polis: misalnya kondisi yang sudah ada sebelum polis aktif (pre-existing condition), tindakan kosmetik, atau olahraga berisiko.
- Masa tunggu: banyak asuransi kesehatan menerapkan masa tunggu 30 hari untuk penyakit umum dan hingga 12 bulan untuk penyakit tertentu.
- Ketidaksesuaian data: riwayat kesehatan atau pekerjaan tidak diungkapkan dengan jujur saat pengajuan.
- Dokumen tidak lengkap: resume medis, kuitansi asli, atau surat keterangan dokter tidak dilampirkan.
- Polis tidak aktif: premi terlambat melewati masa tenggang.
Penjelasan masa tunggu ada di masa tunggu asuransi kesehatan.
Langkah 1: Minta Alasan Penolakan secara Tertulis
Jangan menerima penolakan lisan. Minta surat resmi yang menjelaskan alasan penolakan dan pasal polis yang menjadi dasar. Surat ini penting sebagai bukti jika sengketa berlanjut. Periksa apakah alasan tersebut benar-benar sesuai dengan isi polis dan dokumen informasi produk yang diterima saat membeli.
Langkah 2: Periksa Ulang Polis
Bandingkan alasan penolakan dengan polis, terutama bagian definisi, pengecualian, dan ketentuan klaim. Kadang penolakan terjadi karena penafsiran yang berbeda, misalnya soal definisi rawat inap atau kondisi yang sudah ada sebelumnya. Panduan membaca pengecualian ada di pengecualian polis asuransi kesehatan.
Langkah 3: Ajukan Keberatan ke Perusahaan
Ajukan keberatan tertulis ke layanan pengaduan perusahaan asuransi dengan melampirkan bukti tambahan, seperti surat keterangan dokter yang menjelaskan kapan penyakit mulai muncul. Catat nomor pengaduan dan tanggal pengajuan. Perusahaan jasa keuangan wajib menindaklanjuti pengaduan konsumen dalam jangka waktu tertentu sesuai ketentuan OJK.
| Tahap | Ke mana | Yang disiapkan |
|---|---|---|
| Keberatan | Perusahaan asuransi | Surat, polis, bukti tambahan |
| Pengaduan | OJK (Kontak 157 / APPK) | Bukti pengaduan ke perusahaan |
| Sengketa | LAPS SJK | Seluruh dokumen dan kronologi |
Langkah 4: Mengadu ke OJK
Jika jawaban perusahaan tidak memuaskan atau tidak ada tanggapan, konsumen dapat mengadu ke OJK melalui Kontak OJK 157 atau Aplikasi Portal Perlindungan Konsumen (APPK). Lampirkan kronologi, polis, surat penolakan, dan bukti pengaduan ke perusahaan. OJK akan memfasilitasi penanganan pengaduan sesuai kewenangannya.
Langkah 5: Penyelesaian Melalui LAPS SJK
LAPS SJK menyediakan mediasi dan ajudikasi atau arbitrase untuk sengketa antara konsumen dan lembaga jasa keuangan. Jalur ini biasanya lebih cepat dan murah dibanding pengadilan. Sengketa dibawa ke LAPS SJK setelah upaya penyelesaian dengan perusahaan tidak berhasil.
Bagaimana Mencegah Klaim Ditolak?
- Isi formulir pengajuan dengan jujur, termasuk riwayat kesehatan.
- Baca informasi produk dan polis sebelum masa pembatalan berakhir.
- Catat tanggal mulai polis dan masa tunggu.
- Bayar premi tepat waktu agar polis tetap aktif.
- Simpan semua dokumen medis dan kuitansi asli.
Apa Peran Agen atau Pialang?
Agen atau pialang dapat membantu menyiapkan dokumen dan menjelaskan isi polis. Namun, keputusan klaim tetap di tangan perusahaan asuransi. Jika agen memberikan informasi yang berbeda dari polis saat penjualan, simpan bukti percakapan karena bisa menjadi bahan keberatan.
Bagaimana dengan Klaim Asuransi Kendaraan dan Rumah?
Penolakan klaim kendaraan sering terjadi karena keterlambatan pelaporan, pengemudi tanpa SIM, atau kerusakan yang tidak termasuk jaminan, misalnya banjir tanpa perluasan. Untuk rumah, penolakan atau pengurangan klaim sering terjadi karena nilai pertanggungan terlalu rendah. Penjelasannya ada di underinsurance asuransi kebakaran rumah.
Dokumen Apa yang Perlu Disiapkan?
Siapkan salinan polis dan lampirannya, formulir pengajuan asuransi, bukti pembayaran premi, surat penolakan klaim, dokumen medis atau laporan kejadian, serta kronologi tertulis. Kronologi sebaiknya memuat tanggal penting, seperti tanggal polis aktif, tanggal gejala pertama, dan tanggal pengajuan klaim. Dokumen yang lengkap dan tersusun rapi memudahkan perusahaan, OJK, atau LAPS menilai sengketa secara objektif.
Bagaimana dengan Koordinasi BPJS Kesehatan?
Bagi peserta yang memiliki BPJS Kesehatan dan asuransi swasta, klaim bisa melibatkan koordinasi manfaat. Penolakan kadang terjadi karena prosedur koordinasi tidak diikuti, misalnya tidak memakai rujukan yang sesuai. Pahami aturan koordinasi sebelum dirawat, seperti dijelaskan di koordinasi manfaat BPJS Kesehatan dan asuransi swasta.
Apa yang Bisa Dipelajari dari Sengketa?
Sebagian besar sengketa berakar pada ekspektasi yang berbeda dengan isi polis. Meluangkan waktu membaca polis di awal jauh lebih murah daripada menghadapi penolakan klaim saat sedang membutuhkan dana.
Informasi pengaduan tersedia di OJK dan LAPS SJK.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Mengapa klaim asuransi bisa ditolak?
Umumnya karena pengecualian polis, masa tunggu, data yang tidak sesuai, dokumen kurang, atau polis tidak aktif.
Apa langkah pertama jika klaim ditolak?
Minta alasan penolakan secara tertulis beserta pasal polis yang menjadi dasar.
Ke mana mengadu jika perusahaan asuransi tidak menanggapi?
Ke OJK melalui Kontak OJK 157 atau Aplikasi Portal Perlindungan Konsumen.
Apa itu LAPS SJK?
Lembaga alternatif penyelesaian sengketa sektor jasa keuangan yang menyediakan mediasi dan ajudikasi atau arbitrase.
Bagaimana mencegah klaim ditolak?
Isi data dengan jujur, pahami polis dan masa tunggu, bayar premi tepat waktu, dan simpan dokumen lengkap.