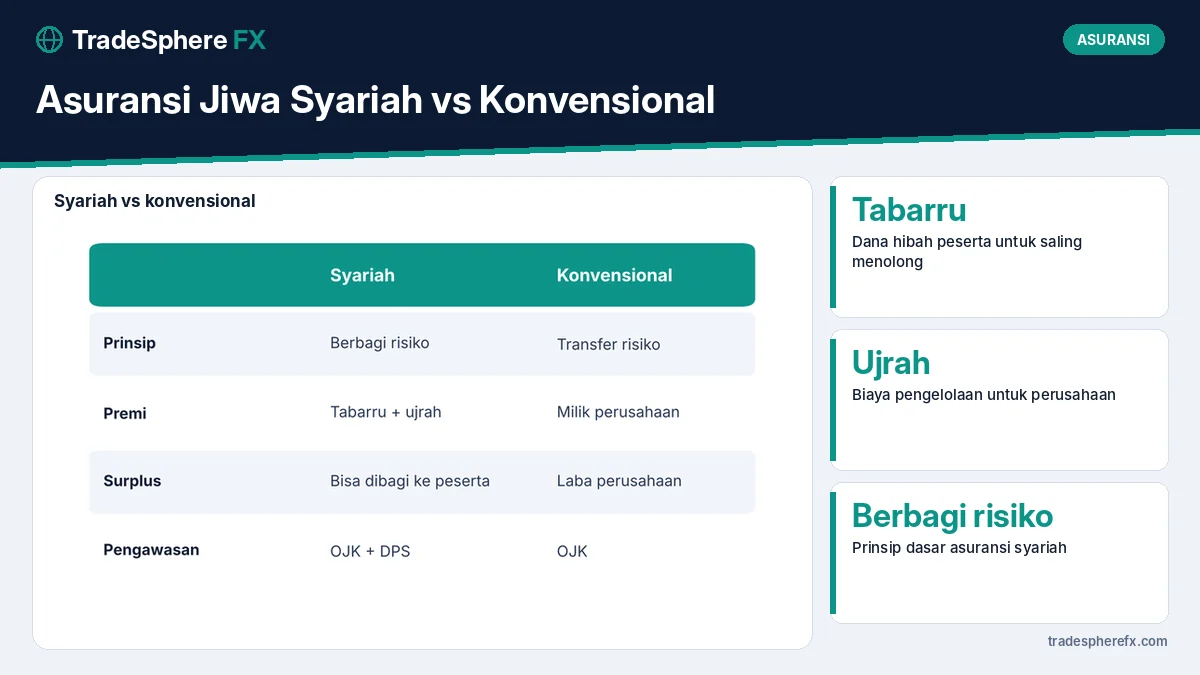
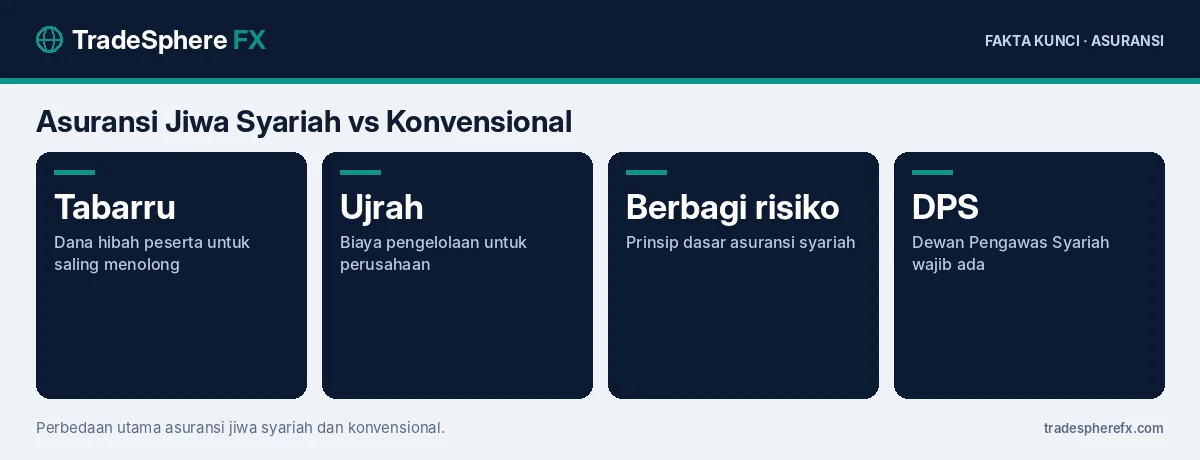
Perbedaan utama asuransi jiwa syariah dan konvensional ada pada akad dan pengelolaan dana. Pada asuransi syariah, peserta saling menanggung risiko melalui dana tabarru, sedangkan perusahaan bertindak sebagai pengelola dan menerima ujrah atau biaya pengelolaan. Pada asuransi konvensional, risiko dialihkan ke perusahaan, dan premi menjadi milik perusahaan sebagai imbal jasa perlindungan.
Dari sisi manfaat, keduanya sama-sama membayar uang pertanggungan jika tertanggung meninggal dunia. Pilihan sebaiknya ditentukan oleh kebutuhan perlindungan, kesesuaian prinsip, dan biaya.
Apa Itu Dana Tabarru dan Ujrah?
Tabarru berarti hibah atau derma. Sebagian kontribusi peserta dimasukkan ke dana bersama yang dipakai untuk membayar klaim peserta lain yang mengalami musibah. Ujrah adalah biaya yang dibayarkan kepada perusahaan untuk mengelola dana dan operasional.
Pada produk syariah yang memiliki unsur investasi, ada bagian ketiga berupa dana investasi peserta yang dikelola sesuai prinsip syariah.
Bagaimana Perbandingan Lengkapnya?
| Aspek | Asuransi jiwa syariah | Asuransi jiwa konvensional |
|---|---|---|
| Prinsip | Berbagi risiko (risk sharing) | Transfer risiko (risk transfer) |
| Istilah pembayaran | Kontribusi | Premi |
| Kepemilikan dana | Dana tabarru milik kumpulan peserta | Premi menjadi milik perusahaan |
| Surplus | Surplus underwriting dapat dibagi | Menjadi laba perusahaan |
| Investasi | Instrumen syariah, tanpa riba | Instrumen umum sesuai kebijakan |
| Pengawas | OJK dan Dewan Pengawas Syariah | OJK |
Apa Itu Surplus Underwriting?
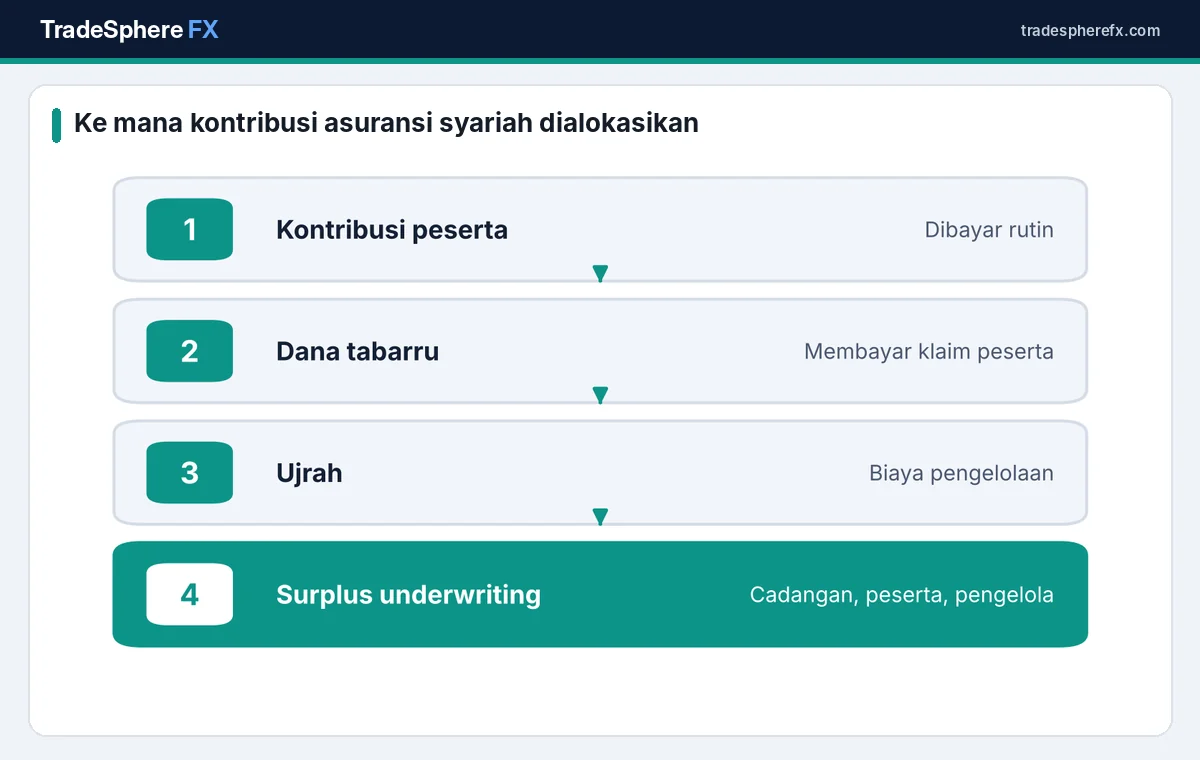
Surplus underwriting terjadi jika dana tabarru dalam satu periode lebih besar daripada klaim, cadangan teknis, dan reasuransi. Sesuai ketentuan, surplus ini dapat dialokasikan untuk cadangan dana tabarru, dibagikan kepada peserta, dan sebagian kepada pengelola, dengan porsi sesuai akad di polis. Tidak semua produk membagikan surplus kepada peserta, jadi cek ketentuannya.
Sebaliknya, jika klaim lebih besar dari dana tabarru, perusahaan dapat memberi pinjaman tanpa bunga (qardh) ke dana tabarru agar klaim tetap dibayar.
Apakah Asuransi Syariah Lebih Murah?
Tidak selalu. Besaran kontribusi dipengaruhi usia, kesehatan, uang pertanggungan, dan masa perlindungan, sama seperti premi konvensional. Perbedaan biaya sering lebih ditentukan oleh jenis produk:
- Asuransi jiwa berjangka murni (syariah maupun konvensional) biasanya paling murah untuk uang pertanggungan besar.
- Produk dengan unsur investasi (unit link atau produk investasi syariah) memiliki biaya lebih kompleks. Perbedaannya dibahas di asuransi jiwa berjangka vs unit link.
Bagaimana Cara Memilih yang Sesuai?
- Tentukan kebutuhan uang pertanggungan lebih dulu. Panduan hitungannya ada di cara menghitung kebutuhan uang pertanggungan.
- Bandingkan kontribusi atau premi untuk uang pertanggungan dan masa perlindungan yang sama.
- Baca dokumen informasi produk (RIPLAY): porsi tabarru, ujrah, dan ketentuan surplus pada produk syariah; biaya dan pengecualian pada produk konvensional.
- Periksa kesehatan keuangan perusahaan, termasuk tingkat solvabilitas yang dipublikasikan di laporan keuangan.
- Cek reputasi layanan klaim, misalnya kecepatan dan kejelasan prosedur.
Siapa yang Cocok Memilih Asuransi Syariah?
Asuransi syariah cocok bagi yang ingin produk sesuai prinsip syariah, dengan dana diinvestasikan di instrumen halal dan tanpa unsur riba, gharar, dan maysir. Asuransi konvensional tetap menjadi pilihan wajar bagi yang mengutamakan pilihan produk lebih banyak atau premi tertentu. Yang terpenting, uang pertanggungan cukup dan kontribusi terjangkau dalam jangka panjang.
Bagaimana Contoh Pembagian Kontribusi?
Sebagai ilustrasi, kontribusi asuransi jiwa syariah Rp500.000 per bulan dapat dialokasikan seperti berikut. Porsi sebenarnya tercantum di polis dan berbeda di setiap produk.
| Alokasi | Porsi ilustrasi | Nilai per bulan |
|---|---|---|
| Dana tabarru | 60% | Rp300.000 |
| Ujrah pengelola | 25% | Rp125.000 |
| Dana investasi peserta | 15% | Rp75.000 |
Pada produk jiwa berjangka syariah tanpa unsur investasi, kontribusi hanya dibagi ke dana tabarru dan ujrah, sehingga uang pertanggungan bisa lebih besar untuk kontribusi yang sama.
Bagaimana Klaim Asuransi Jiwa Syariah Dibayar?
Proses klaim pada dasarnya sama dengan asuransi konvensional. Ahli waris menyiapkan formulir klaim, polis, surat keterangan kematian, identitas, dan dokumen pendukung lain. Bedanya, dana untuk membayar klaim diambil dari dana tabarru milik kumpulan peserta. Jika dana tabarru tidak cukup, perusahaan wajib menalangi melalui pinjaman qardh, sehingga hak ahli waris tetap terlindungi.
Apakah Ada Asuransi Syariah untuk Penyakit Kritis?
Ya. Banyak perusahaan menawarkan manfaat penyakit kritis dalam bentuk produk syariah, baik sebagai produk tersendiri maupun sebagai tambahan (rider) pada asuransi jiwa. Prinsipnya sama: uang pertanggungan dibayarkan saat tertanggung didiagnosis penyakit tertentu sesuai polis, dan dananya berasal dari dana tabarru. Penjelasan cara kerja manfaat ini ada di asuransi penyakit kritis. Sebelum menambah rider, pastikan total kontribusi tetap terjangkau agar polis tidak berhenti di tengah jalan.
Kesalahan Umum saat Membeli Asuransi Jiwa
- Memilih berdasarkan label tanpa membandingkan manfaat dan biaya.
- Membeli uang pertanggungan terlalu kecil karena tergoda unsur investasi.
- Tidak mengungkapkan riwayat kesehatan dengan jujur, sehingga klaim berisiko ditolak.
Daftar perusahaan asuransi berizin dapat dicek di situs OJK, sedangkan materi tentang asuransi syariah tersedia di Sikapi Uangmu.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa perbedaan utama asuransi syariah dan konvensional?
Asuransi syariah memakai prinsip berbagi risiko antarpeserta lewat dana tabarru, sedangkan konvensional memakai transfer risiko dari nasabah ke perusahaan.
Apa itu dana tabarru?
Bagian kontribusi peserta yang dihibahkan ke dana bersama untuk membayar klaim peserta lain yang mengalami musibah.
Apa itu ujrah dalam asuransi syariah?
Biaya pengelolaan yang dibayarkan peserta kepada perusahaan asuransi sebagai pengelola dana.
Apakah asuransi syariah selalu lebih murah?
Tidak selalu. Kontribusi ditentukan usia, kesehatan, uang pertanggungan, dan jenis produk, sehingga perlu dibandingkan untuk manfaat yang sama.