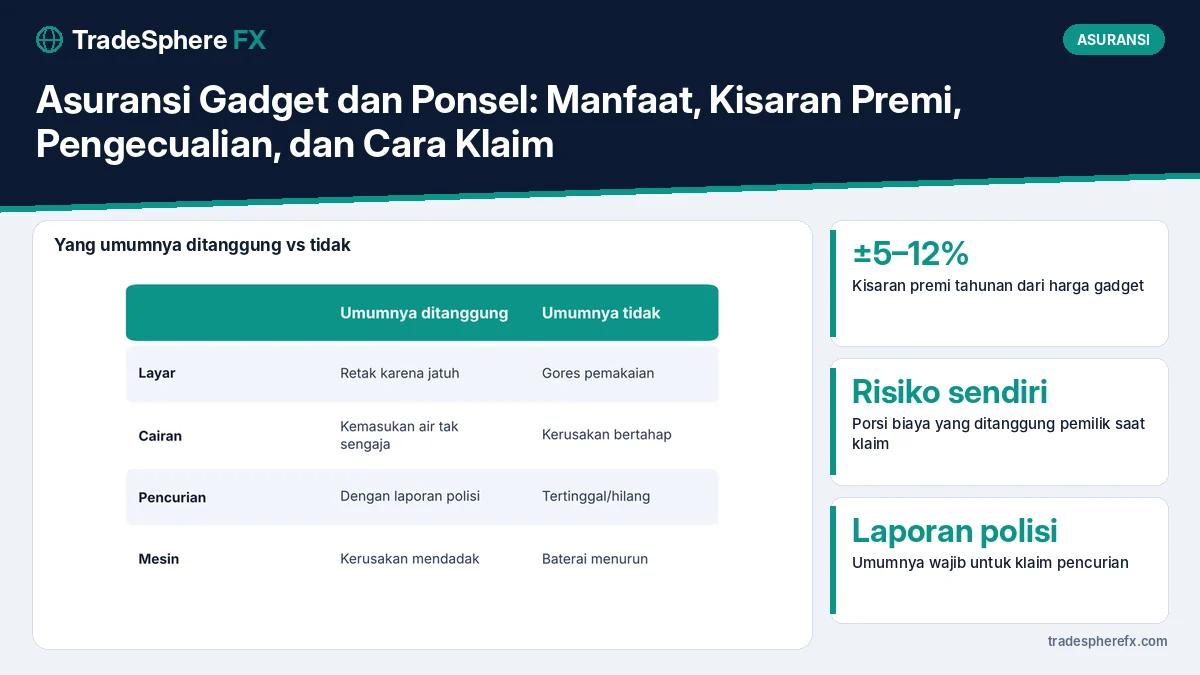
Asuransi gadget adalah perlindungan untuk ponsel, tablet, atau laptop terhadap risiko seperti layar retak, kerusakan akibat cairan, kerusakan mendadak, dan pada produk tertentu pencurian. Kisaran premi tahunan umumnya sekitar 5–12% dari harga perangkat, tergantung jenis perlindungan. Saat klaim, pemilik biasanya tetap membayar risiko sendiri (deductible), dan kehilangan biasa karena tertinggal umumnya tidak ditanggung.
Asuransi ini sering ditawarkan saat membeli ponsel di toko, marketplace, atau melalui operator. Agar tidak salah beli, pahami manfaat dan batasnya.
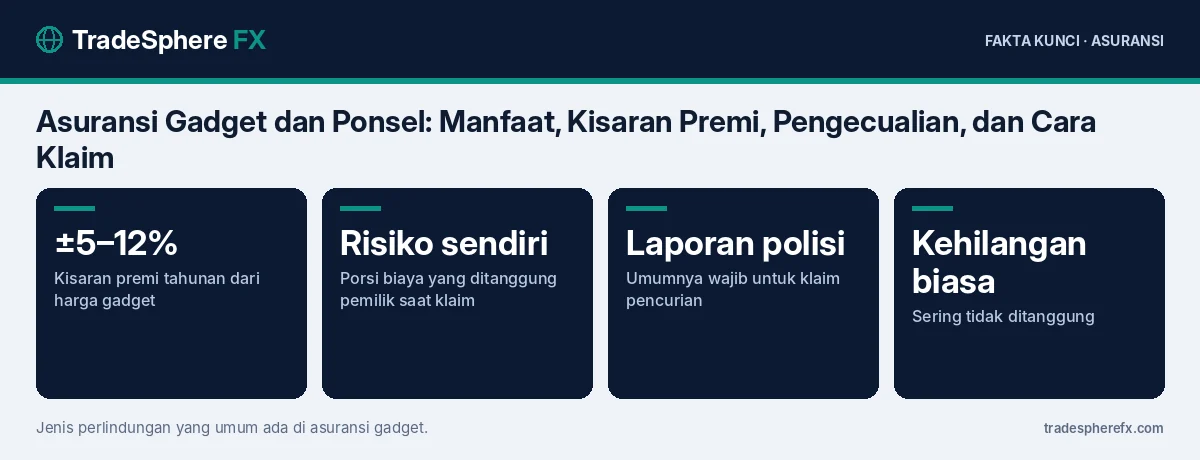
Apa Saja yang Ditanggung Asuransi Gadget?
Manfaat berbeda di setiap produk, tetapi yang umum ditawarkan:
- Kerusakan layar akibat jatuh atau benturan tidak sengaja
- Kerusakan akibat cairan, misalnya ponsel tercebur
- Kerusakan mendadak pada komponen di luar garansi pabrik
- Pencurian dengan kekerasan atau pembongkaran, dengan bukti laporan polisi
- Penggantian unit bila perangkat tidak bisa diperbaiki, biasanya dengan unit setara
Beberapa produk hanya menanggung layar, sementara produk lain menanggung kerusakan menyeluruh dan pencurian.
Bagaimana Kisaran Premi dan Risiko Sendiri?
Premi bergantung pada harga perangkat, jenis manfaat, dan durasi. Sebagai ilustrasi:
| Harga ponsel | Perlindungan layar saja | Perlindungan menyeluruh + pencurian |
|---|---|---|
| Rp5 juta | sekitar Rp250–400 ribu/tahun | sekitar Rp450–600 ribu/tahun |
| Rp10 juta | sekitar Rp500–800 ribu/tahun | sekitar Rp900 ribu–1,2 juta/tahun |
| Rp15 juta | sekitar Rp750 ribu–1,1 juta/tahun | sekitar Rp1,3–1,8 juta/tahun |
Risiko sendiri bisa berupa nominal tetap atau persentase dari biaya perbaikan. Semakin kecil risiko sendiri, biasanya semakin mahal premi.
Apakah Asuransi Gadget Sepadan dengan Biayanya?
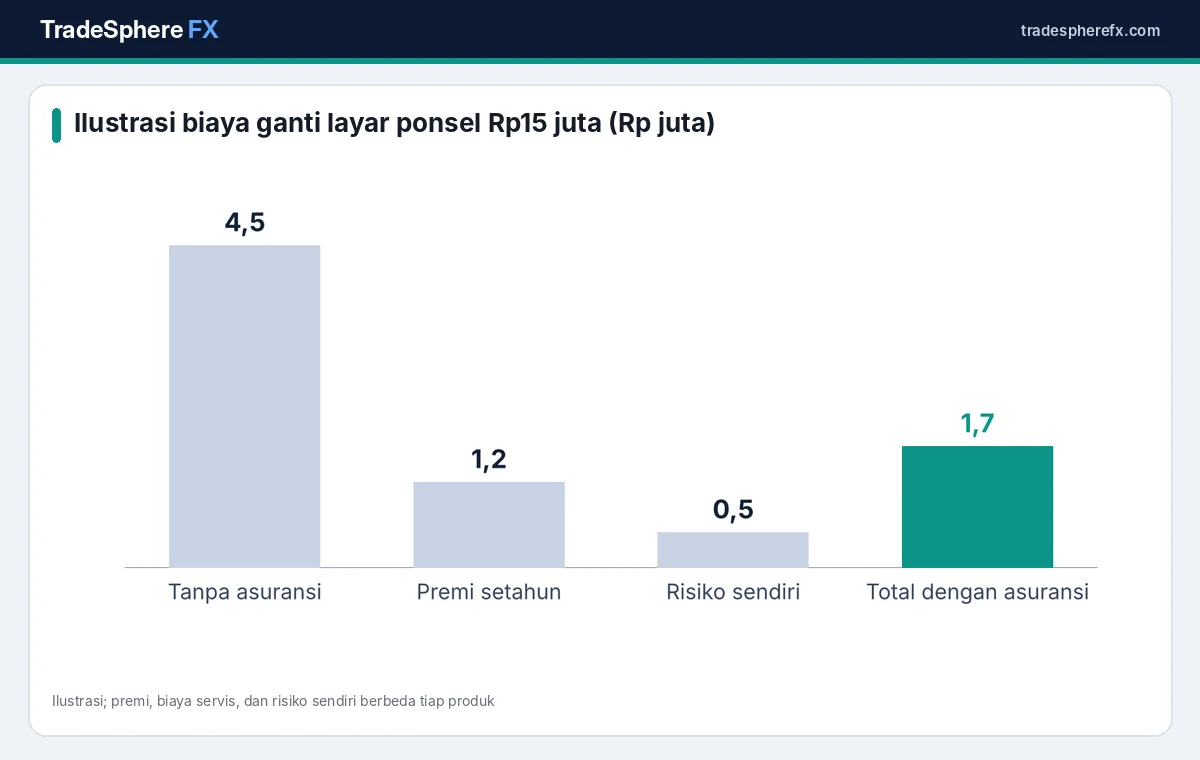
Untuk ponsel kelas atas, biaya ganti layar resmi bisa mencapai beberapa juta rupiah. Dengan rupiah di sekitar Rp18.100–18.200 per dolar AS pada akhir Oktober 2026, harga suku cadang impor juga cenderung naik. Dampak kurs terhadap harga gadget dibahas di rupiah melemah dan harga gadget.
Asuransi lebih masuk akal jika:
- Perangkat mahal dan dipakai untuk bekerja
- Anda sering bepergian atau bekerja di lapangan
- Dana darurat belum cukup untuk mengganti perangkat mendadak
Sebaliknya, untuk ponsel murah, menyisihkan dana sendiri sering lebih efisien daripada membayar premi setiap tahun.
Apa Pengecualian yang Paling Sering?
- Kehilangan tanpa unsur pencurian, misalnya tertinggal di taksi
- Kerusakan kosmetik seperti goresan dan penyok kecil yang tidak memengaruhi fungsi
- Kerusakan bertahap atau penurunan baterai karena usia
- Kerusakan karena modifikasi, rooting, atau perbaikan di tempat tidak resmi
- Kerusakan yang disengaja
- Data dan aksesori, seperti kartu memori dan casing
Bagaimana Cara Klaim Asuransi Gadget?
- Laporkan kejadian secepatnya, umumnya dalam batas waktu tertentu (misalnya 3×24 jam sampai 7 hari).
- Siapkan dokumen: polis atau sertifikat, bukti pembelian, foto kerusakan, identitas, dan laporan polisi untuk pencurian.
- Blokir nomor dan akun jika perangkat dicuri, serta lacak lokasi melalui fitur bawaan perangkat.
- Bawa perangkat ke service center rekanan yang ditunjuk.
- Bayar risiko sendiri sesuai polis, lalu tunggu perbaikan atau penggantian.
Bagaimana Memilih antara Garansi Tambahan dan Asuransi?
Toko sering menawarkan garansi tambahan (extended warranty) dan asuransi gadget sekaligus. Keduanya berbeda:
| Aspek | Garansi tambahan | Asuransi gadget |
|---|---|---|
| Risiko | Kerusakan pabrik setelah garansi resmi | Kecelakaan, cairan, pencurian |
| Penerbit | Toko, distributor, atau pabrikan | Perusahaan asuransi berizin |
| Layar jatuh | Biasanya tidak | Biasanya ya |
Jika ponsel jarang jatuh tetapi dipakai bertahun-tahun, garansi tambahan bisa lebih relevan. Jika risiko terbesar adalah jatuh atau dicuri, asuransi gadget lebih sesuai.
Bagaimana Jika Klaim Ditolak?
Minta alasan penolakan secara tertulis dan cocokkan dengan pasal di polis. Jika merasa tidak sesuai, ajukan keberatan dengan bukti tambahan seperti foto, kronologi, dan laporan polisi. Bila tetap tidak selesai, konsumen dapat mengadu ke OJK.
Apakah Lebih Baik Menyiapkan Dana Sendiri?
Alternatif dari asuransi gadget adalah menyisihkan dana khusus perangkat setiap bulan, misalnya Rp100.000. Dalam setahun terkumpul Rp1,2 juta yang bisa dipakai untuk perbaikan atau ditambahkan ke tabungan pembelian perangkat berikutnya. Cara ini cocok bagi pemakai yang jarang merusak ponsel. Dana tersebut sebaiknya terpisah dari dana darurat, agar kebutuhan mendesak lain tetap aman.
Tips Sebelum Membeli
- Pastikan penerbit polis adalah perusahaan asuransi berizin OJK, bukan sekadar garansi toko.
- Bandingkan dengan perlindungan dari kartu kredit atau paket operator yang mungkin sudah Anda miliki.
- Baca batas jumlah klaim per tahun, karena banyak produk hanya mengizinkan satu atau dua kali klaim.
- Simpan bukti pembelian dan nomor IMEI.
Prinsip memilih asuransi tetap sama dengan produk lain: lindungi risiko yang dampak finansialnya besar. Untuk melindungi kendaraan, lihat asuransi mobil all risk vs TLO. Daftar perusahaan asuransi berizin tersedia di situs OJK, dan panduan memilih asuransi di Sikapi Uangmu.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah asuransi gadget bisa dibeli untuk ponsel bekas?
Sebagian produk hanya menerima perangkat baru dalam batas waktu tertentu setelah pembelian, misalnya 30 hari, sementara produk lain menerima perangkat bekas dengan pemeriksaan kondisi lebih dulu.
Apa yang ditanggung asuransi gadget?
Umumnya kerusakan layar karena jatuh, kerusakan akibat cairan, kerusakan mendadak, dan pada produk tertentu pencurian dengan laporan polisi.
Berapa premi asuransi ponsel?
Kisarannya sekitar 5–12% dari harga perangkat per tahun, tergantung jenis perlindungan dan besarnya risiko sendiri.
Apakah ponsel yang hilang ditanggung asuransi?
Kehilangan biasa, misalnya tertinggal, umumnya tidak ditanggung. Pencurian biasanya ditanggung jika ada laporan polisi dan termasuk manfaat polis.
Apa itu risiko sendiri dalam asuransi gadget?
Biaya yang tetap dibayar pemilik setiap kali klaim, bisa berupa nominal tetap atau persentase dari biaya perbaikan.