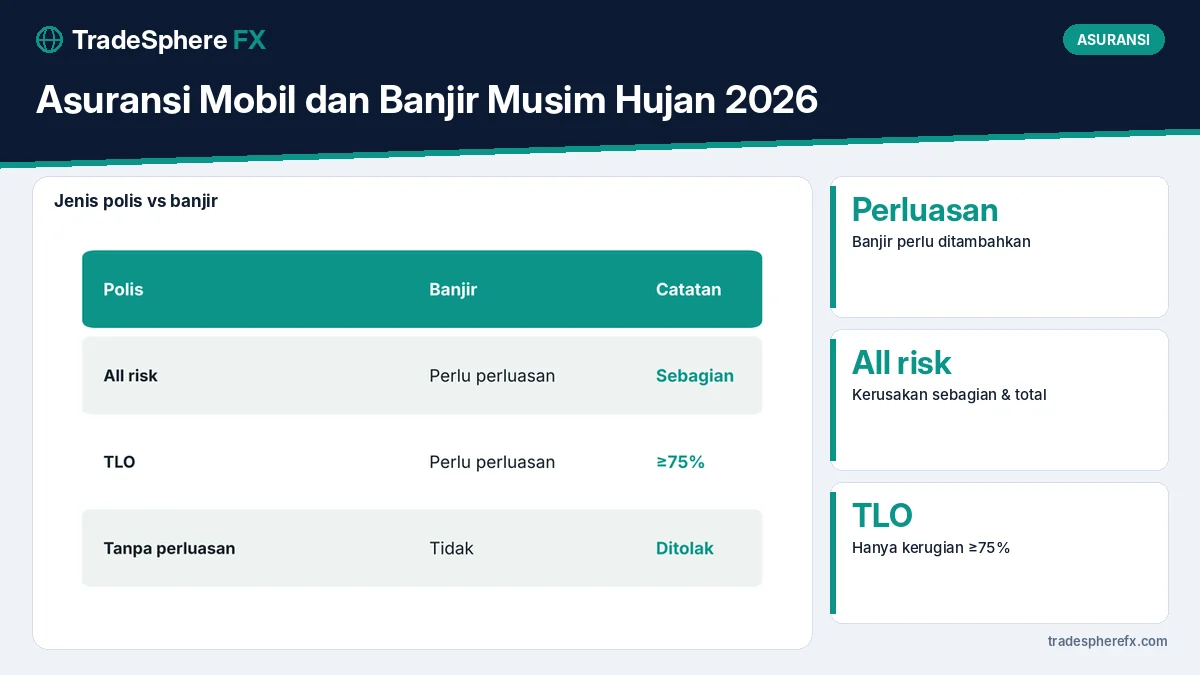
Asuransi mobil dan banjir sering tidak berjalan bersamaan: polis standar all risk maupun TLO biasanya tidak menanggung kerusakan akibat banjir kecuali pemilik membeli perluasan jaminan banjir, sehingga pemeriksaan polis menjelang puncak musim hujan sangat penting. Musim hujan di sebagian besar wilayah Indonesia meningkat pada November hingga Februari.
Kesalahan kecil seperti menyalakan mesin saat mobil terendam bisa membuat klaim ditolak.
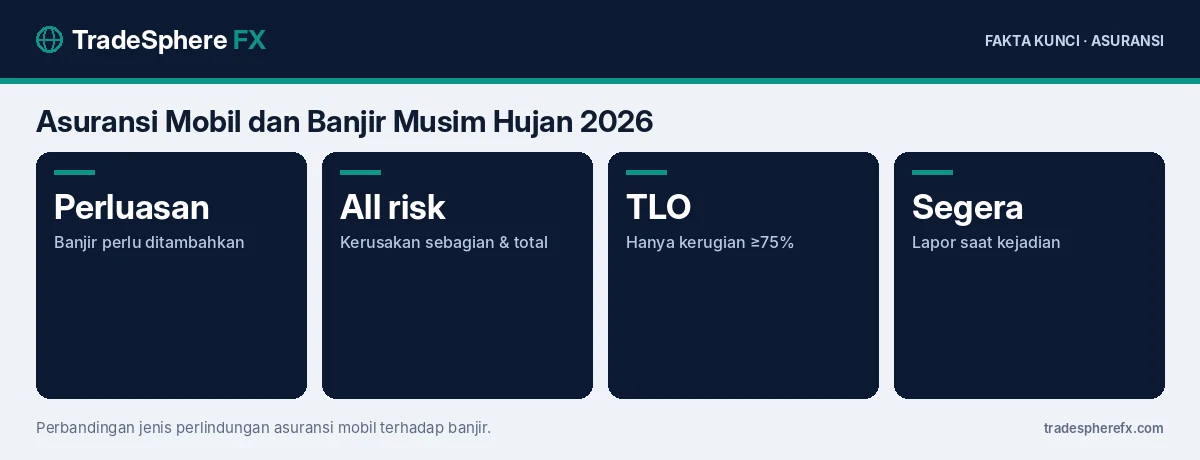
Apa Itu Perluasan Jaminan Banjir?
Perluasan jaminan adalah tambahan perlindungan di luar polis dasar. Untuk banjir, perluasan biasanya mencakup kerusakan akibat banjir, termasuk angin topan, badai, dan genangan air. Premi tambahannya dihitung sebagai persentase dari harga pertanggungan dan berbeda menurut wilayah.
Apa Bedanya All Risk dan TLO?
Polis all risk menanggung kerusakan sebagian maupun total. Polis TLO atau total loss only hanya menanggung jika kerugian mencapai sekitar 75% atau lebih dari harga mobil, atau mobil hilang. Untuk banjir, TLO dengan perluasan banjir hanya membayar jika mobil rusak sangat parah. All risk dengan perluasan banjir lebih melindungi kerusakan sedang, seperti mesin atau sistem kelistrikan.
| Jenis polis | Menanggung banjir? | Cocok untuk |
|---|---|---|
| All risk + perluasan banjir | Ya, sebagian & total | Mobil baru, wilayah rawan |
| TLO + perluasan banjir | Hanya kerugian besar | Mobil lebih tua |
| Tanpa perluasan | Tidak | Risiko ditanggung sendiri |
Bagaimana Mengecek Polis?
Baca ikhtisar polis dan cari kata “banjir” atau “angin topan, badai, banjir”. Jika tidak tercantum, hubungi agen atau perusahaan asuransi. Pengecualian polis dijelaskan lebih lanjut di pengecualian polis asuransi kesehatan, dengan prinsip pembacaan yang sama untuk polis kendaraan.
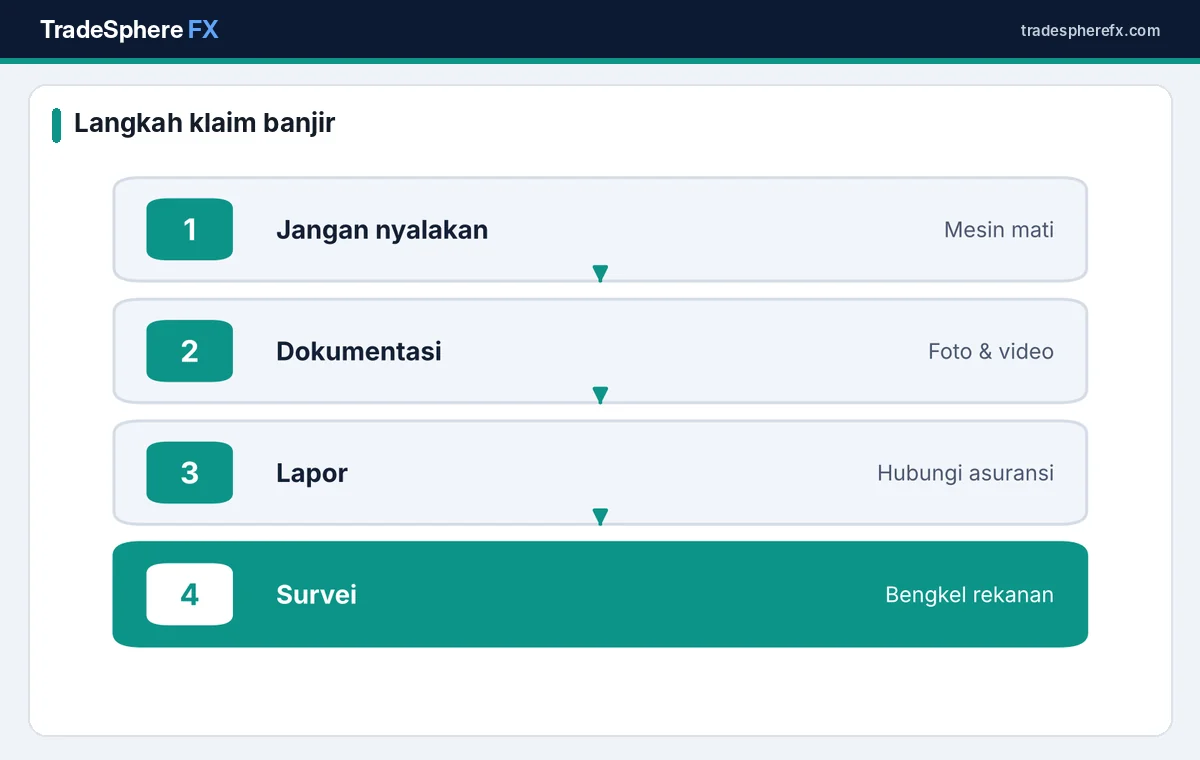
Kesalahan 1: Menyalakan Mesin saat Terendam
Air yang masuk ke mesin bisa menyebabkan kerusakan parah jika mesin dinyalakan. Banyak polis tidak menanggung kerusakan yang diperparah karena kelalaian pengemudi. Jika mobil terendam, matikan mesin dan jangan mencoba menyalakan kembali.
Kesalahan 2: Sengaja Menerobos Banjir
Sebagian polis bisa menolak klaim jika pengemudi sengaja menerobos genangan dalam. Utamakan keselamatan dan cari jalan lain.
Kesalahan 3: Terlambat Melapor
Polis biasanya menetapkan batas waktu pelaporan, misalnya 3–5 hari kerja. Laporkan secepat mungkin, meski dokumen belum lengkap.
Kesalahan 4: Tidak Mendokumentasikan
Ambil foto dan video kondisi mobil, ketinggian air, dan lokasi. Bukti ini membantu proses survei dan mempercepat persetujuan klaim.
Langkah Klaim
Hubungi layanan klaim, isi formulir, serahkan dokumen seperti SIM, STNK, dan polis, lalu bawa mobil ke bengkel rekanan untuk survei. Perhatikan biaya risiko sendiri atau deductible yang harus dibayar per kejadian.
Berapa Biaya Perluasan?
Premi perluasan banjir berbeda menurut wilayah dan nilai mobil. Untuk mobil Rp200 juta, tambahan premi bisa beberapa ratus ribu rupiah per tahun. Bandingkan dengan biaya perbaikan mesin akibat banjir yang bisa mencapai puluhan juta rupiah.
Bagaimana dengan Mobil Listrik?
Mobil listrik memiliki baterai bernilai tinggi yang rentan terhadap air. Periksa apakah polis menanggung kerusakan baterai akibat banjir, seperti dibahas di asuransi mobil listrik.
Bagaimana dengan Motor?
Asuransi motor juga umumnya memerlukan perluasan untuk risiko banjir. Karena nilai motor lebih kecil, banyak pemilik memilih TLO. Periksa apakah premi perluasan sebanding dengan nilai motor dan risiko di wilayah tempat tinggal.
Bagaimana Jika Mobil Masih Kredit?
Mobil yang dibeli dengan kredit biasanya wajib diasuransikan selama tenor. Periksa apakah polis dari leasing sudah mencakup perluasan banjir. Jika belum, tanyakan kemungkinan menambahkan perluasan dengan premi tambahan.
Bagaimana Membandingkan Polis?
Bandingkan premi, biaya risiko sendiri, jaringan bengkel rekanan, dan kecepatan layanan klaim. Polis termurah belum tentu terbaik jika proses klaimnya lambat. Pengecualian polis lain dibahas di asuransi gadget dan ponsel, dengan prinsip pembacaan polis yang serupa.
Bagaimana Mencegah Kerusakan?
Pantau prakiraan cuaca, hindari parkir di area rawan genangan, dan pindahkan mobil ke tempat lebih tinggi jika ada peringatan banjir. Pencegahan tetap lebih murah dibanding klaim.
Bagaimana Biaya Risiko Sendiri?
Biaya risiko sendiri atau deductible adalah jumlah yang dibayar pemilik polis setiap kali klaim, misalnya Rp300.000 per kejadian. Untuk kerusakan kecil, biaya ini bisa membuat klaim kurang menguntungkan. Periksa besarnya sebelum memutuskan mengajukan klaim.
Bagaimana Jika Mobil Rusak Total?
Jika biaya perbaikan melebihi sekitar 75% harga mobil, perusahaan asuransi bisa menyatakan kerugian total dan membayar sesuai harga pertanggungan dikurangi risiko sendiri. Pastikan harga pertanggungan sesuai harga pasar agar penggantian tidak terlalu rendah.
Bagaimana Mengurus Klaim jika Mobil Terseret Arus?
Jika mobil hanyut atau terseret arus, laporkan juga ke pihak berwenang setempat dan simpan bukti laporan. Dokumen ini sering diminta perusahaan asuransi untuk kerugian total. Jangan memindahkan mobil sebelum ada arahan dari petugas atau surveyor jika kondisinya membahayakan.
Apa yang Perlu Dilakukan Sekarang?
- Periksa ikhtisar polis kendaraan.
- Tambahkan perluasan banjir jika tinggal di wilayah rawan.
- Simpan nomor layanan klaim di ponsel.
- Hindari parkir di area rendah saat hujan deras.
Informasi resmi tersedia di Otoritas Jasa Keuangan dan Asosiasi Asuransi Umum Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah asuransi mobil menanggung banjir?
Biasanya tidak, kecuali polis dilengkapi perluasan jaminan banjir.
Apa bedanya all risk dan TLO untuk banjir?
All risk menanggung kerusakan sebagian dan total, TLO hanya kerugian sekitar 75% ke atas.
Mengapa klaim banjir bisa ditolak?
Antara lain karena menyalakan mesin saat terendam, terlambat melapor, atau tidak ada perluasan.
Berapa batas waktu melapor klaim?
Bergantung polis, umumnya beberapa hari kerja setelah kejadian.
Apa yang harus dilakukan saat mobil terendam?
Matikan mesin, jangan menyalakan kembali, dokumentasikan, dan segera lapor.