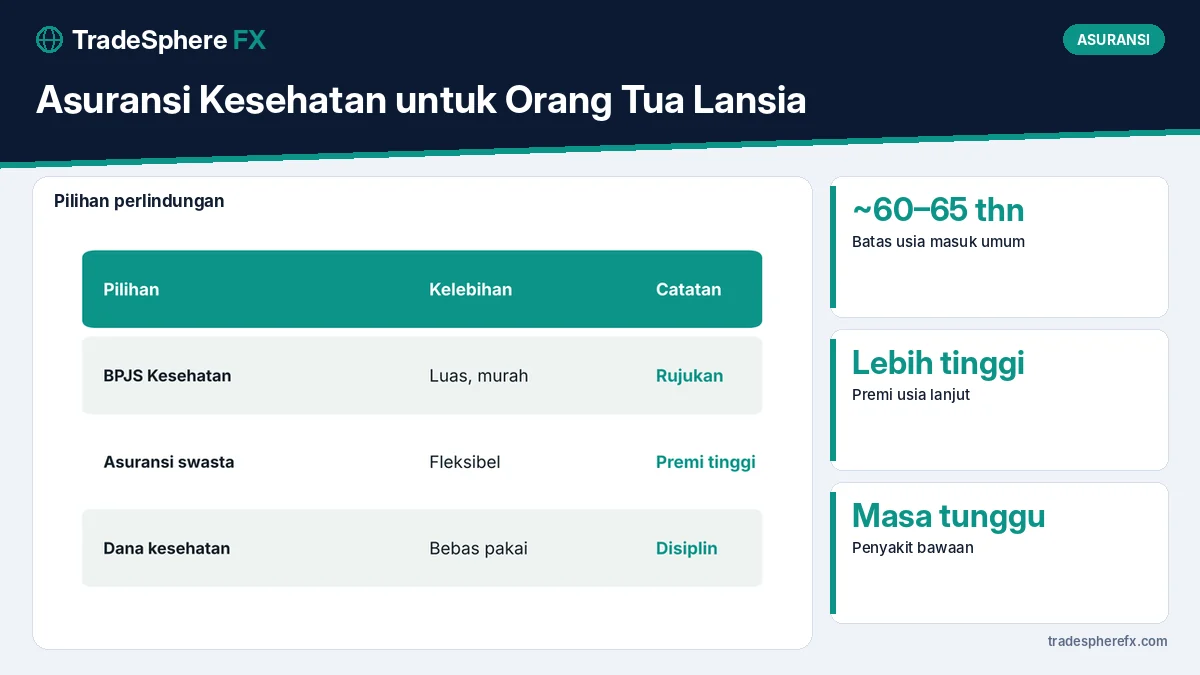
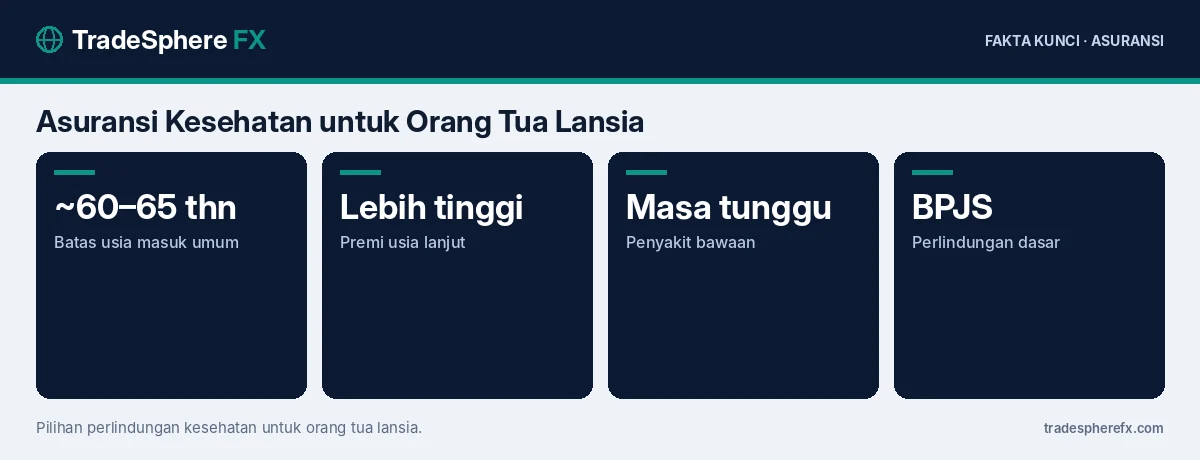
Asuransi kesehatan untuk orang tua lansia biasanya memiliki batas usia masuk sekitar 60–65 tahun, premi yang jauh lebih tinggi, dan aturan ketat untuk penyakit bawaan, sehingga banyak keluarga menggabungkan BPJS Kesehatan dengan dana kesehatan khusus sebagai alternatif. Bagi generasi sandwich, perlindungan kesehatan orang tua menjadi bagian penting perencanaan keuangan.
Memahami aturan produk membantu menghindari klaim yang ditolak di kemudian hari.
Mengapa Asuransi Lansia Mahal?
Risiko sakit meningkat seiring usia, sehingga perusahaan asuransi memperhitungkan kemungkinan klaim yang lebih besar. Premi juga biasanya naik setiap kali tertanggung memasuki kelompok usia baru. Selain itu, biaya pengobatan cenderung naik setiap tahun.
Berapa Batas Usia Masuk?
Sebagian besar produk asuransi kesehatan individu menerima peserta baru hingga usia sekitar 60–65 tahun, dengan perpanjangan hingga usia lebih tua. Beberapa produk khusus lansia menerima usia lebih tinggi dengan manfaat terbatas. Jika orang tua mendekati batas usia, pembelian lebih awal biasanya lebih mudah.
| Aspek | Usia muda | Lansia |
|---|---|---|
| Premi | Relatif rendah | Jauh lebih tinggi |
| Pemeriksaan kesehatan | Sering tidak wajib | Sering wajib |
| Penyakit bawaan | Lebih jarang | Lebih sering |
| Pilihan produk | Banyak | Terbatas |
Bagaimana Aturan Penyakit Bawaan?
Penyakit yang sudah ada sebelum polis aktif, seperti diabetes atau hipertensi, sering dikecualikan atau dikenai masa tunggu, misalnya 12 bulan. Beberapa produk menerima dengan premi tambahan. Wajib mengisi riwayat kesehatan dengan jujur, karena informasi yang tidak benar bisa membuat klaim ditolak. Pengecualian polis dijelaskan di pengecualian polis asuransi kesehatan.
Bagaimana Peran BPJS Kesehatan?
BPJS Kesehatan menerima peserta tanpa batas usia dan tanpa pengecualian penyakit bawaan. Iuran relatif murah dan manfaat cukup luas, tetapi mengikuti prosedur rujukan berjenjang. Bagi banyak keluarga, BPJS menjadi perlindungan dasar yang paling realistis untuk orang tua.
Alternatif: Dana Kesehatan Khusus
Jika premi swasta terlalu mahal, sisihkan dana kesehatan khusus untuk orang tua, misalnya di tabungan atau reksa dana pasar uang. Dana ini fleksibel untuk biaya di luar tanggungan BPJS, seperti kamar perawatan kelas lebih tinggi atau obat tertentu.
Bagaimana Memilih Produk Swasta?
Bandingkan limit tahunan, limit per kasus, manfaat rawat jalan, sistem cashless, dan jaringan rumah sakit. Perhatikan juga apakah premi naik setiap tahun dan sampai usia berapa polis bisa diperpanjang. Perbandingan polis kantor dan individu ada di asuransi kesehatan kantor vs individu.
Bagaimana Proses Klaim?
Klaim bisa dilakukan secara cashless di rumah sakit rekanan atau reimbursement dengan mengumpulkan kuitansi. Panduannya ada di cara klaim asuransi kesehatan cashless vs reimbursement.
Bagaimana Mengatur Biaya Bersama Saudara?
Jika memiliki saudara, bagi premi atau iuran dana kesehatan sesuai kemampuan masing-masing. Buat kesepakatan tertulis sederhana agar jelas siapa menanggung apa.
Kesalahan Umum
- Menunggu orang tua sakit baru mencari asuransi.
- Tidak jujur saat mengisi riwayat kesehatan.
- Mengandalkan satu produk tanpa membaca pengecualian.
- Mengabaikan BPJS sebagai perlindungan dasar.
Bagaimana Memilih Kelas BPJS?
BPJS Kesehatan memiliki beberapa kelas iuran untuk peserta mandiri. Kelas yang lebih tinggi memberi kamar perawatan yang lebih nyaman. Pastikan iuran dibayar tepat waktu agar kepesertaan tetap aktif saat dibutuhkan.
Bagaimana Menghitung Dana Kesehatan?
Perkirakan biaya rawat inap dan obat yang mungkin tidak ditanggung, lalu kumpulkan dana setara beberapa kali biaya tersebut. Simpan di instrumen yang mudah dicairkan, seperti tabungan atau reksa dana pasar uang.
Bagaimana Peran Generasi Sandwich?
Anak yang menanggung orang tua sekaligus anak sendiri perlu membagi prioritas dengan cermat. Pastikan perlindungan diri sendiri tetap ada, karena jika penanggung jatuh sakit, seluruh keluarga ikut terdampak. Panduannya ada di generasi sandwich: cara mengatur keuangan.
Bagaimana Asuransi Penyakit Kritis?
Asuransi penyakit kritis membayar uang tunai sekaligus jika tertanggung didiagnosis penyakit tertentu. Produk ini juga punya batas usia masuk. Perbedaannya dengan asuransi kesehatan dibahas di asuransi penyakit kritis.
Bagaimana Pemeriksaan Kesehatan?
Banyak produk untuk lansia mensyaratkan pemeriksaan kesehatan sebelum polis disetujui. Hasil pemeriksaan bisa memengaruhi premi atau pengecualian. Siapkan rekam medis agar proses lebih lancar.
Bagaimana Menjelaskan kepada Orang Tua?
Sebagian orang tua enggan membicarakan biaya kesehatan karena tidak ingin membebani anak. Jelaskan bahwa perencanaan justru mencegah beban yang lebih besar saat sakit mendadak. Libatkan orang tua dalam memilih rumah sakit dan jenis perlindungan.
Bagaimana Peran Fasilitas Kesehatan Dekat Rumah?
Pilih produk atau fasilitas kesehatan yang dekat dengan tempat tinggal orang tua. Rumah sakit rekanan yang jauh menyulitkan saat keadaan darurat. Untuk BPJS, pastikan fasilitas kesehatan tingkat pertama mudah dijangkau.
Apa Langkah Pertama?
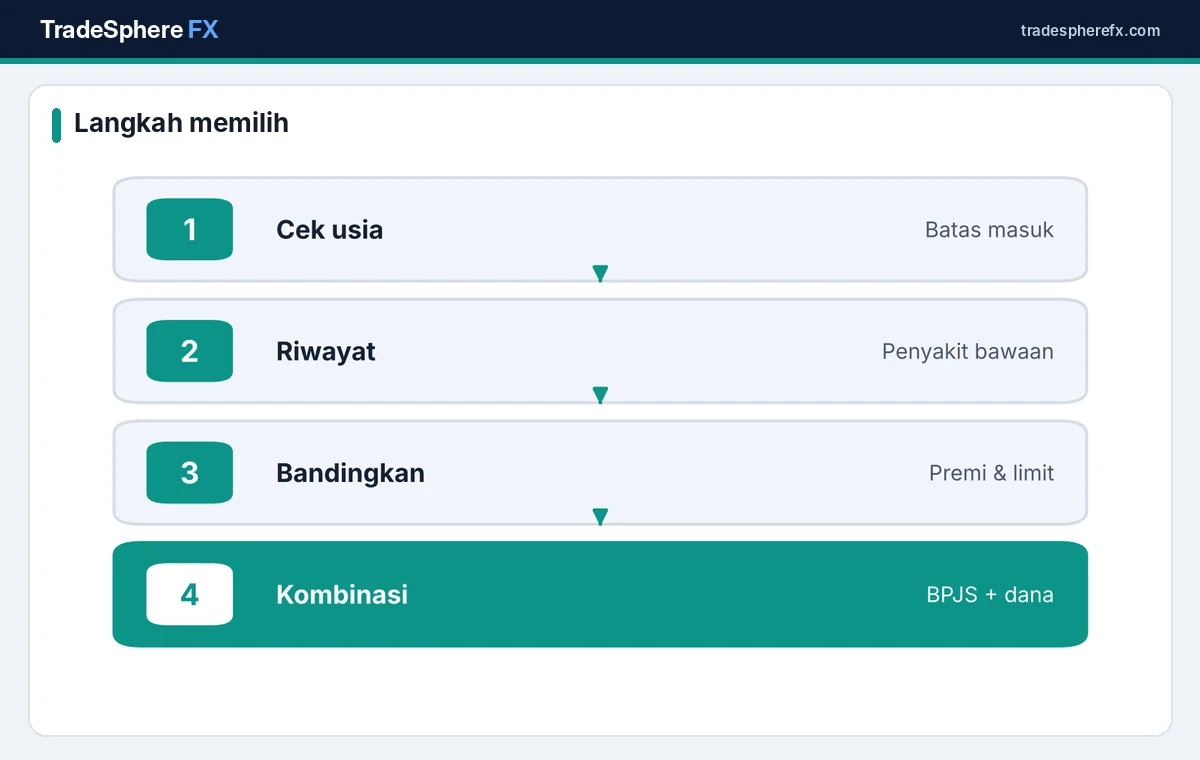
Pastikan orang tua terdaftar dan aktif di BPJS Kesehatan. Setelah itu, nilai apakah perlu tambahan asuransi swasta atau cukup dana kesehatan khusus sesuai anggaran keluarga.
Informasi resmi tersedia di BPJS Kesehatan dan Otoritas Jasa Keuangan.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Berapa batas usia masuk asuransi kesehatan?
Umumnya sekitar 60–65 tahun, berbeda menurut produk.
Apakah penyakit bawaan ditanggung?
Sering dikecualikan atau dikenai masa tunggu, bergantung produk.
Apakah BPJS Kesehatan punya batas usia?
Tidak; BPJS menerima peserta tanpa batas usia dan tanpa pengecualian penyakit bawaan.
Apa alternatif jika premi terlalu mahal?
Menggabungkan BPJS dengan dana kesehatan khusus.
Mengapa harus jujur soal riwayat kesehatan?
Informasi yang tidak benar bisa membuat klaim ditolak.