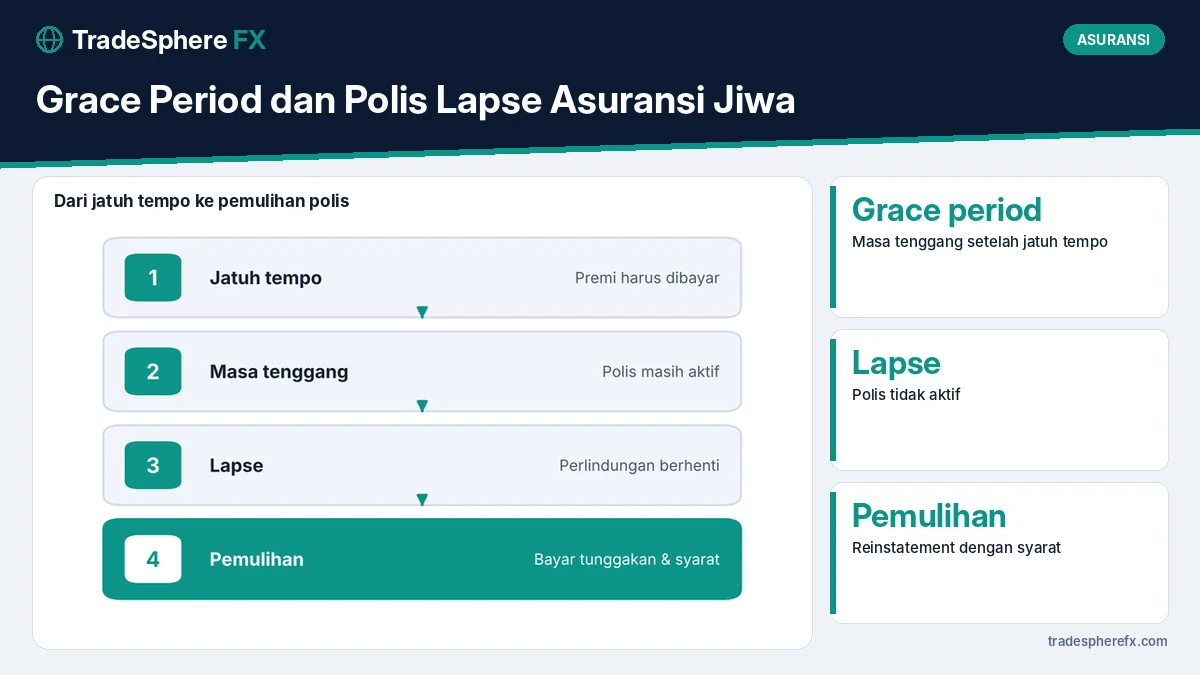
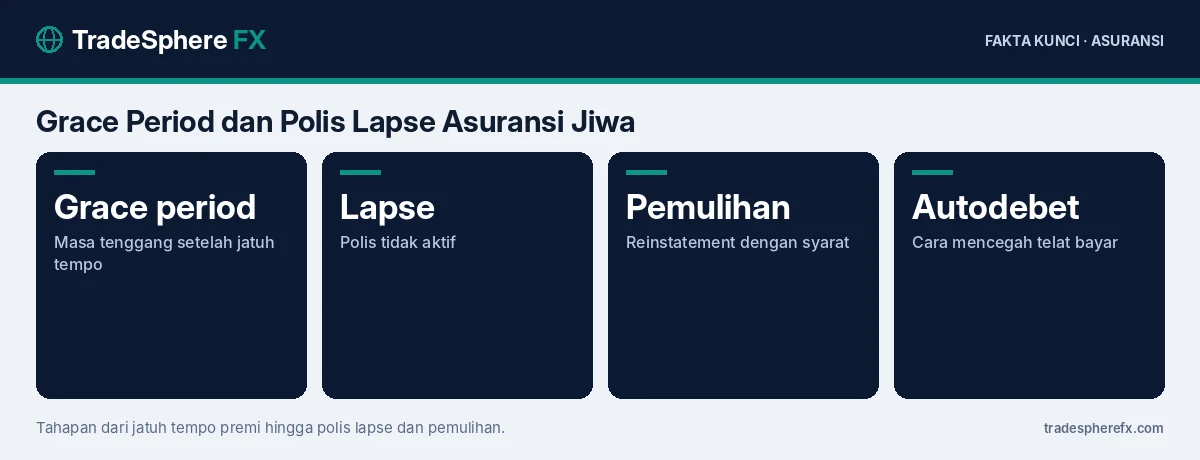
Grace period atau masa tenggang adalah periode setelah tanggal jatuh tempo premi ketika polis asuransi jiwa masih aktif meski premi belum dibayar; jika premi tidak dibayar hingga masa tenggang berakhir, polis menjadi lapse atau tidak aktif dan perlindungan berhenti.
Panjang masa tenggang ditentukan dalam polis, umumnya sekitar 30 sampai 45 hari. Polis yang lapse biasanya masih bisa dipulihkan dalam jangka waktu tertentu, tetapi dengan syarat seperti membayar tunggakan premi dan, untuk kondisi tertentu, mengisi ulang pernyataan kesehatan.
Mengapa Topik Ini Penting Sekarang?
Biaya hidup sedang naik. Inflasi Oktober 2026 mencapai 3,23% secara tahunan, dengan kelompok makanan naik 4,82%, sementara rupiah melemah ke sekitar Rp18.150 per dolar. Saat anggaran ketat, premi asuransi sering menjadi pos yang tertunda. Padahal, polis yang lapse bisa membuat keluarga kehilangan perlindungan tepat ketika paling dibutuhkan.
Apa yang Terjadi Selama Masa Tenggang?
- Polis tetap aktif: jika terjadi risiko yang dijamin, klaim tetap dapat diajukan.
- Premi terutang biasanya akan dipotong dari manfaat yang dibayarkan.
- Pemberitahuan: perusahaan asuransi umumnya mengirim pengingat, tetapi tanggung jawab membayar tetap pada pemegang polis.
Apa Arti Polis Lapse?
Polis lapse berarti perlindungan berhenti. Jika terjadi risiko setelah polis lapse, klaim tidak akan dibayar. Pada asuransi jiwa berjangka, lapse berarti seluruh premi yang sudah dibayar tidak kembali. Pada unit link, premi bisa dipotong dari nilai investasi untuk membayar biaya asuransi; jika nilai investasi habis, polis lapse. Perbedaan kedua produk ini dibahas di asuransi jiwa berjangka vs unit link.
Bagaimana Cara Memulihkan Polis?
Proses pemulihan polis (reinstatement) umumnya meliputi:
- Mengajukan permohonan pemulihan dalam batas waktu yang ditentukan polis, sering kali hingga 24 bulan sejak lapse.
- Membayar tunggakan premi, kadang beserta bunga atau biaya.
- Mengisi pernyataan kesehatan atau menjalani pemeriksaan medis, terutama jika polis sudah lama lapse atau uang pertanggungan besar.
- Persetujuan underwriting: perusahaan asuransi berhak menerima, menolak, atau menerima dengan syarat.
Setelah dipulihkan, beberapa ketentuan seperti masa tunggu atau klausul bunuh diri bisa dihitung ulang sesuai polis.
Apa Pilihan Selain Membiarkan Polis Lapse?
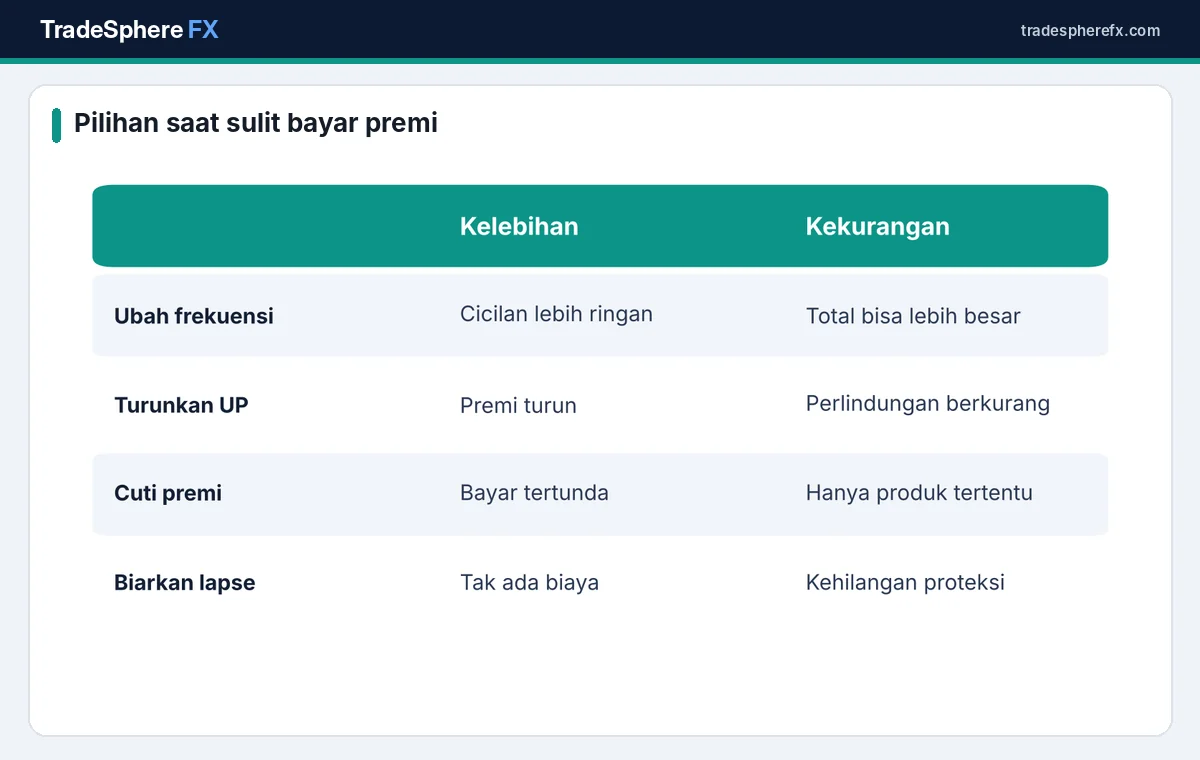
| Pilihan | Cara kerja |
|---|---|
| Ubah frekuensi pembayaran | Dari tahunan menjadi bulanan agar terasa ringan |
| Turunkan uang pertanggungan | Premi lebih kecil, perlindungan dikurangi |
| Cuti premi (unit link) | Premi berhenti sementara, biaya dipotong dari nilai investasi |
| Konversi ke polis bebas premi | Pada produk tertentu, polis berlanjut dengan manfaat lebih kecil |
Tanyakan ke perusahaan asuransi pilihan mana yang tersedia untuk polis Anda.
Apa Hak Pemegang Polis saat Polis Lapse?
Pemegang polis berhak mendapat informasi yang jelas tentang status polis, sisa nilai tunai jika ada, dan syarat pemulihan. Untuk produk yang memiliki nilai tunai, sebagian dana mungkin masih bisa ditarik meski perlindungan berhenti. Minta konfirmasi tertulis dari perusahaan asuransi mengenai status polis dan batas waktu pemulihan, lalu simpan dokumen tersebut. Jika ada perbedaan informasi, pemegang polis dapat mengajukan pengaduan ke perusahaan asuransi terlebih dahulu, lalu ke OJK bila tidak selesai.
Bagaimana Mencegah Polis Lapse?
- Gunakan autodebet dari rekening yang saldonya cukup.
- Pasang pengingat beberapa hari sebelum jatuh tempo.
- Masukkan premi ke pos wajib dalam anggaran bulanan, setara dengan cicilan.
- Siapkan dana darurat agar premi tetap terbayar saat pendapatan terganggu. Panduannya ada di cara menghitung dana darurat.
- Tinjau ulang kebutuhan uang pertanggungan agar premi sesuai kemampuan, seperti dijelaskan di cara menghitung kebutuhan uang pertanggungan.
Bagaimana Contoh Kasusnya?
Misalkan premi asuransi jiwa berjangka Rp500.000 per bulan jatuh tempo pada 1 November dan masa tenggang dalam polis 30 hari. Jika pemegang polis membayar pada 25 November, polis tetap aktif tanpa jeda perlindungan. Jika tidak membayar hingga 1 Desember, polis lapse. Untuk memulihkannya pada Januari, pemegang polis harus membayar tunggakan premi November dan Desember, ditambah premi berjalan, serta mungkin mengisi pernyataan kesehatan. Jika dalam periode lapse tertanggung mengalami risiko, klaim tidak dibayar. Contoh ini menunjukkan pentingnya membayar sebelum masa tenggang berakhir. Jika memang tidak mampu membayar, hubungi perusahaan asuransi sebelum jatuh tempo untuk membahas pilihan penyesuaian, karena opsi biasanya lebih banyak tersedia saat polis masih aktif.
Kesalahan yang Sering Terjadi
- Mengira polis masih aktif karena belum menerima surat pemberitahuan.
- Membeli polis baru alih-alih memulihkan polis lama, padahal premi polis baru bisa lebih mahal karena usia bertambah.
- Tidak membaca ketentuan masa tenggang di polis.
Informasi pengaduan dan perlindungan konsumen asuransi tersedia di OJK, dan informasi industri asuransi jiwa di Asosiasi Asuransi Jiwa Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Berapa lama batas waktu memulihkan polis yang lapse?
Tergantung ketentuan polis; banyak polis memberi batas hingga sekitar 24 bulan sejak lapse.
Apa itu grace period dalam asuransi jiwa?
Masa tenggang setelah jatuh tempo premi ketika polis masih aktif meski premi belum dibayar, umumnya sekitar 30–45 hari sesuai polis.
Apa arti polis lapse?
Polis tidak aktif karena premi tidak dibayar hingga masa tenggang berakhir, sehingga perlindungan berhenti.
Apakah polis lapse bisa dipulihkan?
Umumnya bisa dalam jangka waktu tertentu dengan membayar tunggakan premi dan memenuhi syarat underwriting.
Apakah klaim dibayar jika risiko terjadi saat masa tenggang?
Umumnya dibayar karena polis masih aktif, dengan premi terutang dipotong dari manfaat.
Bagaimana cara mencegah polis lapse?
Gunakan autodebet, pasang pengingat, masukkan premi ke pos wajib anggaran, dan siapkan dana darurat.