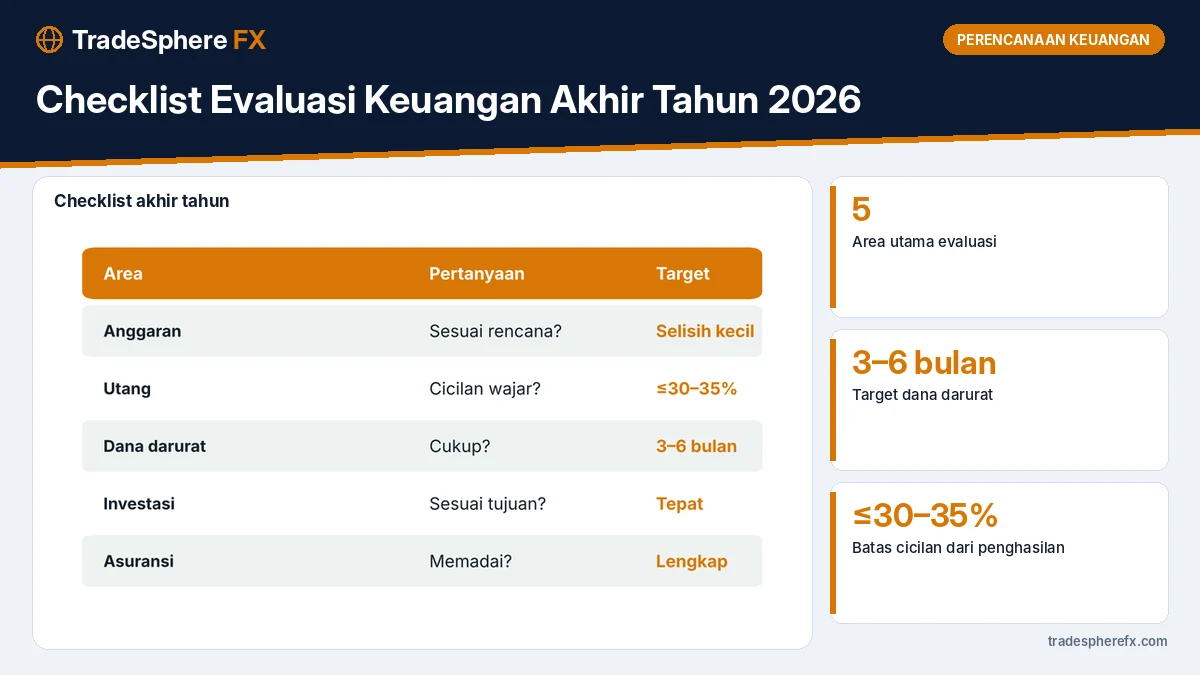
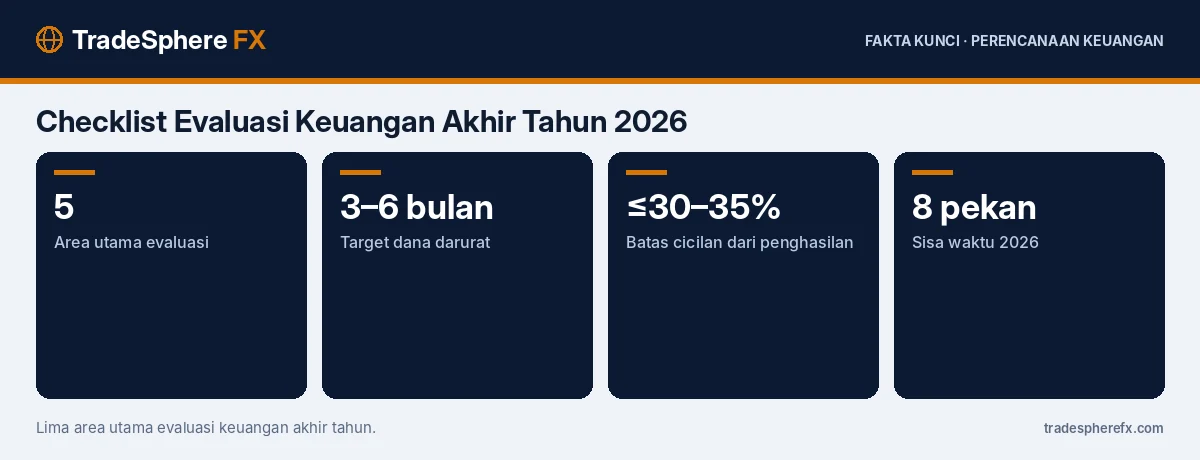
Checklist evaluasi keuangan akhir tahun 2026 mencakup lima area utama: anggaran, utang, dana darurat, investasi, dan asuransi, yang perlu ditinjau sebelum menyusun rencana 2027. Tahun ini diwarnai gejolak pasar, dengan IHSG ditutup 4.904,29 pada 3 November setelah turun tajam, rupiah di kisaran Rp18.100-an per dolar, dan inflasi pangan 4,82% pada Oktober.
Dengan sekitar delapan pekan tersisa, evaluasi sekarang memberi waktu untuk memperbaiki sebelum tahun berganti.
Area 1: Anggaran
Bandingkan rencana pengeluaran dengan pengeluaran sebenarnya selama setahun. Lihat pos mana yang paling sering melebihi anggaran, misalnya makan di luar, belanja daring, atau transportasi. Jika memakai metode 50/30/20, periksa apakah porsi kebutuhan, keinginan, dan tabungan masih sesuai. Panduannya ada di anggaran 50/30/20: cara menerapkan dengan gaji Indonesia.
Area 2: Utang
Catat semua utang: KPR, kendaraan, kartu kredit, paylater, dan pinjaman lain. Hitung total cicilan dibanding penghasilan bersih. Idealnya, total cicilan tidak lebih dari sekitar 30–35%. Prioritaskan melunasi utang berbunga tinggi seperti kartu kredit dan pinjaman daring. Metode pelunasan dibahas di metode snowball vs avalanche.
Area 3: Dana Darurat
Periksa apakah dana darurat sudah mencapai 3–6 bulan pengeluaran, atau lebih untuk pekerja dengan penghasilan tidak tetap. Jika belum, tentukan target tambahan per bulan. Dana darurat sebaiknya disimpan di instrumen likuid dan aman, seperti tabungan atau reksa dana pasar uang.
| Area | Pertanyaan utama | Tindakan jika belum ideal |
|---|---|---|
| Anggaran | Sesuai rencana? | Pangkas pos yang sering jebol |
| Utang | Cicilan ≤30–35%? | Lunasi utang berbunga tinggi |
| Dana darurat | 3–6 bulan pengeluaran? | Tambah setoran bulanan |
| Investasi | Sesuai tujuan? | Rebalancing |
| Asuransi | Proteksi memadai? | Tutup celah |
Area 4: Investasi
Tinjau apakah investasi masih sesuai tujuan dan profil risiko. Tahun 2026 memberi pelajaran tentang volatilitas: saham turun tajam, emas sempat mencatat bulan terburuk sejak 2008 pada Oktober, dan perak bergerak lebih liar. Jika porsi aset menyimpang jauh dari target, lakukan rebalancing. Jangan mengubah strategi hanya karena kinerja satu tahun.
Area 5: Asuransi
Periksa apakah keluarga memiliki perlindungan kesehatan, jiwa bagi pencari nafkah, dan perlindungan aset penting. Cek limit asuransi kantor, masa berlaku polis, dan perubahan kebutuhan seperti kelahiran anak atau pembelian rumah. Musim hujan juga menjadi pengingat untuk mengecek perlindungan rumah terhadap banjir.
Bagaimana Urutan Prioritasnya?
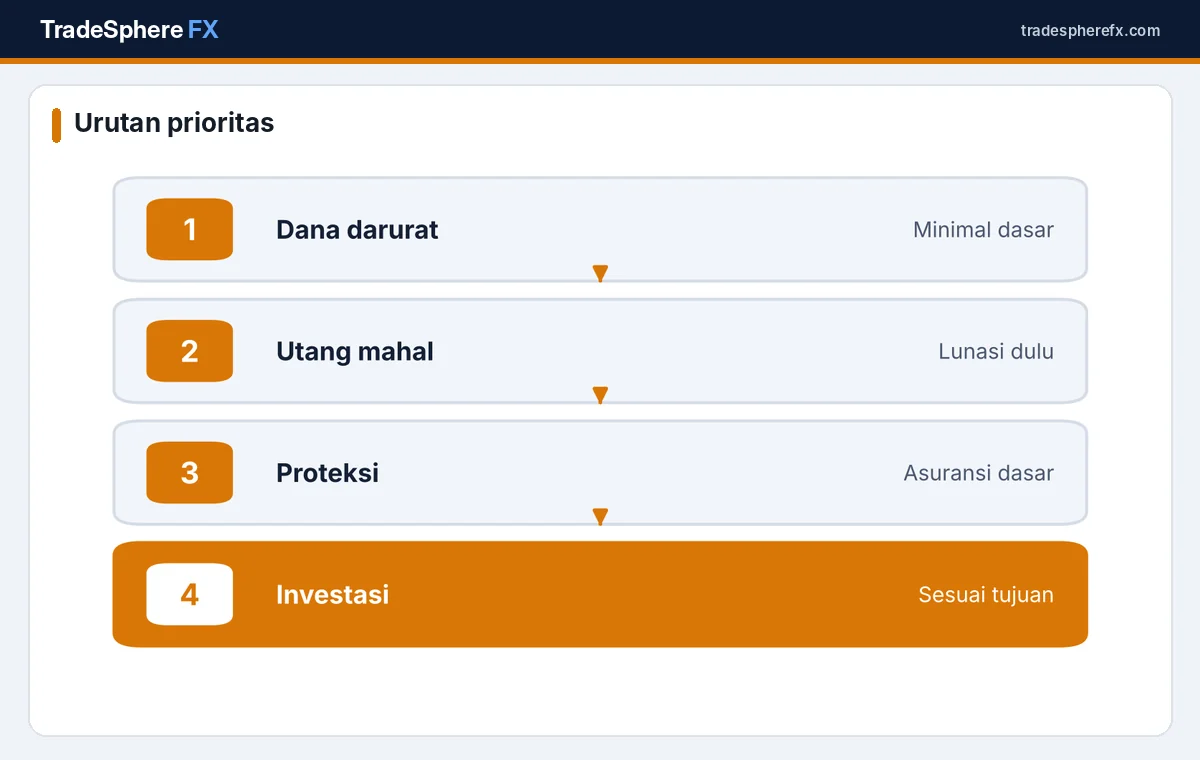
Jika ada beberapa masalah sekaligus, mulailah dari dana darurat dasar, lalu melunasi utang mahal, kemudian memastikan proteksi dasar, baru menambah investasi. Urutan ini mencegah keluarga harus berutang atau menjual investasi saat terjadi keadaan darurat.
Bagaimana Menilai Kekayaan Bersih?
Hitung total aset dikurangi total utang. Bandingkan dengan tahun lalu untuk melihat kemajuan. Kekayaan bersih yang naik menunjukkan keuangan bergerak ke arah yang benar, meski nilai investasi sempat turun karena kondisi pasar.
Bagaimana dengan Pajak?
Kumpulkan bukti potong pajak, bukti pembelian emas dengan PPh, dan dokumen investasi untuk persiapan SPT tahunan. Menyiapkan dokumen sejak akhir tahun memudahkan pelaporan pada awal tahun berikutnya.
Bagaimana Menyiapkan Target 2027?
Setelah evaluasi, tetapkan target yang spesifik dan terukur, misalnya menambah dana darurat Rp10 juta atau melunasi kartu kredit dalam enam bulan. Metode penyusunan target dijelaskan di cara menyusun target keuangan 2027 dengan metode SMART.
Bagaimana Menghadapi Kenaikan Gaji atau UMP?
Penetapan UMP 2027 dijadwalkan akhir November. Jika ada kenaikan penghasilan, alokasikan sebagian besar untuk tujuan keuangan sebelum menaikkan gaya hidup. Cara mengalokasikannya ada di rencana keuangan menjelang penetapan UMP 2027.
Kesalahan yang Perlu Dihindari
- Mengevaluasi hanya investasi tanpa melihat utang dan proteksi.
- Menunda evaluasi hingga awal tahun.
- Menyusun target tanpa melihat data pengeluaran sebenarnya.
- Mengubah strategi investasi karena kepanikan pasar.
Bagaimana Menilai Pengeluaran Langganan?
Tinjau semua langganan digital seperti layanan streaming, aplikasi, dan keanggotaan. Banyak langganan kecil yang jika dijumlahkan cukup besar per tahun. Hentikan yang jarang dipakai dan alihkan dananya ke tabungan atau pelunasan utang.
Bagaimana Mengevaluasi Kebiasaan Belanja?
Lihat riwayat transaksi beberapa bulan terakhir untuk mengenali pola belanja impulsif, misalnya saat promo atau larut malam. Kesadaran terhadap pola ini membantu menetapkan aturan sederhana, seperti menunggu 24 jam sebelum membeli barang yang tidak direncanakan.
Bagaimana Mengevaluasi Rekening dan Kartu?
Periksa rekening dan kartu yang dimiliki. Tutup rekening yang tidak dipakai agar tidak terkena biaya administrasi, dan kurangi jumlah kartu kredit jika terlalu banyak. Semakin sederhana struktur keuangan, semakin mudah dipantau dan dikendalikan.
Apa Langkah Selanjutnya?
Sisihkan waktu satu atau dua jam pada akhir pekan untuk mengisi checklist ini bersama pasangan. Tuliskan tiga prioritas utama untuk 2027 dan langkah pertama yang bisa dilakukan bulan ini.
Edukasi keuangan tersedia di OJK dan data inflasi di Badan Pusat Statistik.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Nilai investasi dapat naik dan turun.
Pertanyaan yang Sering Diajukan
Apa yang dilakukan setelah evaluasi?
Tetapkan tiga prioritas 2027 dan langkah pertama yang bisa dilakukan bulan ini.
Apa saja yang dievaluasi di akhir tahun?
Anggaran, utang, dana darurat, investasi, dan asuransi.
Berapa batas wajar total cicilan?
Sekitar 30–35% dari penghasilan bersih.
Berapa target dana darurat?
Umumnya 3–6 bulan pengeluaran, lebih untuk penghasilan tidak tetap.
Apa urutan prioritas perbaikan keuangan?
Dana darurat dasar, pelunasan utang mahal, proteksi dasar, lalu investasi.
Mengapa evaluasi sebaiknya dilakukan sekarang?
Agar masih ada waktu memperbaiki sebelum menyusun rencana 2027.