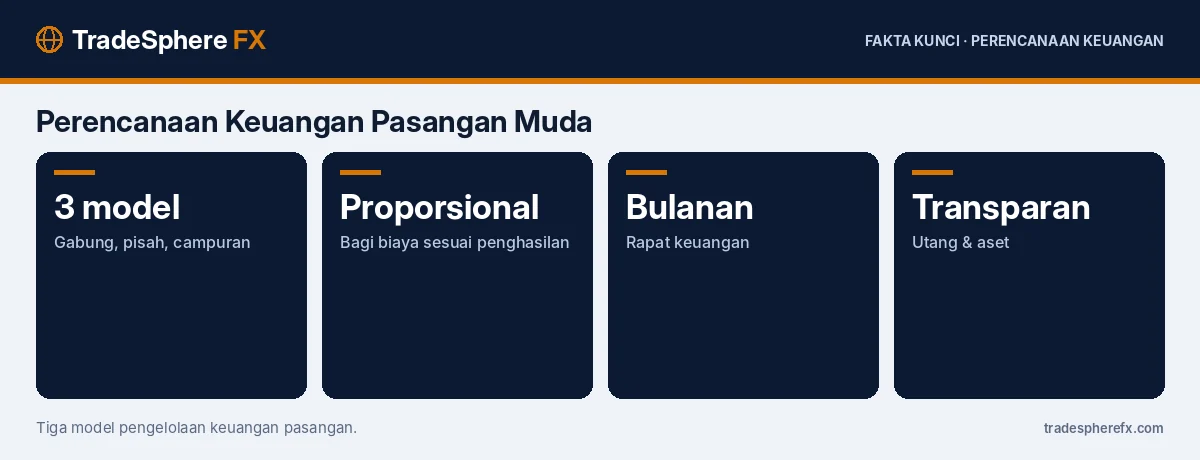
Perencanaan keuangan pasangan muda dimulai dengan menyepakati model pengelolaan uang, yaitu rekening gabung, terpisah, atau campuran, lalu membagi biaya bersama secara adil dan menyusun target keuangan yang disepakati berdua. Keterbukaan tentang penghasilan, utang, dan kebiasaan belanja menjadi fondasi utama.
Banyak konflik rumah tangga berawal dari perbedaan cara memandang uang yang tidak pernah dibicarakan.
Mengapa Perlu Dibicarakan Sejak Awal?
Setiap orang membawa kebiasaan keuangan dari keluarga dan pengalaman masing-masing. Ada yang terbiasa menabung, ada yang lebih suka menikmati penghasilan. Membicarakan perbedaan ini sejak awal membantu menghindari salah paham. Persiapan sebelum menikah dibahas di cara menyiapkan dana menikah.
Model 1: Rekening Gabung
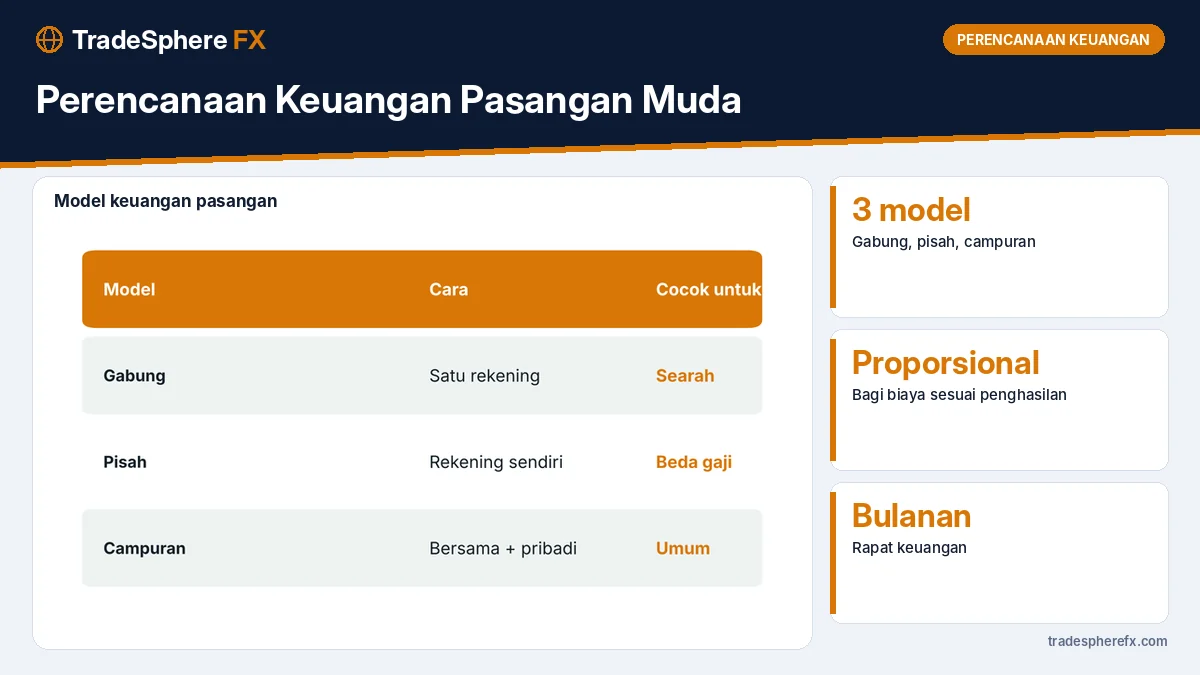
Semua penghasilan masuk ke satu rekening dan semua pengeluaran dibayar dari sana. Model ini sederhana dan mendorong keterbukaan, tetapi membutuhkan kesepakatan kuat tentang pengeluaran pribadi.
Model 2: Rekening Terpisah
Masing-masing mengelola penghasilannya sendiri dan membagi biaya bersama. Model ini memberi kebebasan, tetapi berisiko kurang transparan jika tidak ada pencatatan bersama.
Model 3: Campuran
Model paling umum: ada rekening bersama untuk biaya rumah tangga dan target bersama, sementara masing-masing tetap memiliki rekening pribadi. Model ini menyeimbangkan kebersamaan dan kebebasan.
| Model | Kelebihan | Tantangan |
|---|---|---|
| Gabung | Sederhana, transparan | Perlu kesepakatan pengeluaran pribadi |
| Terpisah | Bebas mengatur | Kurang transparan |
| Campuran | Seimbang | Perlu disiplin mengisi rekening bersama |
Bagaimana Membagi Biaya?
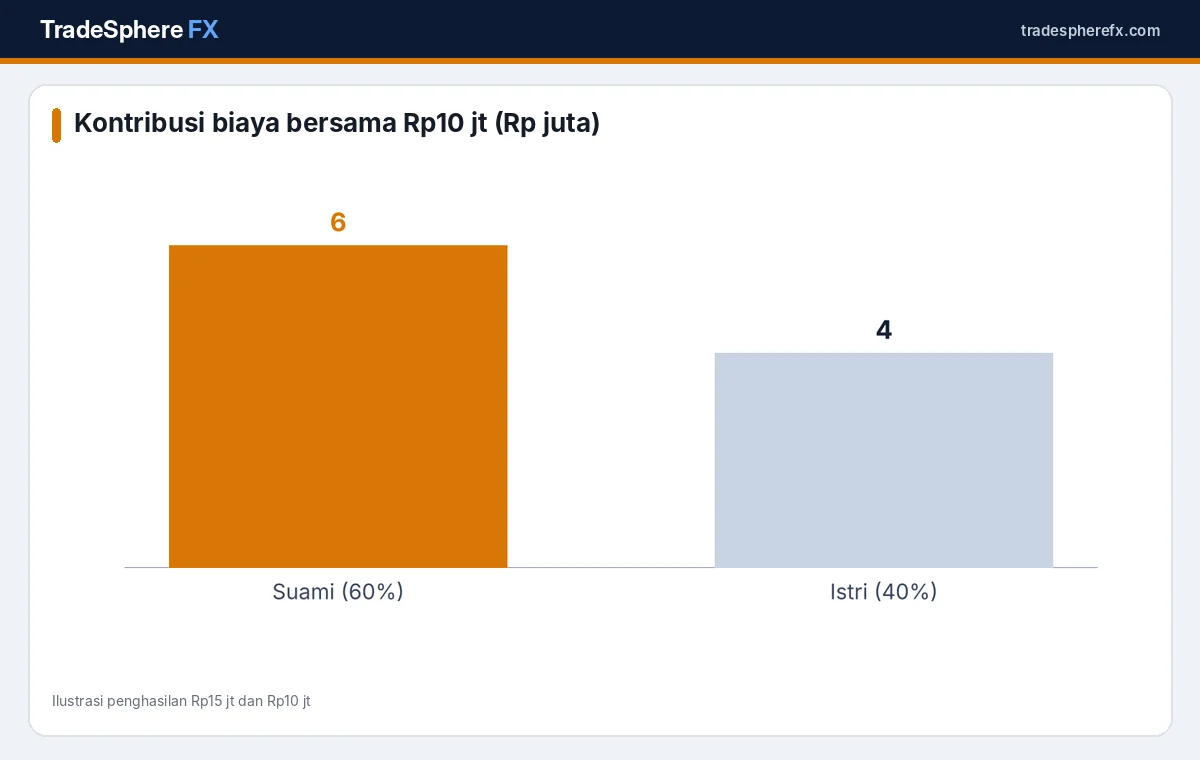
Ada dua cara umum: dibagi rata atau proporsional sesuai penghasilan. Jika penghasilan suami Rp15 juta dan istri Rp10 juta, biaya bersama Rp10 juta bisa dibagi 60% dan 40%, yaitu Rp6 juta dan Rp4 juta. Cara proporsional terasa lebih adil jika penghasilan berbeda jauh.
Bagaimana Menyusun Target Bersama?
Tulis target seperti dana darurat, DP rumah, dana pendidikan anak, dan liburan. Tentukan jumlah, tenggat, dan kontribusi bulanan masing-masing. Metode SMART bisa membantu, seperti dijelaskan di cara menyusun target keuangan 2027.
Bagaimana dengan Utang Lama?
Ungkapkan utang yang dibawa sebelum menikah, seperti cicilan kendaraan atau pinjaman pendidikan. Sepakati apakah utang dilunasi bersama atau tetap tanggung jawab pribadi.
Bagaimana dengan Asuransi?
Pasangan dengan tanggungan sebaiknya memiliki asuransi jiwa dan kesehatan. Uang pertanggungan dihitung berdasarkan kebutuhan keluarga jika salah satu tidak lagi berpenghasilan.
Rapat Keuangan Bulanan
Luangkan waktu sebulan sekali untuk meninjau pengeluaran, kemajuan target, dan rencana bulan berikutnya. Buat suasana santai agar diskusi tidak terasa seperti menghakimi.
Bagaimana Menghadapi Kondisi Ekonomi Saat Ini?
Ekonomi tumbuh 5,47% pada kuartal III, tetapi suku bunga masih tinggi dan rupiah di kisaran Rp18.000-an. Pasangan perlu menyiapkan dana darurat yang cukup dan berhati-hati mengambil kredit besar.
Kesalahan Umum
- Menyembunyikan utang atau penghasilan.
- Tidak punya dana pribadi sama sekali.
- Menunda membicarakan uang sampai terjadi konflik.
Bagaimana dengan Dana Darurat Keluarga?
Pasangan sebaiknya memiliki dana darurat bersama setara 6–12 bulan pengeluaran rumah tangga. Dana ini disimpan di rekening terpisah yang mudah dicairkan, bukan di rekening harian.
Bagaimana Menghadapi Perbedaan Kebiasaan?
Jika salah satu lebih boros, sepakati batas pengeluaran pribadi bulanan tanpa perlu meminta izin. Cara ini memberi kebebasan sekaligus menjaga anggaran bersama. Hindari saling menyalahkan dan fokus pada tujuan bersama.
Bagaimana Merencanakan Rumah?
Membeli rumah sering menjadi target besar pasangan muda. Hitung DP, biaya KPR, dan rasio cicilan terhadap penghasilan gabungan. Panduannya ada di cara menghitung rasio utang (DSR).
Bagaimana Membantu Orang Tua?
Jika salah satu atau keduanya membantu orang tua, sepakati besaran dan sumber dananya. Keterbukaan mencegah salah paham. Panduan generasi sandwich ada di generasi sandwich.
Bagaimana Mengatur Asuransi Berdua?
Jika salah satu belum memiliki asuransi kesehatan, pastikan terdaftar di BPJS Kesehatan sebagai perlindungan dasar. Untuk asuransi jiwa, hitung uang pertanggungan berdasarkan kebutuhan keluarga jika salah satu tidak lagi berpenghasilan.
Bagaimana Merencanakan Anak?
Biaya kehamilan, persalinan, dan kebutuhan bayi perlu direncanakan jauh hari. Mulailah dana pendidikan anak sejak dini agar setoran bulanan lebih ringan.
Bagaimana Menyusun Anggaran Pertama?
Mulailah dengan mencatat semua pengeluaran bersama selama satu bulan. Dari catatan itu, susun anggaran yang realistis dan sepakati batas untuk setiap pos. Tinjau kembali setelah tiga bulan dan sesuaikan bila perlu.
Bagaimana dengan Investasi Bersama?
Investasi bersama untuk tujuan seperti DP rumah bisa dilakukan melalui rekening investasi atas nama salah satu pasangan dengan kesepakatan tertulis. Pilih instrumen sesuai jangka waktu, misalnya reksa dana pasar uang untuk tujuan kurang dari dua tahun.
Bagaimana Menyikapi Penghasilan Tidak Tetap?
Jika salah satu pasangan berpenghasilan tidak tetap, gunakan penghasilan pasangan yang tetap untuk kebutuhan pokok dan simpan penghasilan tidak tetap sebagai cadangan atau untuk target.
Apa Langkah Pertama?
Duduk bersama, catat semua penghasilan, pengeluaran, utang, dan aset. Pilih model pengelolaan, lalu tetapkan satu target bersama yang ingin dicapai dalam setahun.
Edukasi keuangan tersedia di OJK dan informasi penjaminan simpanan di LPS.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Nilai investasi dapat naik dan turun.
Pertanyaan yang Sering Diajukan
Apakah perlu perjanjian pranikah untuk keuangan?
Tidak wajib, tetapi bisa membantu memperjelas kepemilikan harta dan utang bagi sebagian pasangan.
Apa saja model pengelolaan keuangan pasangan?
Rekening gabung, terpisah, dan campuran.
Model mana yang paling umum?
Model campuran, dengan rekening bersama dan rekening pribadi.
Bagaimana membagi biaya secara adil?
Bisa dibagi rata atau proporsional sesuai penghasilan.
Apakah utang sebelum menikah perlu diungkap?
Ya; keterbukaan membantu menyepakati cara melunasinya.
Seberapa sering perlu rapat keuangan?
Disarankan sebulan sekali.