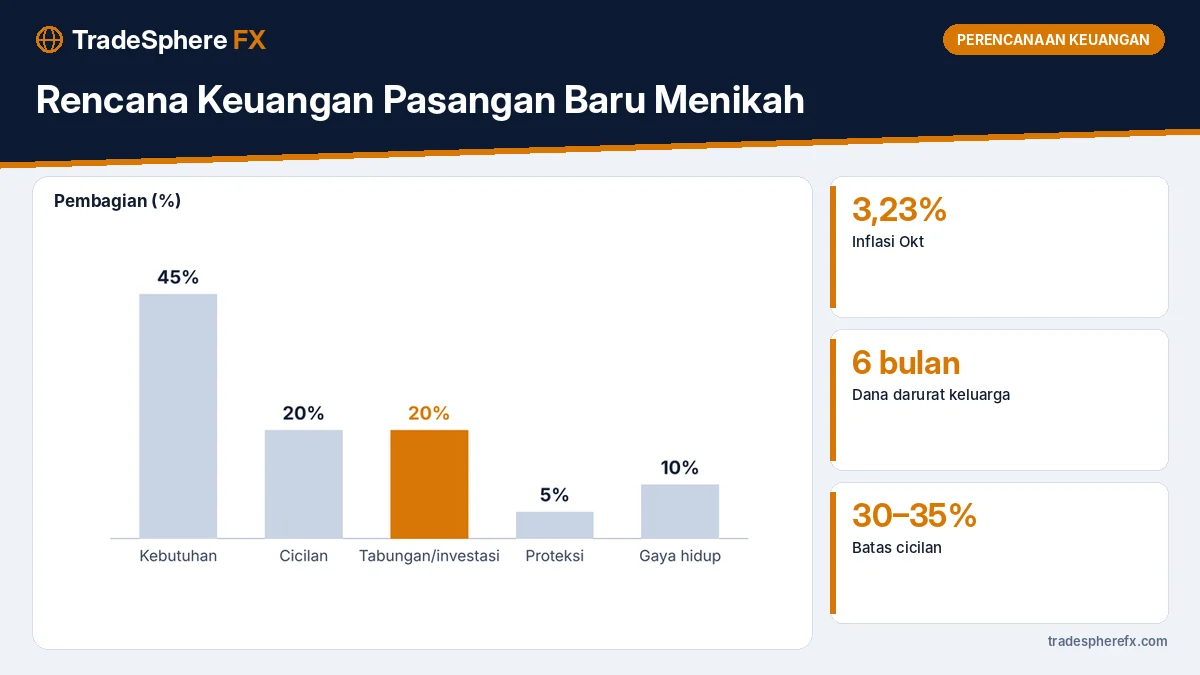
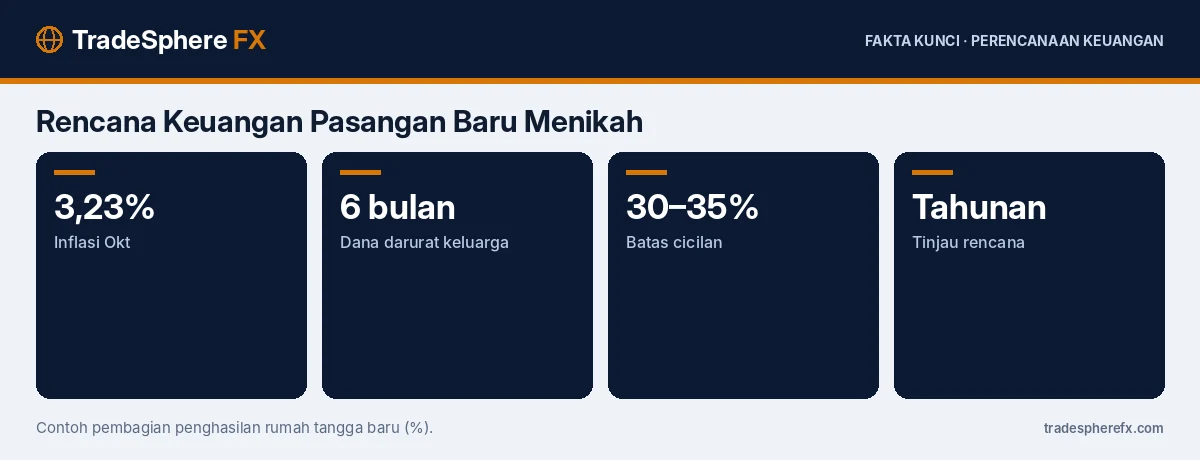
Rencana keuangan pasangan baru menikah dimulai dengan keterbukaan: masing-masing menyampaikan penghasilan, tabungan, utang, dan kebiasaan belanja sebelum menyusun anggaran bersama. Langkah ini penting karena biaya hidup terus naik, dengan inflasi Oktober 2026 tercatat 3,23% secara tahunan, dan suku bunga cenderung tinggi.
Rencana yang jelas sejak awal membantu menghindari konflik soal uang dan mempercepat pencapaian tujuan seperti rumah, kendaraan, dan pendidikan anak.
Langkah 1: Buka Kondisi Keuangan
Diskusikan penghasilan, aset, utang, dan kewajiban lain seperti membantu orang tua. Tidak ada yang perlu disembunyikan karena keputusan keuangan akan berdampak pada keduanya.
Langkah 2: Pilih Sistem Pengelolaan
Ada beberapa pilihan: semua penghasilan digabung, sebagian digabung untuk kebutuhan bersama, atau masing-masing mengelola dengan pembagian pos. Pilih yang paling nyaman dan transparan bagi keduanya.
| Sistem | Cara kerja | Cocok untuk |
|---|---|---|
| Gabung penuh | Semua penghasilan ke satu rekening | Pasangan yang ingin sederhana |
| Gabung sebagian | Rekening bersama untuk kebutuhan rumah | Pasangan dengan penghasilan berbeda |
| Terpisah dengan pembagian | Masing-masing membayar pos tertentu | Pasangan yang ingin otonomi |
Langkah 3: Susun Anggaran Bersama
Catat pengeluaran rutin seperti sewa atau cicilan rumah, makan, transportasi, listrik, dan internet. Sisihkan porsi untuk tabungan dan investasi di awal bulan. Panduan menyusun anggaran dengan asumsi inflasi ada di menyusun anggaran 2027 dengan asumsi inflasi.
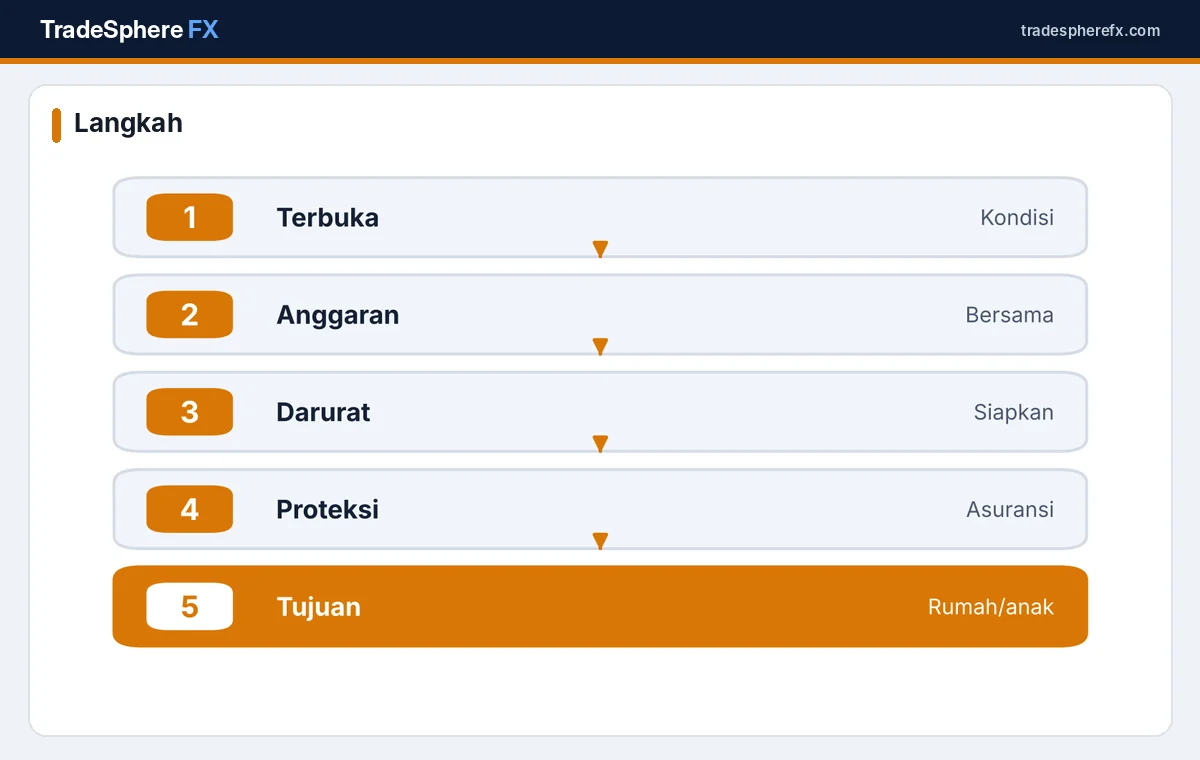
Langkah 4: Siapkan Dana Darurat Keluarga
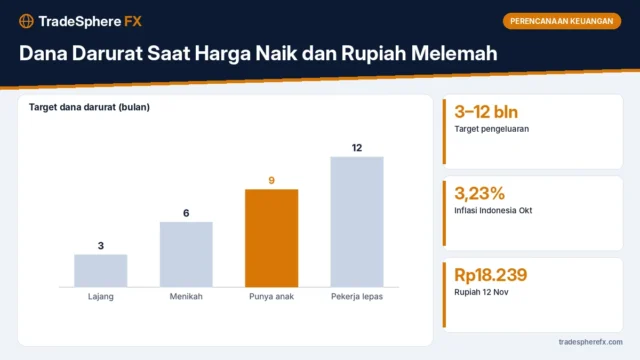
Dana darurat keluarga idealnya sekitar enam bulan pengeluaran, karena tanggungan bertambah. Simpan di instrumen yang mudah dicairkan. Panduannya ada di dana darurat saat harga naik.
Langkah 5: Kelola Utang Bawaan
Jika salah satu membawa utang, buat rencana pelunasan bersama. Prioritaskan utang berbunga tinggi. Pastikan total cicilan tetap dalam batas aman; ulasannya ada di batas aman cicilan bulanan.
Langkah 6: Lengkapi Proteksi
Asuransi kesehatan menjadi kebutuhan dasar. Jika ada tanggungan atau cicilan besar, pertimbangkan asuransi jiwa berjangka sesuai kebutuhan pencari nafkah. Pilih produk sesuai kebutuhan, bukan sekadar tawaran.
Langkah 7: Tetapkan Tujuan Bersama
Tentukan tujuan jangka pendek, menengah, dan panjang, misalnya uang muka rumah dalam tiga tahun, dana kelahiran anak, dan dana pensiun. Hitung kebutuhan dana dan jadwal menabung untuk setiap tujuan.
Bagaimana Pengaruh Suku Bunga Tinggi?
Suku bunga tinggi membuat cicilan KPR berbunga mengambang lebih berat, tetapi deposito dan surat berharga negara lebih menarik untuk menabung uang muka. Ulasan strategi di masa suku bunga tinggi ada di rencana keuangan saat suku bunga tinggi 2027.
Bagaimana Menghindari Konflik?
Jadwalkan pertemuan keuangan rutin, misalnya sebulan sekali, untuk meninjau anggaran dan kemajuan tujuan. Sepakati batas belanja pribadi yang tidak perlu dilaporkan agar masing-masing tetap memiliki ruang.
Bagaimana dengan Biaya Pernikahan?
Hindari memulai pernikahan dengan utang besar untuk biaya pesta. Jika sudah telanjur, masukkan pelunasan ke dalam rencana prioritas.
Di Mana Mencari Informasi?
Informasi literasi keuangan tersedia di situs OJK, dan data inflasi di situs BPS. Artikel perencanaan lain ada di kategori perencanaan keuangan.
Bagaimana Menyiapkan Dana Kelahiran Anak?
Biaya persalinan, perlengkapan bayi, dan kebutuhan bulan-bulan awal perlu disiapkan sejak jauh hari. Periksa manfaat asuransi kesehatan atau BPJS Kesehatan untuk persalinan, lalu tabung selisih biaya yang tidak ditanggung. Setelah anak lahir, mulailah merencanakan dana pendidikan secara bertahap.
Bagaimana dengan Rumah Pertama?
Tentukan apakah lebih cocok membeli atau menyewa untuk beberapa tahun pertama. Jika membeli, siapkan uang muka, biaya notaris, dan pajak, serta pastikan cicilan KPR tidak melebihi batas aman. Suku bunga tinggi membuat simulasi cicilan dengan bunga mengambang penting dilakukan sebelum memutuskan.
Bagaimana Peran Investasi?
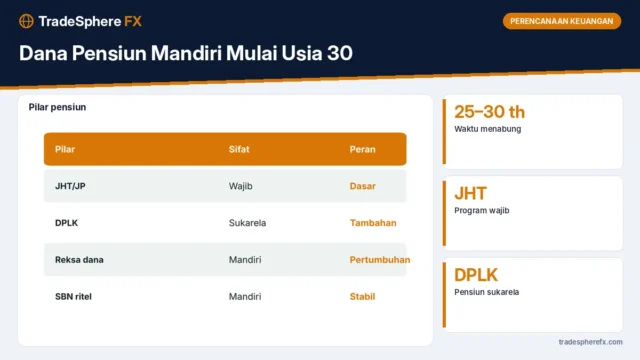
Setelah dana darurat dan proteksi aman, mulai investasi sesuai tujuan. Tujuan jangka pendek cocok di instrumen stabil, sedangkan tujuan jangka panjang bisa memakai instrumen pertumbuhan seperti reksa dana saham.
Bagaimana dengan Keluarga Besar?
Banyak pasangan juga membantu orang tua atau saudara. Diskusikan berapa porsi yang disepakati dan masukkan ke anggaran sebagai pos tetap, agar bantuan tetap berjalan tanpa mengganggu tujuan keuangan keluarga baru.
Bagaimana Mencatat Aset Bersama?
Buat daftar aset, rekening, polis asuransi, dan utang yang mudah diakses keduanya. Catatan ini penting jika terjadi keadaan darurat.
Bagaimana Mengatur Rekening?
Banyak pasangan memakai satu rekening bersama untuk kebutuhan rumah tangga, ditambah rekening pribadi masing-masing. Rekening tabungan tujuan, misalnya untuk uang muka rumah, sebaiknya dipisahkan agar tidak terpakai untuk kebutuhan lain. Pemisahan ini membuat kemajuan setiap tujuan lebih mudah dipantau dan mengurangi risiko dana tujuan terpakai untuk belanja harian.
Bagaimana dengan Pajak Keluarga?
Setelah menikah, status pajak bisa berubah, termasuk penghasilan tidak kena pajak untuk tanggungan. Perbarui data di tempat kerja dan pelajari ketentuan pelaporan pajak keluarga agar tidak ada kewajiban yang terlewat.
Apa yang Perlu Diingat?
Terbuka soal kondisi keuangan, pilih sistem pengelolaan yang disepakati, siapkan dana darurat dan proteksi, lalu tetapkan tujuan bersama dengan jadwal yang realistis.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa langkah pertama rencana keuangan pasangan baru?
Terbuka soal penghasilan, tabungan, utang, dan kewajiban masing-masing.
Berapa dana darurat ideal untuk keluarga?
Sekitar enam bulan pengeluaran.
Apakah penghasilan harus digabung?
Tidak harus; pilih sistem gabung penuh, sebagian, atau terpisah yang disepakati.
Seberapa sering rencana keuangan ditinjau?
Pertemuan rutin bulanan dan tinjauan menyeluruh setiap tahun.
Bagaimana menghindari konflik soal uang?
Jadwalkan pertemuan keuangan rutin dan sepakati batas belanja pribadi.
Apakah perlu asuransi jiwa?
Pertimbangkan asuransi jiwa berjangka jika ada tanggungan atau cicilan besar.