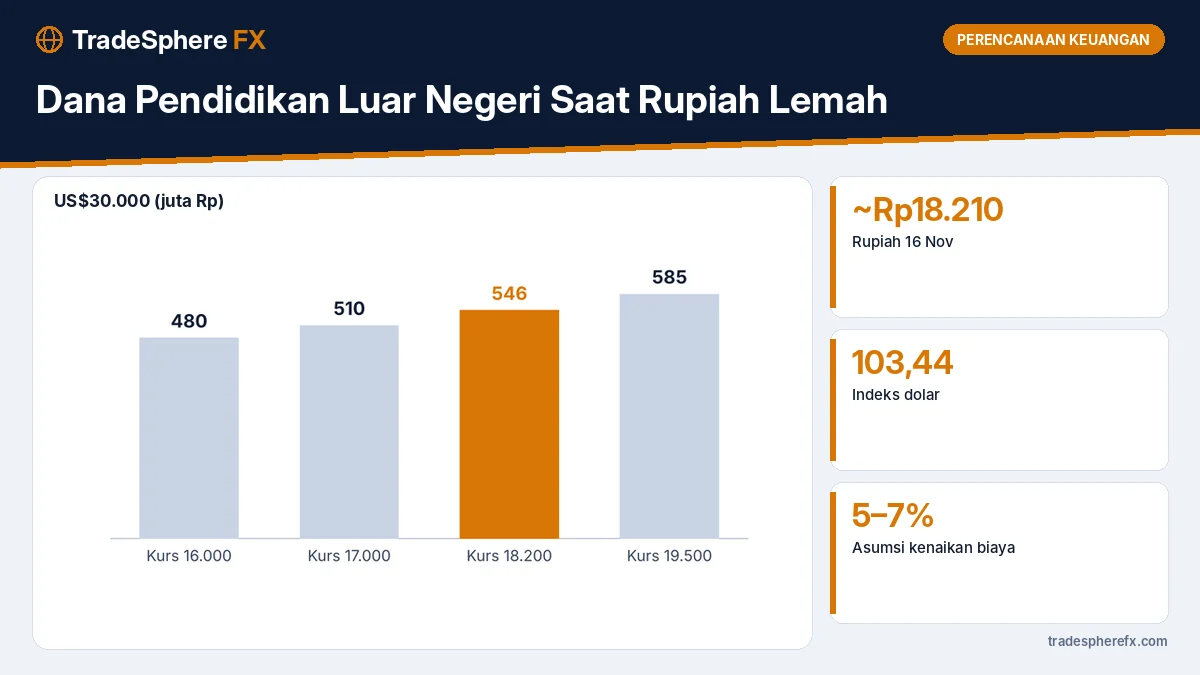
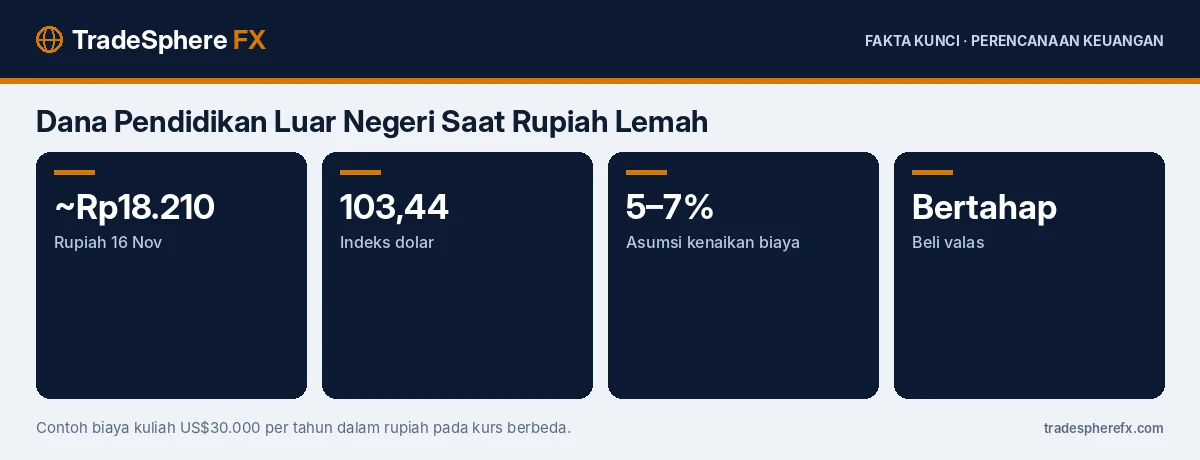
Dana pendidikan luar negeri perlu direncanakan dengan memperhitungkan risiko kurs, karena biaya kuliah dan hidup dibayar dalam mata uang asing sementara tabungan keluarga umumnya dalam rupiah. Dengan rupiah di sekitar Rp18.210 per dolar AS pada 16 November 2026, biaya kuliah US$30.000 per tahun setara sekitar Rp546 juta, naik sekitar Rp66 juta dibanding saat kurs Rp16.000.
Dolar menguat ke level tertinggi sejak April 2025, dengan indeks dolar sekitar 103,44, sehingga orang tua yang menargetkan pendidikan anak di luar negeri perlu meninjau ulang rencananya.
Langkah 1: Hitung Biaya dalam Mata Uang Asli
Mulailah dari biaya dalam mata uang negara tujuan: biaya kuliah, tempat tinggal, makan, asuransi kesehatan, transportasi, dan buku. Tambahkan asumsi kenaikan biaya pendidikan sekitar 5–7% per tahun, karena biaya kuliah di banyak negara naik lebih cepat dari inflasi umum. Misalnya, biaya US$45.000 per tahun saat ini bisa menjadi sekitar US$60.000 dalam lima tahun jika naik 6% per tahun.
Langkah 2: Konversi dengan Asumsi Kurs yang Hati-hati
Jangan menghitung dengan kurs hari ini saja. Rupiah cenderung melemah terhadap dolar dalam jangka panjang, dan pergerakannya bisa tajam dalam waktu singkat. Gunakan beberapa skenario, misalnya kurs Rp18.200, Rp19.500, dan Rp21.000, lalu siapkan rencana berdasarkan skenario yang lebih konservatif. Faktor yang menggerakkan rupiah saat ini, seperti yield AS dan kebijakan Fed, dibahas di suku bunga Fed naik dan deposito.
Langkah 3: Pilih Instrumen Sesuai Jarak Waktu
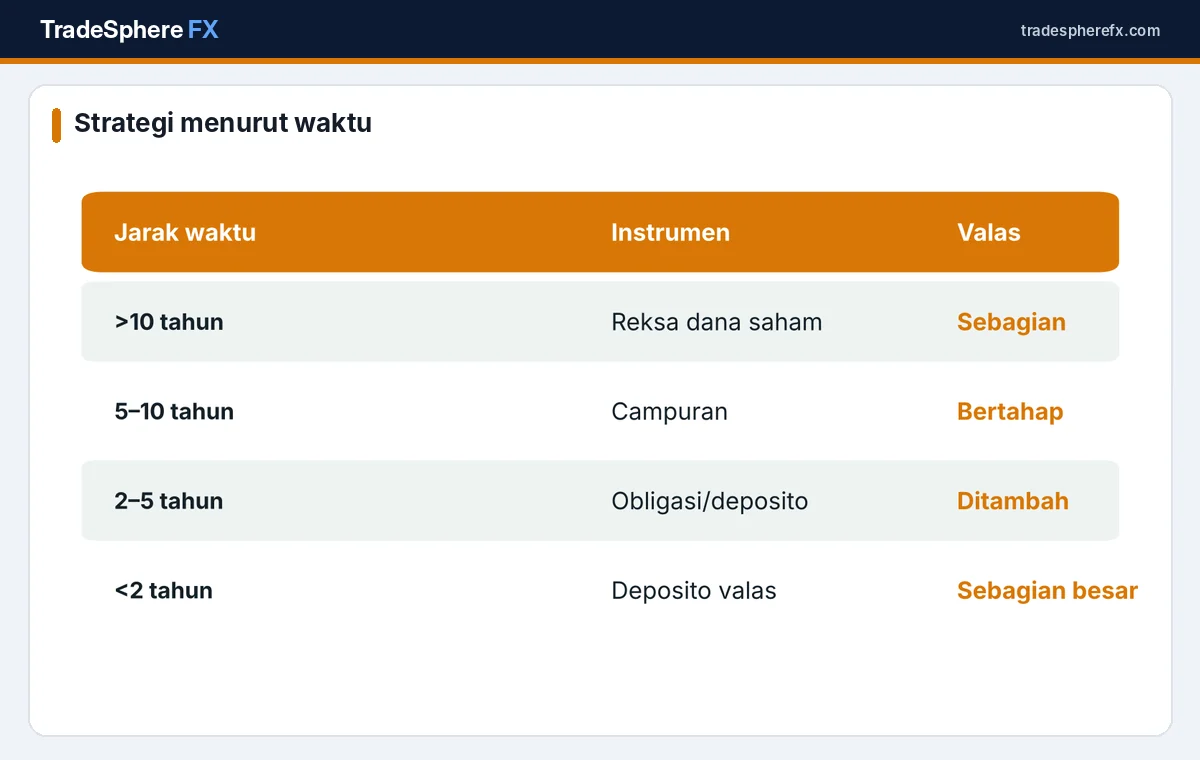
Jika kuliah masih lebih dari sepuluh tahun lagi, porsi lebih besar bisa ditempatkan pada instrumen pertumbuhan seperti reksa dana saham, termasuk reksa dana global berbasis dolar. Jika tinggal lima sampai sepuluh tahun, gunakan campuran saham dan obligasi. Jika tinggal dua sampai lima tahun, kurangi porsi saham dan tambah obligasi atau deposito. Kurang dari dua tahun, sebagian besar dana sebaiknya sudah dalam bentuk aman dan likuid, termasuk valas.
Langkah 4: Beli Valas Secara Bertahap
Menebak waktu terbaik membeli dolar sangat sulit. Membeli valas secara bertahap, misalnya setiap bulan atau setiap kuartal, membuat kurs rata-rata lebih stabil. Tabungan atau deposito valas di bank bisa dipakai untuk menampung dana tersebut. Perhatikan biaya konversi dan selisih kurs jual-beli bank.
Langkah 5: Siapkan Proteksi
Asuransi jiwa bagi orang tua sebagai pencari nafkah memastikan rencana pendidikan tetap berjalan jika terjadi risiko. Jika kebutuhan masa depan dalam dolar, polis berdenominasi dolar bisa dipertimbangkan dengan memahami risikonya, seperti dibahas di asuransi jiwa dolar saat rupiah melemah.
Bagaimana Jika Dana Belum Cukup?
Pertimbangkan beasiswa, program kuliah bersama dengan universitas dalam negeri, atau negara tujuan dengan biaya lebih rendah. Menambah porsi tabungan bulanan dan mengalokasikan bonus juga membantu. Hindari berutang dalam jumlah besar untuk biaya pendidikan tanpa perhitungan cicilan yang matang.
Contoh Perhitungan
Target biaya total empat tahun US$200.000. Dengan kurs konservatif Rp19.500, kebutuhan sekitar Rp3,9 miliar. Jika kuliah dimulai sepuluh tahun lagi dan dana saat ini Rp500 juta, keluarga perlu menyisihkan sejumlah dana bulanan dengan asumsi imbal hasil tertentu. Gunakan kalkulator perencanaan keuangan untuk menghitung angka yang tepat, dan tinjau ulang setiap tahun. Panduan dana jangka panjang lainnya ada di dana pensiun usia 30-an.
Bagaimana Peran Reksa Dana Global?
Reksa dana global berbasis dolar memberi eksposur pada pasar saham atau obligasi luar negeri dan secara alami melindungi dari pelemahan rupiah, karena nilainya ikut naik dalam rupiah saat dolar menguat. Namun, nilainya juga dipengaruhi pergerakan pasar global, yang bisa turun tajam. Pembahasan risikonya ada di Nasdaq koreksi dan reksa dana global.
Bagaimana Mengatur Pembayaran Saat Anak Sudah Kuliah?
Saat anak sudah kuliah, pembayaran biasanya dilakukan per semester. Siapkan dana minimal satu tahun ke depan dalam mata uang negara tujuan agar tidak terpaksa membeli valas saat kurs sedang buruk. Gunakan rekening valas untuk mengirim dana, dan bandingkan biaya transfer antarbank atau layanan pengiriman uang resmi. Biaya kecil per transfer bisa menjadi besar jika dilakukan berkali-kali.
Apa Kesalahan yang Sering Terjadi?
Kesalahan umum adalah menghitung dengan kurs hari ini, menunda menabung hingga beberapa tahun sebelum kuliah, menempatkan seluruh dana di instrumen berisiko tinggi menjelang tahun kuliah, dan mengabaikan biaya hidup yang sering lebih besar dari biaya kuliah itu sendiri.
Kapan Perlu Meninjau Ulang Rencana?
Tinjau rencana dana pendidikan setidaknya setahun sekali, atau saat terjadi perubahan besar seperti pelemahan rupiah tajam, perubahan penghasilan, atau perubahan negara tujuan. Peninjauan rutin membantu menyesuaikan jumlah tabungan bulanan sebelum kekurangan dana menjadi terlalu besar.
Angka Penting
| Indikator | Nilai |
|---|---|
| Rupiah buka 16 Nov | sekitar Rp18.210–18.226 |
| Indeks dolar | sekitar 103,44 |
| Contoh biaya US$30.000 | sekitar Rp546 juta (kurs 18.200) |
| Asumsi kenaikan biaya kuliah | 5–7% per tahun |
| BI Rate | 5,75% |
Informasi produk valas tersedia di Otoritas Jasa Keuangan dan kurs referensi di JISDOR Bank Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Mengapa rupiah penting bagi dana pendidikan luar negeri?
Biaya dibayar dalam mata uang asing, sehingga pelemahan rupiah menaikkan kebutuhan dana.
Berapa US$30.000 dalam rupiah pada kurs Rp18.200?
Sekitar Rp546 juta.
Berapa asumsi kenaikan biaya kuliah per tahun?
Sekitar 5–7%.
Kapan sebaiknya membeli valas?
Secara bertahap, terutama saat mendekati tahun kuliah.
Instrumen apa untuk jarak lebih dari 10 tahun?
Porsi lebih besar pada instrumen pertumbuhan seperti reksa dana saham.