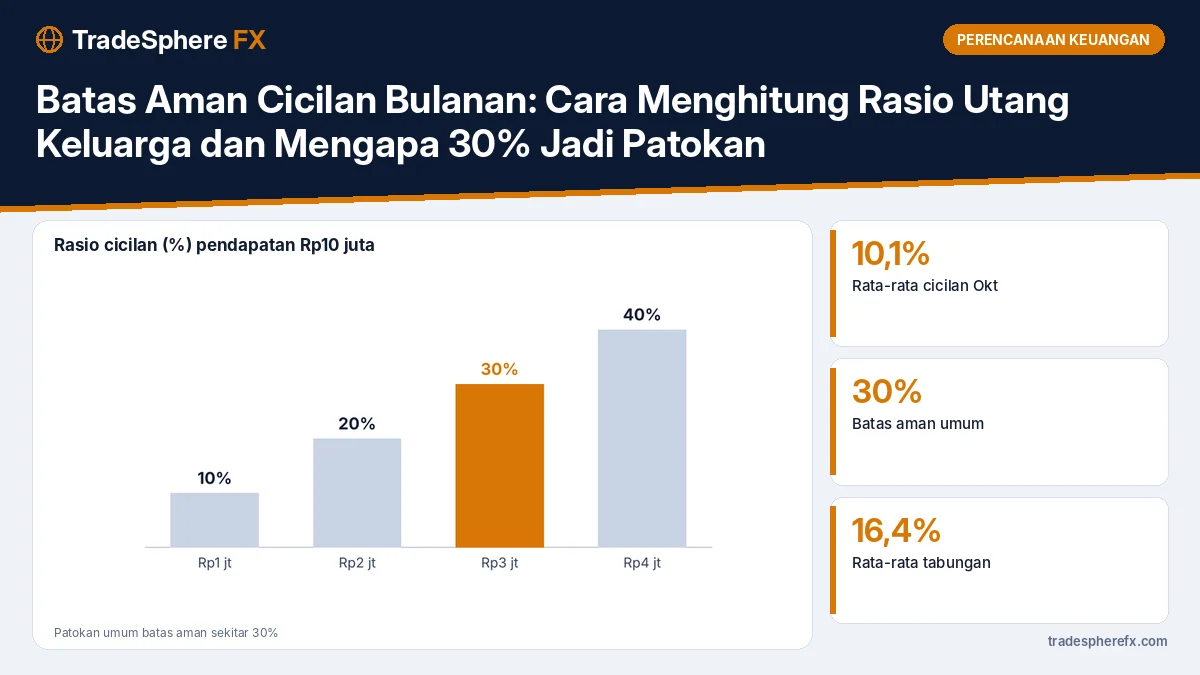
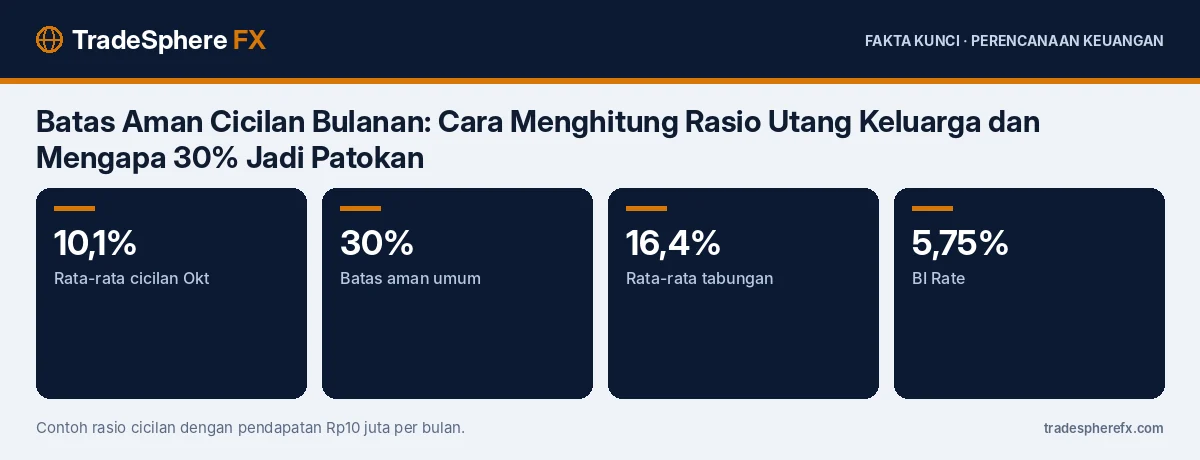
Batas aman cicilan bulanan yang sering dipakai perencana keuangan adalah sekitar 30% dari pendapatan bersih, sementara survei Bank Indonesia Oktober 2026 mencatat rata-rata rasio cicilan rumah tangga Indonesia sebesar 10,1%, naik tipis dari 9,7%. Angka rata-rata ini relatif rendah, tetapi banyak keluarga memiliki rasio jauh lebih tinggi, terutama yang memiliki KPR, kredit kendaraan, dan paylater sekaligus.
Menghitung rasio utang sendiri adalah langkah pertama untuk mengetahui apakah keuangan keluarga berada di zona aman.
Apa Itu Rasio Cicilan?
Rasio cicilan adalah total cicilan utang per bulan dibagi pendapatan bersih per bulan. Cicilan mencakup KPR, kredit kendaraan, kredit tanpa agunan, kartu kredit, dan paylater. Misalnya, pendapatan bersih Rp10 juta dan total cicilan Rp2,5 juta, maka rasio cicilan 25%.
Mengapa 30% Menjadi Patokan?
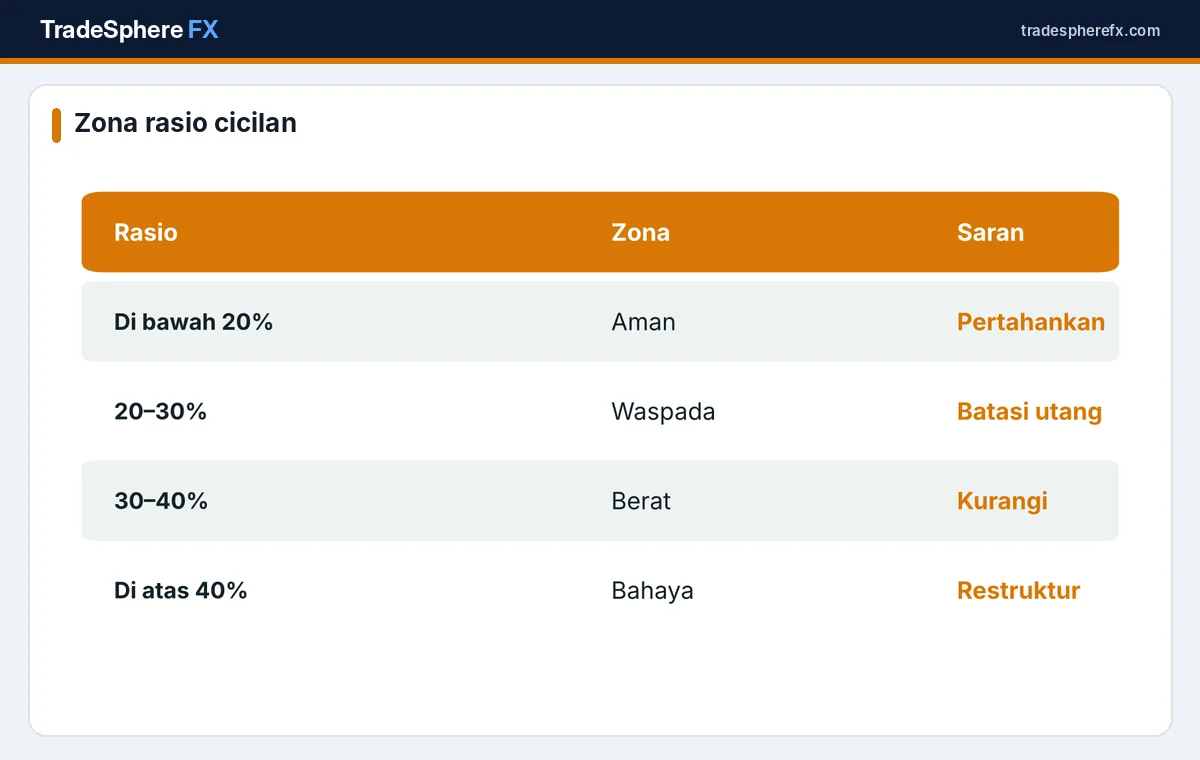
Patokan 30% memberi ruang untuk kebutuhan pokok, tabungan, dan dana darurat. Jika cicilan mengambil 30%, sisa 70% masih harus mencukupi makan, transportasi, listrik, pendidikan anak, dan tabungan. Bank juga memakai pertimbangan serupa saat menilai kemampuan bayar calon debitur, meski batas pastinya berbeda di setiap lembaga.
Bagaimana Menghitung dengan Benar?
Gunakan pendapatan bersih setelah pajak dan potongan, bukan pendapatan kotor. Masukkan semua cicilan, termasuk paylater kecil yang sering terlupakan. Untuk kartu kredit, gunakan jumlah yang benar-benar dibayar setiap bulan, bukan minimum pembayaran. Jika pendapatan tidak tetap, gunakan rata-rata enam bulan terakhir atau pendapatan bulan terendah agar lebih aman.
Bagaimana Suku Bunga Memengaruhi Cicilan?
BI Rate berada di 5,75% dan Rapat Dewan Gubernur BI berikutnya digelar 17–18 November. Bagi pemilik KPR dengan bunga mengambang, perubahan suku bunga bisa menaikkan cicilan. Simulasi dampaknya dibahas di cara menghitung dampak kenaikan suku bunga ke cicilan KPR. Karena itu, rasio cicilan sebaiknya disisakan ruang untuk kemungkinan kenaikan.
Apa Tanda Cicilan Sudah Terlalu Berat?
Tanda-tanda yang perlu diwaspadai antara lain sering memakai kartu kredit untuk kebutuhan sehari-hari, tidak bisa menabung sama sekali, membayar cicilan dengan utang baru, dan cemas setiap mendekati tanggal jatuh tempo. Jika tanda ini muncul, rasio cicilan kemungkinan sudah melewati batas aman meski secara hitungan terlihat wajar.
Bagaimana Menurunkan Rasio Cicilan?
Ada dua cara: menurunkan cicilan atau menaikkan pendapatan. Untuk menurunkan cicilan, lunasi dulu utang dengan bunga tertinggi seperti kartu kredit dan paylater. Pertimbangkan juga mengajukan restrukturisasi atau perpanjangan tenor ke lembaga keuangan jika cicilan sudah sangat berat. Hindari mengambil utang baru selama proses ini.
Bagaimana dengan Musim Promo Akhir Tahun?
Promo 11.11 dan 12.12 sering menawarkan cicilan 0%. Cicilan tanpa bunga tetap menambah beban bulanan. Sebelum mengambil cicilan baru, hitung apakah rasio cicilan setelah tambahan masih di bawah 30%. Survei BI menunjukkan rasio cicilan rata-rata sudah naik dari 9,7% ke 10,1% pada Oktober.
Bagaimana Merencanakan Utang Besar?
Sebelum mengambil KPR atau kredit kendaraan, simulasikan rasio cicilan setelah utang baru, termasuk biaya tambahan seperti asuransi, pajak, dan perawatan. Panduan merencanakan kendaraan ada di merencanakan pembelian kendaraan 2027. Uang muka yang lebih besar akan menurunkan cicilan dan total bunga.
Bagaimana Hubungannya dengan Dana Darurat?
Semakin besar rasio cicilan, semakin besar dana darurat yang dibutuhkan, karena cicilan tetap harus dibayar meski pendapatan terhenti. Keluarga dengan cicilan tinggi sebaiknya memiliki dana darurat minimal enam bulan pengeluaran termasuk cicilan. Persiapan menghadapi kehilangan pekerjaan dibahas di persiapan keuangan menghadapi PHK.
Bagaimana Jika Pendapatan Suami Istri Digabung?
Jika cicilan dibayar dari pendapatan gabungan, hitung rasio terhadap total pendapatan bersih keduanya. Namun, pertimbangkan juga risiko jika salah satu kehilangan pekerjaan. Rasio yang aman dengan dua pendapatan bisa menjadi sangat berat jika hanya tersisa satu pendapatan. Karena itu, sebagian keluarga memilih menjaga cicilan agar tetap terbayar dari satu pendapatan saja, sementara pendapatan kedua dipakai untuk tabungan dan investasi.
Kapan Perlu Bantuan Profesional?
Jika rasio cicilan sudah di atas 40% dan pembayaran mulai tertunggak, segera hubungi lembaga keuangan untuk membicarakan keringanan. Jangan menutup utang dengan pinjaman daring ilegal yang bunganya sangat tinggi. Konsultasi dengan perencana keuangan atau memanfaatkan layanan pengaduan resmi OJK bisa membantu menyusun rencana pelunasan yang realistis.
Bagaimana Memantau Rasio Secara Rutin?
Catat semua cicilan dalam satu tabel sederhana berisi nama utang, jumlah cicilan, sisa tenor, dan bunga. Perbarui setiap bulan dan hitung ulang rasionya. Kebiasaan ini membantu melihat kapan sebuah cicilan akan lunas dan kapan ada ruang aman untuk mengambil utang baru, sehingga keputusan berutang tidak diambil secara impulsif.
Contoh Perhitungan
| Pendapatan bersih | Cicilan | Rasio | Zona |
|---|---|---|---|
| Rp10 juta | Rp1 juta | 10% | Aman |
| Rp10 juta | Rp2,5 juta | 25% | Waspada |
| Rp10 juta | Rp3,5 juta | 35% | Berat |
| Rp10 juta | Rp4,5 juta | 45% | Bahaya |
Informasi pengaduan layanan keuangan tersedia di Otoritas Jasa Keuangan dan data survei konsumen di Bank Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Berapa batas aman cicilan bulanan?
Patokan umum sekitar 30% dari pendapatan bersih.
Berapa rata-rata rasio cicilan rumah tangga Oktober 2026?
10,1% menurut Survei Konsumen Bank Indonesia.
Cicilan apa saja yang dihitung?
KPR, kredit kendaraan, kredit tanpa agunan, kartu kredit, dan paylater.
Bagaimana cara menurunkan rasio cicilan?
Lunasi utang berbunga tinggi lebih dulu, hindari utang baru, dan pertimbangkan restrukturisasi jika perlu.
Apakah cicilan 0% aman?
Tidak ada bunga, tetapi tetap menambah beban bulanan sehingga perlu dihitung dalam rasio cicilan.