Asuransi jiwa untuk Gen Z belum tentu menjadi kebutuhan pertama, karena fungsi utamanya adalah menggantikan penghasilan bagi orang yang bergantung secara finansial, bukan untuk diri sendiri. Bagi pekerja muda lajang tanpa tanggungan, asuransi kesehatan dan dana darurat umumnya lebih mendesak.
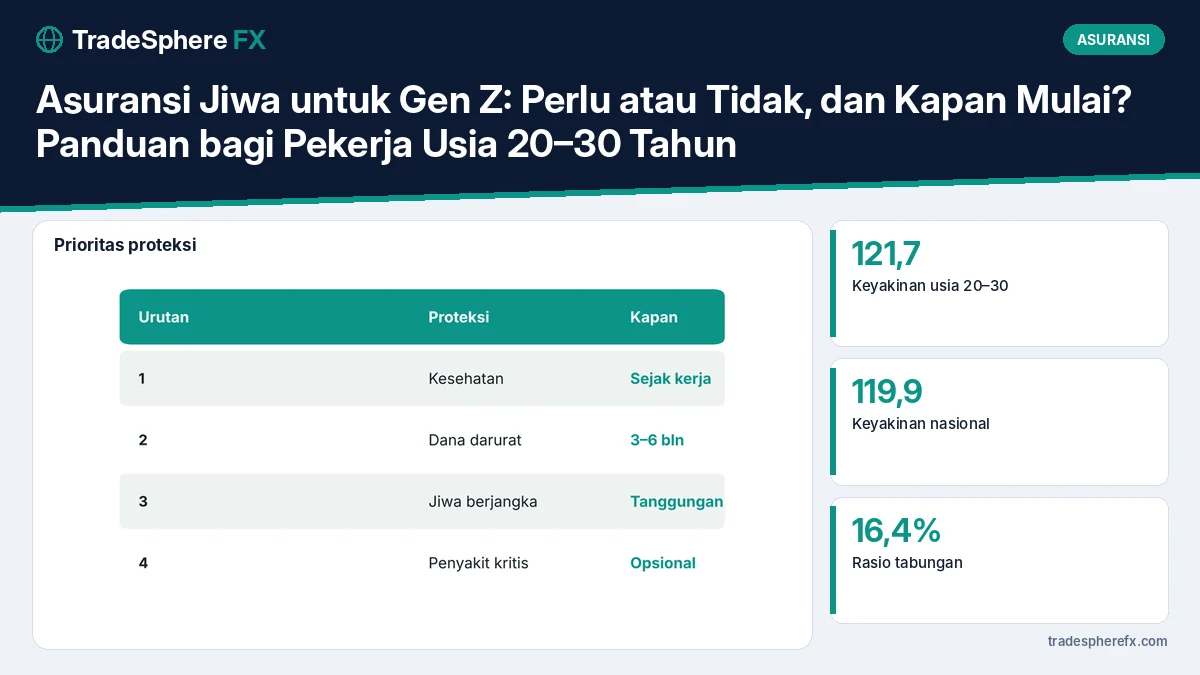
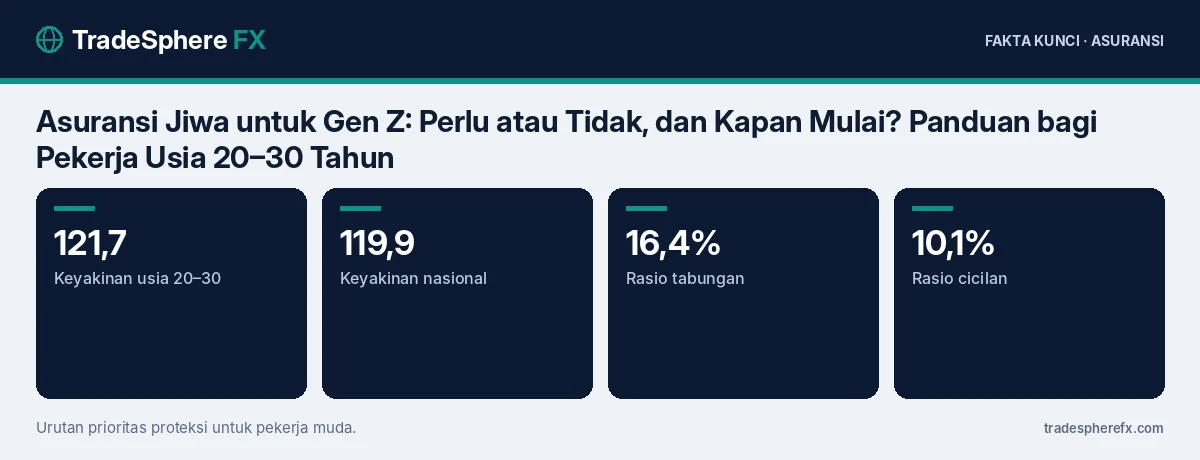
Survei Konsumen Bank Indonesia Oktober 2026 mencatat kelompok usia 20–30 tahun sebagai yang paling optimistis, dengan indeks keyakinan 121,7, di atas angka nasional 119,9. Optimisme ini adalah momen baik untuk mulai menata proteksi dengan urutan yang tepat.
Apa Fungsi Asuransi Jiwa?
Asuransi jiwa membayar uang pertanggungan kepada ahli waris jika tertanggung meninggal dunia dalam masa polis. Uang ini menggantikan penghasilan yang hilang, sehingga keluarga tetap bisa membayar kebutuhan hidup, cicilan, dan biaya pendidikan. Jika tidak ada yang bergantung pada penghasilan Anda, kebutuhan uang pertanggungan menjadi kecil.
Kapan Gen Z Sudah Perlu Asuransi Jiwa?
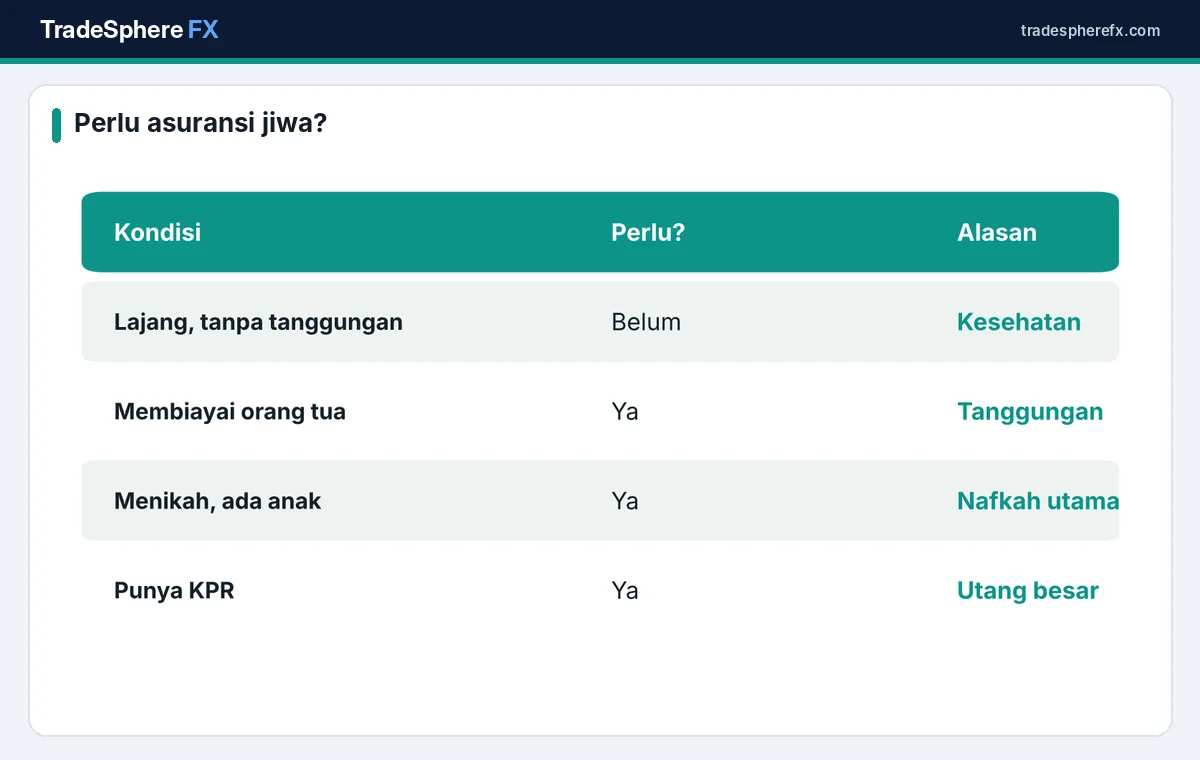
Banyak pekerja muda Indonesia sudah ikut membiayai orang tua atau adik sekolah. Dalam kondisi ini, asuransi jiwa menjadi relevan sejak awal bekerja. Kondisi lain yang membuat asuransi jiwa penting adalah menikah, memiliki anak, atau mengambil KPR. Jika belum ada tanggungan sama sekali, pembelian bisa ditunda sambil membangun dana darurat.
Mengapa Asuransi Kesehatan Didahulukan?
Biaya rawat inap dan operasi bisa menghabiskan tabungan bertahun-tahun dalam beberapa hari. Bagi pekerja muda, risiko ini lebih mungkin terjadi dibanding meninggal dunia. Langkah pertama biasanya memastikan kepesertaan BPJS Kesehatan aktif, lalu mempertimbangkan asuransi kesehatan tambahan dari kantor atau pribadi jika anggaran memungkinkan.
Berapa Uang Pertanggungan yang Dibutuhkan?
Cara sederhana adalah mengalikan kebutuhan tahunan tanggungan dengan jumlah tahun yang ingin dilindungi, lalu menambahkan sisa utang. Misalnya, jika Anda mengirim Rp2 juta per bulan untuk orang tua dan ingin melindungi selama 10 tahun, kebutuhannya sekitar Rp240 juta. Cara menghitung lebih rinci ada di cara menghitung kebutuhan uang pertanggungan asuransi jiwa.
Jenis Apa yang Cocok untuk Pemula?
Asuransi jiwa berjangka atau term life memberikan uang pertanggungan besar dengan premi relatif murah, karena tidak ada unsur investasi. Untuk pekerja muda dengan anggaran terbatas, jenis ini sering lebih efisien dibanding unit link. Perbandingan keduanya ada di asuransi jiwa berjangka vs unit link.
Mengapa Membeli di Usia Muda Bisa Lebih Murah?
Premi asuransi jiwa dihitung berdasarkan usia dan kondisi kesehatan saat mendaftar. Semakin muda dan sehat, umumnya semakin rendah premi. Untuk polis berjangka dengan premi tetap, premi yang terkunci di usia muda bisa jauh lebih ringan dibanding mendaftar di usia 40-an. Namun, alasan ini sebaiknya tidak membuat Anda membeli polis yang belum dibutuhkan.
Berapa Porsi Anggaran yang Wajar?
Banyak perencana keuangan menyarankan total premi asuransi tidak lebih dari sekitar 10% penghasilan. Survei BI mencatat rata-rata rumah tangga menabung 16,4% dan membayar cicilan 10,1% dari pendapatan. Premi asuransi sebaiknya tidak menggerus porsi tabungan dan dana darurat terlalu banyak.
Kesalahan Umum Pekerja Muda
Kesalahan yang sering terjadi antara lain membeli polis karena ajakan teman tanpa menghitung kebutuhan, memilih produk dengan unsur investasi tanpa memahami biaya, dan tidak membaca pengecualian polis. Kesalahan lain adalah berhenti membayar premi di tengah jalan sehingga polis tidak aktif. Penjelasan masa tenggang dan polis lapse ada di grace period dan polis lapse.
Bagaimana dengan Asuransi dari Kantor?
Banyak perusahaan memberikan asuransi kesehatan dan asuransi jiwa kelompok. Manfaat ini berharga, tetapi biasanya berhenti ketika berhenti bekerja. Pekerja muda yang sering berpindah kerja sebaiknya tidak sepenuhnya bergantung pada asuransi kantor, terutama jika sudah memiliki tanggungan.
Berapa Kira-kira Premi Asuransi Jiwa Berjangka?
Premi sangat bergantung pada usia, kondisi kesehatan, kebiasaan merokok, uang pertanggungan, dan masa perlindungan. Sebagai gambaran umum, premi asuransi jiwa berjangka untuk usia 20-an dengan uang pertanggungan ratusan juta rupiah sering kali jauh lebih rendah dibanding unit link dengan uang pertanggungan yang sama. Mintalah ilustrasi dari beberapa perusahaan berizin dan bandingkan manfaat serta pengecualiannya, bukan hanya harga premi.
| Kondisi | Fokus utama | Asuransi jiwa |
|---|---|---|
| Lajang, tanpa tanggungan | Kesehatan dan dana darurat | Bisa ditunda |
| Membiayai orang tua | Kesehatan dan jiwa berjangka | Disarankan |
| Menikah dan punya anak | Jiwa berjangka dan pendidikan | Penting |
| Punya KPR | Jiwa berjangka atau jiwa kredit | Penting |
Bagaimana Menyesuaikan Polis Seiring Waktu?
Kebutuhan proteksi berubah mengikuti tahap hidup. Saat menikah, punya anak, atau mengambil KPR, uang pertanggungan perlu ditinjau ulang. Saat anak sudah mandiri dan utang lunas, kebutuhan asuransi jiwa biasanya berkurang. Jadwalkan peninjauan polis setiap dua sampai tiga tahun atau setiap ada perubahan besar dalam hidup, agar premi yang dibayar tetap sesuai kebutuhan nyata.
Langkah Memulai
Pertama, pastikan BPJS Kesehatan aktif. Kedua, bangun dana darurat minimal tiga bulan pengeluaran. Ketiga, hitung apakah ada orang yang bergantung pada penghasilan Anda. Keempat, jika ada, pilih asuransi jiwa berjangka dengan uang pertanggungan sesuai kebutuhan. Kelima, periksa izin perusahaan asuransi di OJK sebelum membeli.
Informasi perusahaan asuransi berizin tersedia di Otoritas Jasa Keuangan dan data survei konsumen di Bank Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah Gen Z perlu asuransi jiwa?
Perlu jika ada orang yang bergantung pada penghasilannya, seperti orang tua, pasangan, atau anak.
Proteksi apa yang didahulukan pekerja muda?
Asuransi kesehatan dan dana darurat, lalu asuransi jiwa jika ada tanggungan.
Jenis asuransi jiwa apa yang cocok untuk pemula?
Asuransi jiwa berjangka karena premi relatif murah untuk uang pertanggungan besar.
Berapa porsi premi asuransi yang wajar?
Banyak perencana keuangan menyarankan total premi tidak lebih dari sekitar 10% penghasilan.
Kelompok usia mana yang paling optimistis menurut survei BI Oktober 2026?
Usia 20–30 tahun dengan indeks 121,7.