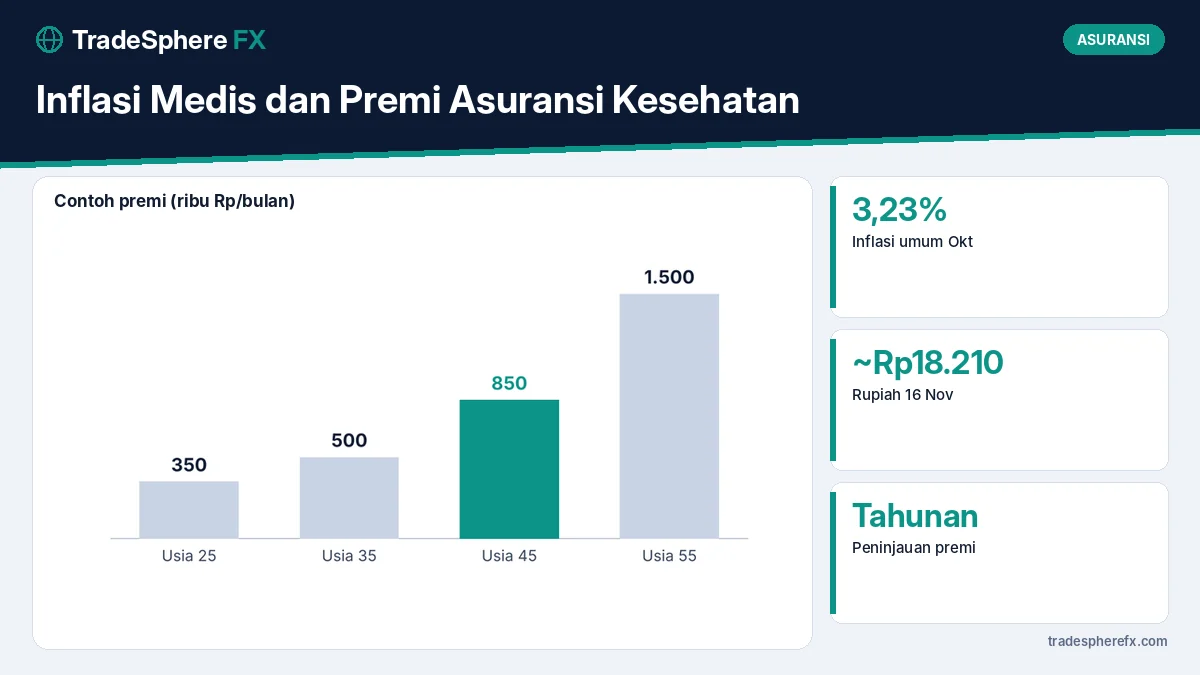
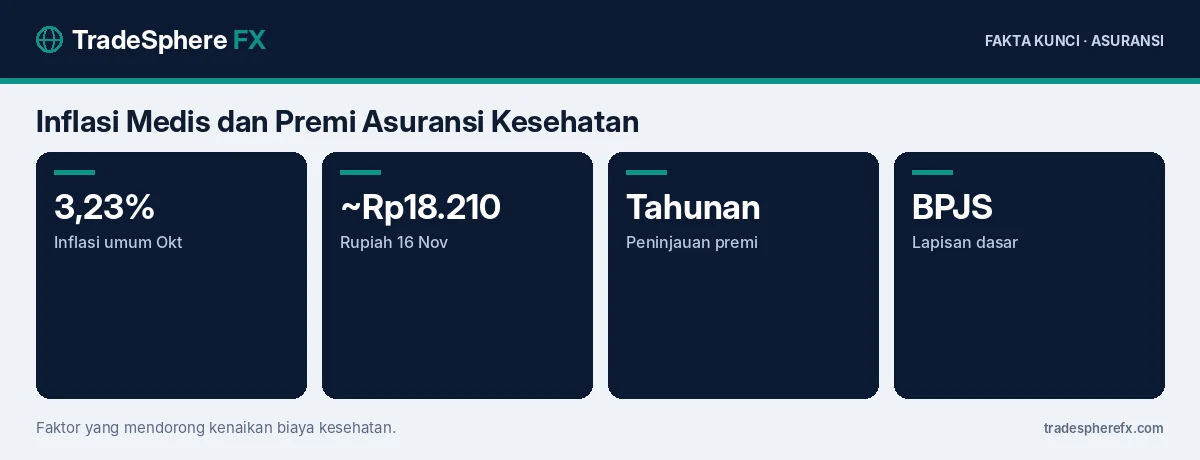
Inflasi medis, yaitu kenaikan biaya rumah sakit, obat, dan jasa dokter, umumnya bergerak lebih cepat dibanding inflasi umum yang tercatat 3,23% pada Oktober 2026, dan inilah alasan utama premi asuransi kesehatan cenderung naik setiap tahun. Pelemahan rupiah ke sekitar Rp18.210 per dolar AS pada 16 November menambah tekanan, karena banyak obat, alat medis, dan bahan baku farmasi masih diimpor.
Bagi keluarga, memahami penyebab kenaikan premi membantu menyusun perlindungan yang tetap memadai tanpa membebani anggaran.
Apa Itu Inflasi Medis?
Inflasi medis adalah laju kenaikan biaya layanan kesehatan dari tahun ke tahun. Komponennya meliputi tarif kamar rumah sakit, biaya tindakan dan operasi, harga obat, alat kesehatan, serta jasa dokter spesialis. Kemajuan teknologi medis memberi pilihan pengobatan yang lebih baik, tetapi sering kali lebih mahal. Selain itu, meningkatnya penyakit tidak menular seperti diabetes dan penyakit jantung meningkatkan frekuensi klaim.
Mengapa Rupiah Ikut Berpengaruh?
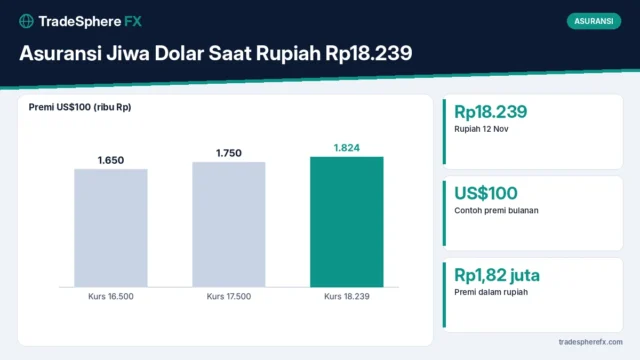
Sebagian besar bahan baku obat dan banyak peralatan medis canggih masih diimpor dan dibayar dengan dolar. Ketika rupiah melemah, biaya pengadaan rumah sakit naik, yang lambat laun tercermin dalam tarif layanan. Dolar AS menguat ke level tertinggi sejak April 2025 setelah data inflasi AS lebih panas dan inflasi produsen AS naik 6,5% tahunan pada Oktober. Dampak kurs terhadap polis berdenominasi dolar dibahas di asuransi jiwa dolar saat rupiah melemah.
Mengapa Premi Naik Seiring Usia?
Risiko sakit meningkat seiring bertambahnya usia, sehingga premi asuransi kesehatan individu biasanya naik saat tertanggung memasuki kelompok usia tertentu. Contoh pada grafik bersifat ilustrasi untuk menunjukkan pola kenaikan, bukan tarif produk tertentu. Selain faktor usia, perusahaan asuransi juga meninjau tarif secara berkala berdasarkan pengalaman klaim dan tren biaya medis.
Bagaimana Menyusun Lapisan Perlindungan?
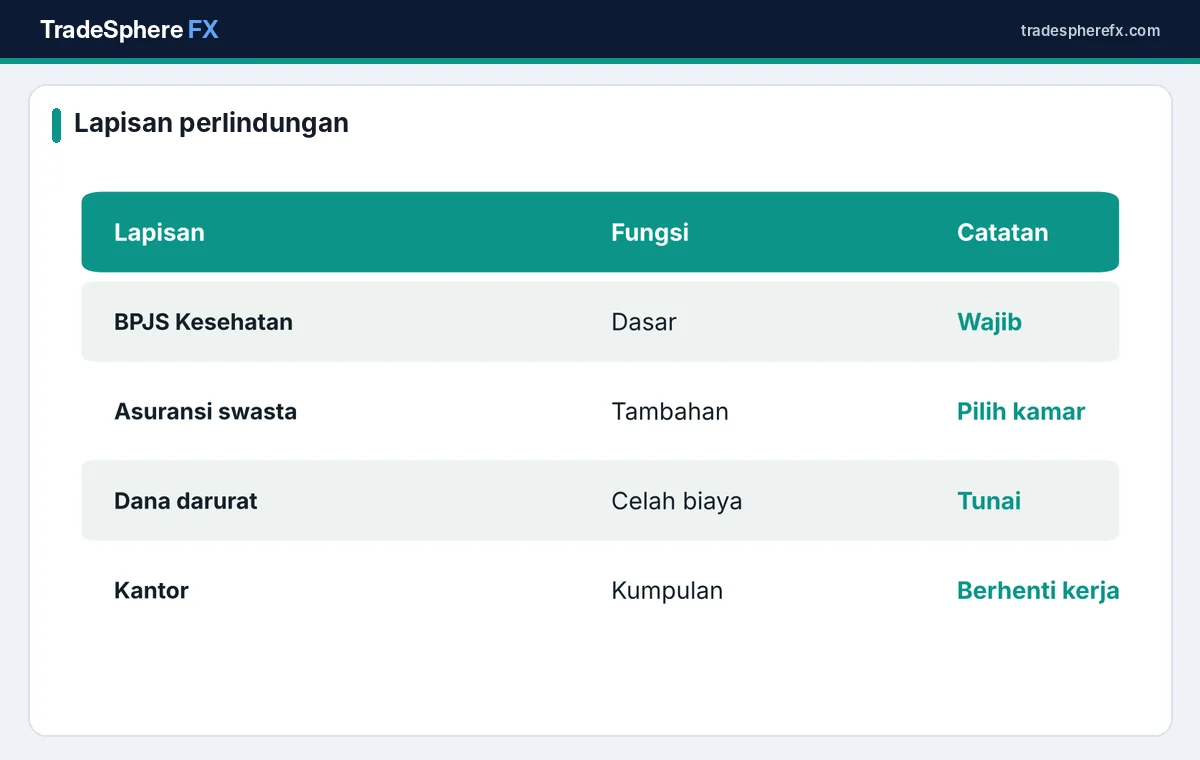
Lapisan pertama adalah BPJS Kesehatan sebagai perlindungan dasar. Lapisan kedua adalah asuransi kesehatan swasta untuk pilihan rumah sakit dan kamar yang lebih luas. Lapisan ketiga adalah dana darurat untuk menutup biaya yang tidak ditanggung, seperti pengecualian polis atau masa tunggu. Asuransi dari kantor sangat membantu, tetapi berakhir saat berhenti bekerja, sehingga perlu dipertimbangkan perlindungan pribadi. Pembahasan untuk kelompok usia lanjut ada di asuransi kesehatan lansia.
Cara Menjaga Premi Tetap Terjangkau
Pertama, pilih manfaat sesuai kebutuhan; kamar standar biasanya jauh lebih murah dibanding kamar VIP. Kedua, pertimbangkan polis dengan risiko sendiri atau deductible, yang memberi premi lebih rendah dengan menanggung sebagian biaya awal. Ketiga, manfaatkan skema koordinasi manfaat dengan BPJS jika tersedia. Keempat, beli perlindungan sejak muda dan sehat, karena kondisi kesehatan yang sudah ada bisa dikecualikan atau membuat premi lebih tinggi.
Apa yang Perlu Diperiksa Saat Premi Naik?
Saat menerima pemberitahuan kenaikan premi, baca rincian alasannya dan bandingkan manfaat yang diberikan. Jangan terburu-buru menghentikan polis, karena polis baru bisa memiliki masa tunggu dan pengecualian baru. Jika premi terlalu berat, tanyakan opsi menurunkan plan manfaat tanpa menghentikan perlindungan.
Bagaimana Kaitannya dengan Anggaran 2027?
Saat menyusun anggaran 2027, masukkan asumsi kenaikan premi asuransi kesehatan yang lebih tinggi dari inflasi umum. Pastikan total premi seluruh asuransi tetap dalam batas wajar, sekitar 10–15% penghasilan. Panduan menyusun anggaran ada di menyusun anggaran 2027 dengan asumsi inflasi, dan cadangan untuk biaya tak terduga dibahas di dana darurat saat harga naik.
Apa Bedanya Asuransi Rawat Inap dan Rawat Jalan?
Asuransi rawat inap menanggung biaya saat pasien dirawat di rumah sakit, seperti kamar, tindakan, dan obat selama perawatan. Asuransi rawat jalan menanggung konsultasi dokter, obat, dan pemeriksaan tanpa menginap. Banyak keluarga memprioritaskan rawat inap karena biayanya jauh lebih besar dan sulit diprediksi, sementara biaya rawat jalan yang kecil bisa ditutup dari anggaran bulanan. Menambah manfaat rawat jalan akan menaikkan premi secara signifikan.
Bagaimana Memilih Polis yang Tepat?
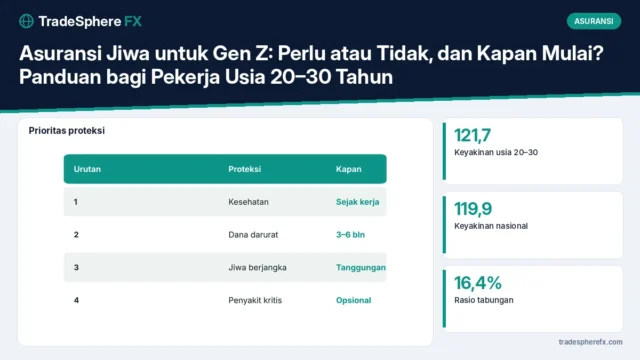
Periksa batas manfaat tahunan dan seumur hidup, daftar rumah sakit rekanan, masa tunggu untuk penyakit tertentu, pengecualian polis, serta ketentuan kenaikan premi. Pastikan juga ada fasilitas tanpa uang muka di rumah sakit rekanan. Bandingkan beberapa produk dengan manfaat setara, bukan hanya membandingkan premi. Untuk keluarga muda, panduan perlindungan dasar dibahas di asuransi jiwa untuk Gen Z.
Apakah Perlu Menambah Uang Pertanggungan?
Jika batas manfaat tahunan polis lama ditetapkan bertahun-tahun lalu, nilainya mungkin sudah tidak memadai untuk biaya rumah sakit saat ini. Tinjau batas manfaat setiap dua sampai tiga tahun dan pertimbangkan menambahnya selama kondisi kesehatan masih baik.
Angka Penting
| Indikator | Nilai |
|---|---|
| Inflasi Indonesia Oktober | 3,23% |
| Rupiah buka 16 Nov | sekitar Rp18.210–18.226 |
| PPI AS Oktober | 6,5% tahunan |
| Batas wajar premi total | 10–15% penghasilan |
| Lapisan dasar | BPJS Kesehatan |
Informasi perlindungan konsumen tersedia di Otoritas Jasa Keuangan dan informasi jaminan kesehatan di BPJS Kesehatan.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa itu inflasi medis?
Laju kenaikan biaya layanan kesehatan seperti kamar, tindakan, obat, dan jasa dokter.
Mengapa premi asuransi kesehatan naik setiap tahun?
Biaya medis naik lebih cepat dari inflasi umum, frekuensi klaim meningkat, dan risiko naik seiring usia.
Mengapa rupiah memengaruhi biaya kesehatan?
Banyak obat, bahan baku, dan alat medis masih diimpor dan dibayar dalam dolar.
Bagaimana menjaga premi tetap terjangkau?
Pilih manfaat sesuai kebutuhan, pertimbangkan deductible, dan beli sejak muda.
Berapa batas wajar total premi asuransi?
Sekitar 10–15% dari penghasilan.