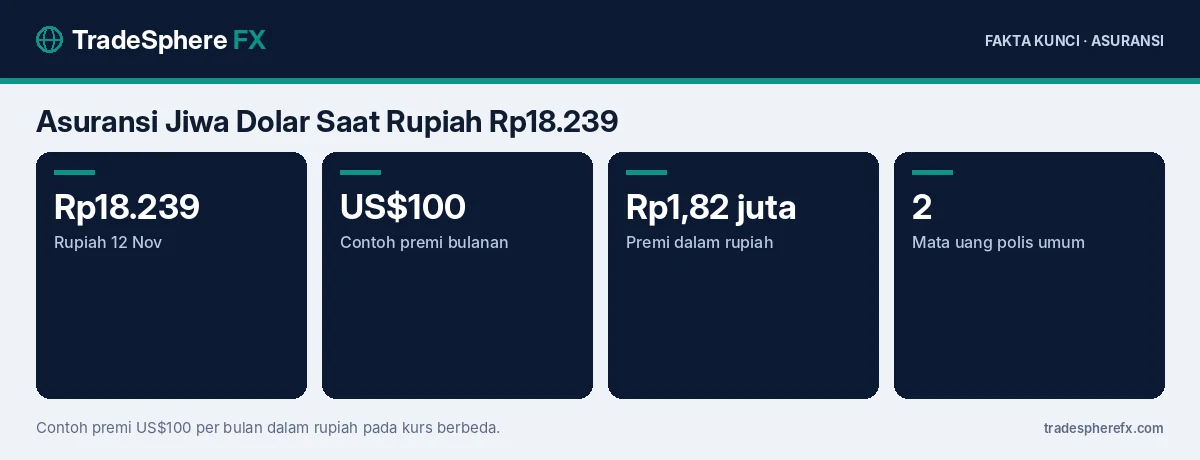
Asuransi jiwa dolar adalah polis yang premi dan uang pertanggungannya dinyatakan dalam dolar AS, sehingga ketika rupiah melemah ke sekitar Rp18.239 per dolar seperti pada 12 November 2026, premi yang dibayar dalam rupiah ikut membengkak. Di sisi lain, manfaat yang diterima ahli waris juga bernilai lebih besar dalam rupiah.
Karena itu, polis dolar bukan sekadar pilihan “lebih aman”, melainkan pilihan dengan risiko kurs di kedua arah.
Bagaimana Cara Kerja Polis Dolar?
Pemegang polis membayar premi dalam dolar, baik langsung dari rekening valas maupun dikonversi dari rupiah sesuai kurs perusahaan asuransi saat pembayaran. Uang pertanggungan, misalnya US$100.000, dibayarkan dalam dolar atau setara rupiah pada kurs saat klaim. Produk ini tersedia dalam bentuk asuransi berjangka, seumur hidup, maupun unit link berbasis dolar.
Apa Dampak Rupiah Melemah pada Premi?
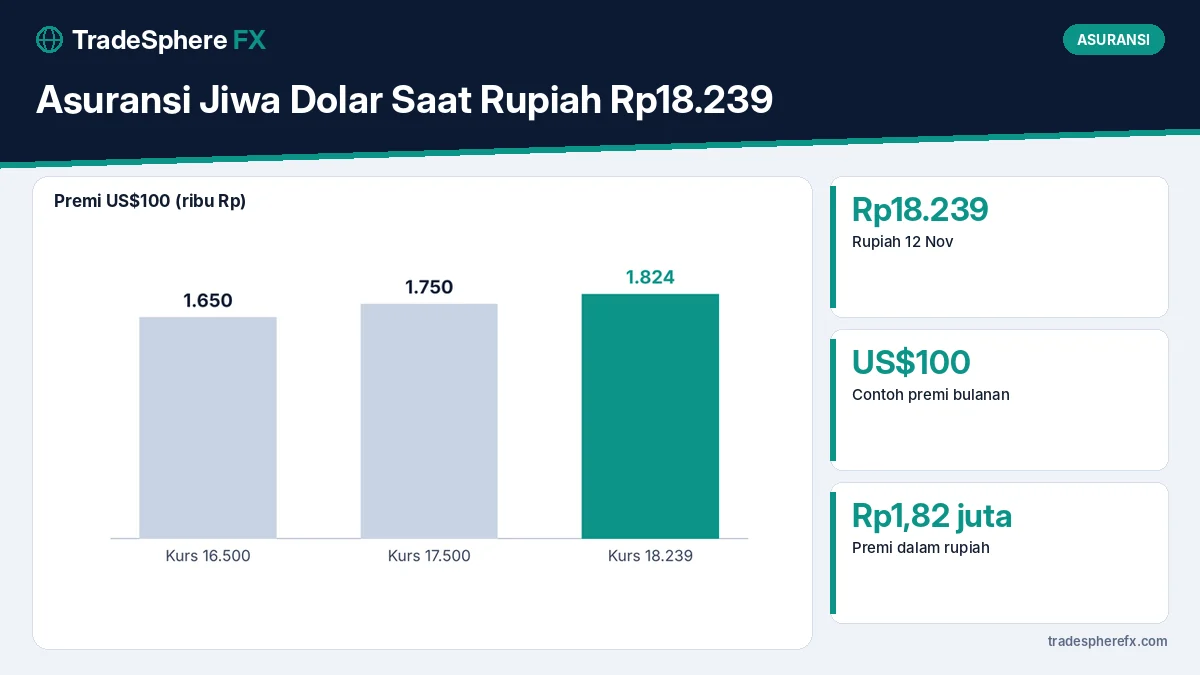
Misalkan premi bulanan US$100. Pada kurs Rp16.500, premi setara Rp1.650.000. Pada kurs sekitar Rp18.239, premi menjadi sekitar Rp1.824.000, naik lebih dari Rp170.000 per bulan tanpa ada perubahan manfaat. Bagi keluarga yang penghasilannya dalam rupiah, kenaikan ini bisa membebani anggaran. Rupiah sendiri melemah tiga hari berturut-turut pekan ini karena dolar menguat setelah inflasi AS lebih tinggi dari perkiraan.
Apa Keuntungan Polis Dolar?
Manfaat polis dolar terlindungi dari pelemahan rupiah. Jika ahli waris membutuhkan dana untuk biaya dalam dolar, seperti pendidikan di luar negeri atau cicilan berdenominasi dolar, polis dolar memberi kecocokan mata uang. Selain itu, dalam jangka panjang rupiah cenderung melemah terhadap dolar, sehingga nilai riil manfaat dalam rupiah bisa lebih terjaga.
Apa Risikonya?
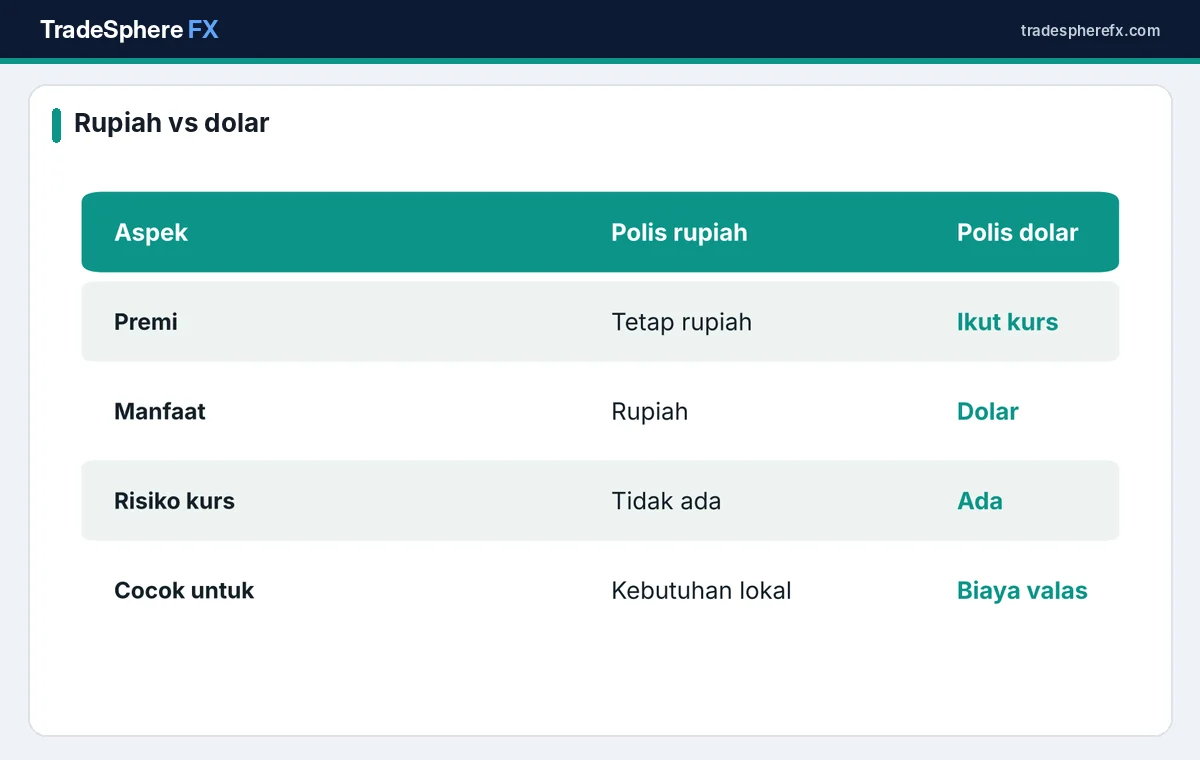
Risiko utama adalah ketidakcocokan mata uang: penghasilan dalam rupiah, kewajiban premi dalam dolar. Jika rupiah terus melemah, premi bisa semakin berat dan polis berisiko lapse karena premi tidak terbayar. Sebaliknya, jika rupiah menguat, nilai manfaat dalam rupiah berkurang. Pembahasan polis lapse ada di artikel tentang whole life vs asuransi berjangka, yang juga membandingkan jenis polis.
Siapa yang Cocok Memiliki Polis Dolar?
Polis dolar lebih cocok bagi mereka yang berpenghasilan dalam dolar, memiliki aset atau tabungan dolar, atau memiliki kebutuhan masa depan dalam dolar. Bagi sebagian besar keluarga dengan penghasilan dan pengeluaran dalam rupiah, polis rupiah lebih sederhana dan tidak membawa risiko kurs pada premi.
Haruskah Beralih Saat Rupiah Melemah?
Beralih dari polis rupiah ke polis dolar setelah rupiah melemah berarti membeli dolar pada kurs mahal. Selain itu, polis baru biasanya memerlukan pemeriksaan kesehatan ulang, masa tunggu, dan biaya awal yang lebih tinggi pada tahun-tahun pertama. Menghentikan polis lama juga bisa menimbulkan kerugian nilai tunai. Keputusan sebaiknya didasarkan pada kebutuhan jangka panjang, bukan pergerakan kurs sesaat.
Bagaimana Mengelola Premi Polis Dolar?
Pertama, bayar premi tahunan sekaligus saat kurs relatif menguntungkan, jika perusahaan mengizinkan. Kedua, simpan dana cadangan dalam rekening valas untuk premi beberapa bulan. Ketiga, hitung premi dengan asumsi kurs yang lebih lemah, misalnya Rp19.000, untuk menguji ketahanan anggaran. Keempat, pastikan premi total asuransi tidak melebihi 10–15% penghasilan.
Bagaimana dengan Unit Link Dolar?
Unit link dolar menggabungkan proteksi dan investasi pada aset berdenominasi dolar. Nilai investasinya dipengaruhi kurs dan kinerja pasar global, seperti obligasi AS yang yield-nya naik ke sekitar 5,10% pada 12 November. Saat yield naik, harga obligasi turun, sehingga nilai unit bisa tertekan. Pembahasan terkait ada di unit link saat saham bergejolak.
Bagaimana Polis Rupiah Menghadapi Inflasi?
Bagi yang tetap memilih polis rupiah, risiko utamanya adalah inflasi yang menggerus nilai uang pertanggungan. Solusinya, tinjau uang pertanggungan setiap beberapa tahun dan tambahkan jika kebutuhan keluarga meningkat. Panduan memilih proteksi untuk usia muda ada di asuransi jiwa untuk Gen Z.
Bagaimana Klaim Polis Dolar Dibayarkan?
Saat klaim, perusahaan asuransi membayar manfaat dalam dolar ke rekening valas ahli waris atau mengonversinya ke rupiah dengan kurs yang berlaku di perusahaan pada tanggal pembayaran. Ahli waris sebaiknya mengetahui pilihan ini sejak awal. Jika manfaat akan dipakai untuk kebutuhan dalam rupiah, waktu konversi memengaruhi jumlah yang diterima. Pastikan data rekening dan dokumen ahli waris selalu diperbarui agar proses klaim tidak tertunda.
Pertanyaan Sebelum Membeli Polis Dolar
Tanyakan kepada agen atau perusahaan asuransi: kurs apa yang dipakai saat membayar premi dengan rupiah, apakah ada biaya konversi, apakah premi bisa dibayar tahunan, bagaimana jika premi terlambat, dan berapa nilai tunai pada tahun-tahun awal. Minta dokumen informasi produk dan layanan secara tertulis, lalu bandingkan dengan polis rupiah yang manfaatnya setara.
Angka Penting
| Indikator | Nilai |
|---|---|
| Rupiah penutupan 12 Nov | sekitar Rp18.239 |
| Contoh premi | US$100 per bulan |
| Premi setara rupiah | sekitar Rp1.824.000 |
| Batas wajar premi | 10–15% penghasilan |
| Yield AS 10 tahun | sekitar 5,10% |
Informasi produk asuransi tersedia di Otoritas Jasa Keuangan dan Asosiasi Asuransi Jiwa Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa itu asuransi jiwa dolar?
Polis yang premi dan uang pertanggungannya dinyatakan dalam dolar AS.
Apa dampak rupiah melemah pada premi?
Premi dalam rupiah ikut naik; US$100 setara sekitar Rp1.824.000 pada kurs Rp18.239.
Siapa yang cocok memiliki polis dolar?
Mereka yang berpenghasilan, memiliki aset, atau kebutuhan masa depan dalam dolar.
Apakah sebaiknya beralih ke polis dolar sekarang?
Tidak disarankan hanya karena kurs; pertimbangkan biaya, pemeriksaan ulang, dan kebutuhan jangka panjang.
Berapa batas wajar premi asuransi?
Sekitar 10–15% dari penghasilan.