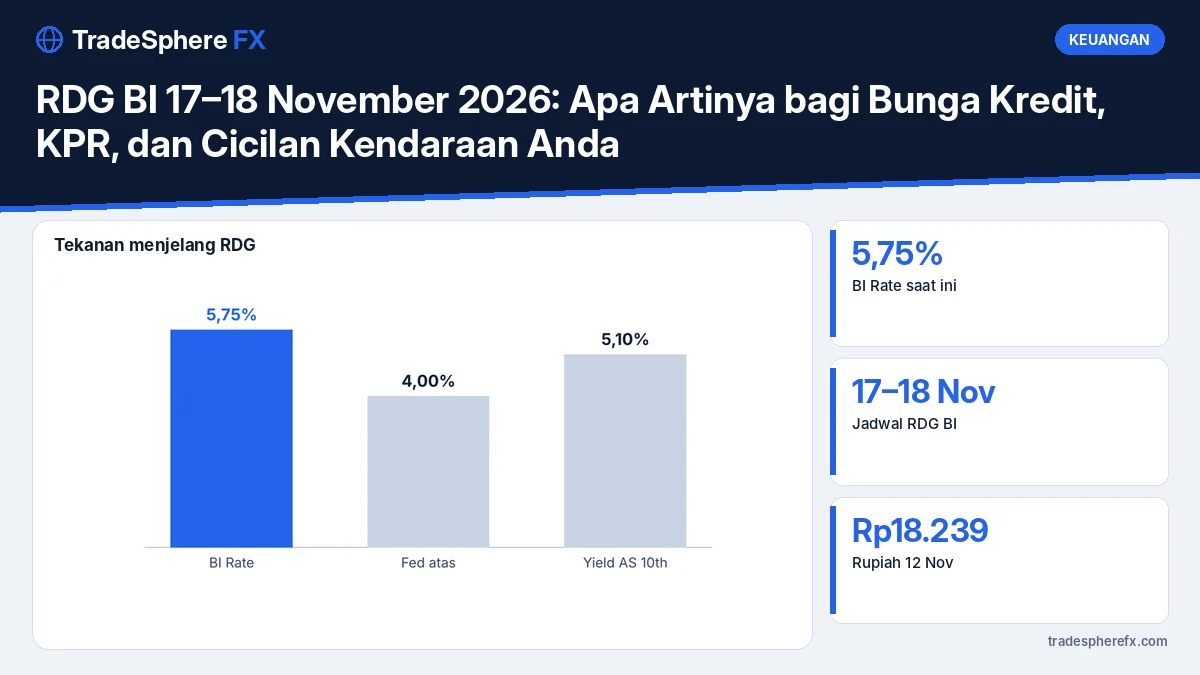
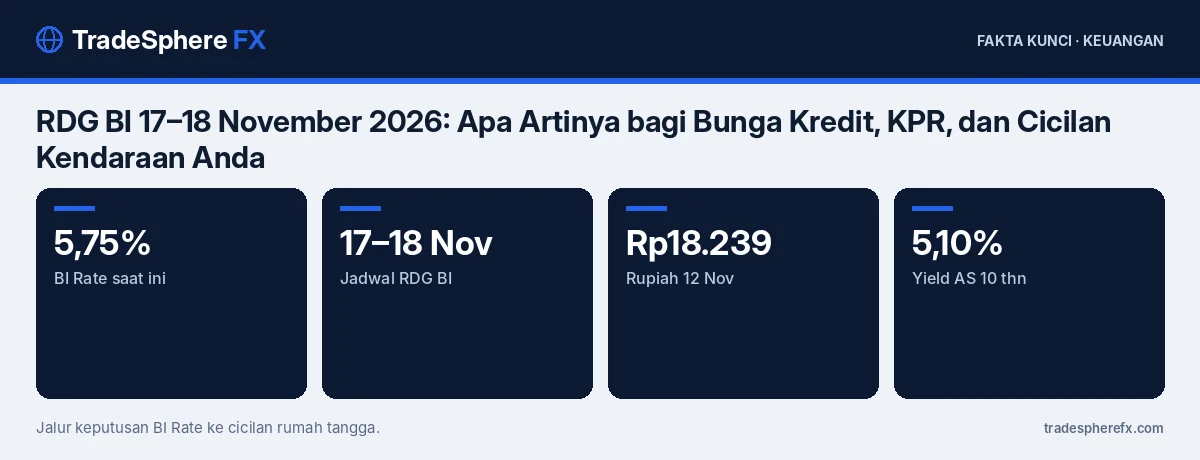
Rapat Dewan Gubernur Bank Indonesia (RDG BI) pada 17–18 November 2026 akan menentukan arah BI Rate yang kini 5,75%, dan keputusannya berpengaruh langsung pada bunga kredit, cicilan KPR, serta pinjaman kendaraan. Rapat ini berlangsung saat rupiah ditutup sekitar Rp18.239 per dolar AS pada 12 November, melemah 0,50% dalam sehari.
Tekanan datang dari luar negeri: yield obligasi AS 10 tahun naik ke sekitar 5,10% dan pejabat Federal Reserve memberi sinyal kenaikan suku bunga lanjutan.
Mengapa RDG November Penting?
BI menghadapi dua kepentingan yang tarik-menarik. Di satu sisi, rupiah berada di level terlemah dan perlu dijaga stabilitasnya. Di sisi lain, pertumbuhan ekonomi dan penyaluran kredit perlu didukung. Presiden Fed New York John Williams pada 12 November menyatakan kenaikan suku bunga lanjutan kemungkinan diperlukan karena inflasi AS masih persisten. Selisih suku bunga Indonesia dan AS yang menyempit bisa membuat aset rupiah kurang menarik. Latar belakangnya dibahas di Fed naik dan cicilan KPR.
Bagaimana BI Rate Merambat ke Bunga Kredit?
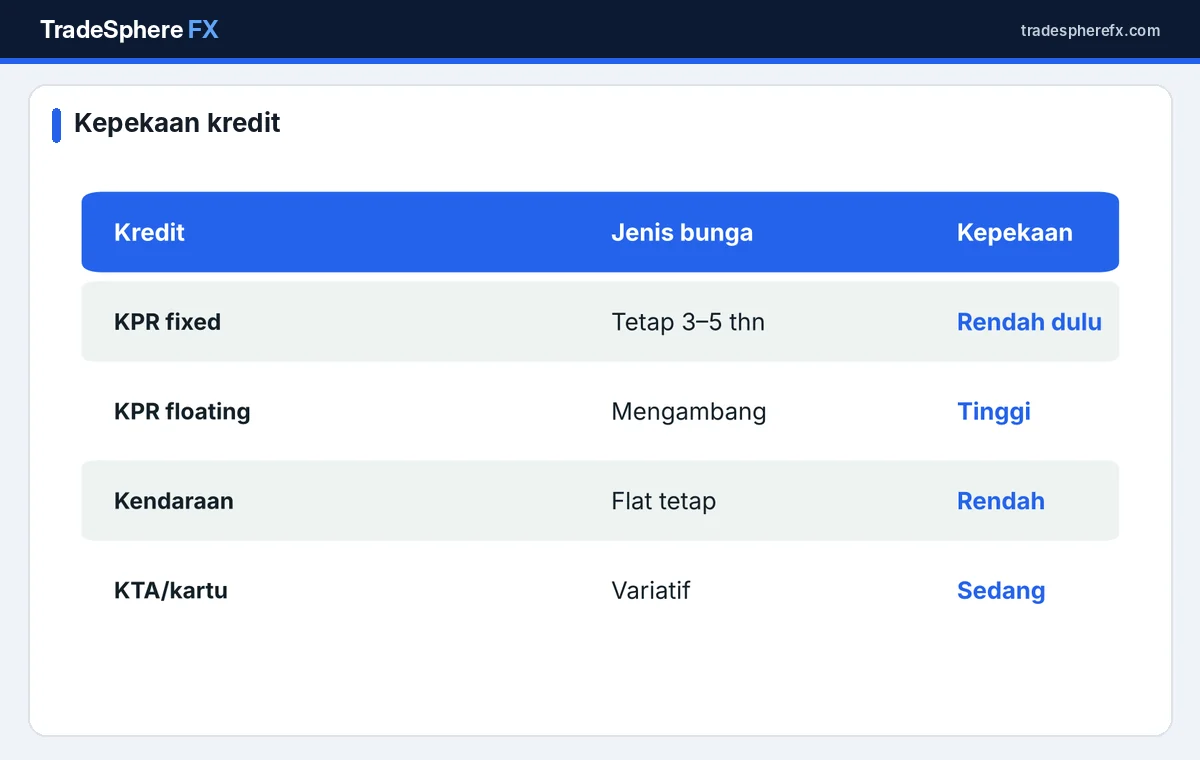
Perubahan BI Rate tidak langsung mengubah bunga semua pinjaman. Bank terlebih dulu menyesuaikan biaya dana, yaitu bunga deposito dan tabungan, lalu menghitung ulang suku bunga dasar kredit. Proses ini biasanya memakan waktu beberapa minggu hingga beberapa bulan. Kredit dengan bunga mengambang lebih cepat terdampak, sedangkan kredit berbunga tetap baru terdampak saat masa bunga tetap berakhir.
Bagaimana Dampaknya pada KPR?
Sebagian besar KPR di Indonesia memakai bunga tetap selama beberapa tahun pertama, lalu beralih ke bunga mengambang. Pemilik KPR yang masih dalam masa bunga tetap tidak langsung terdampak. Namun, mereka yang sudah memasuki masa mengambang bisa melihat cicilan naik jika bank menaikkan bunga acuannya. Cara menghitung dampaknya ada di batas aman cicilan bulanan.
Bagaimana dengan Kredit Kendaraan?
Kredit kendaraan dari perusahaan pembiayaan umumnya memakai bunga flat yang tetap sepanjang tenor. Cicilan yang sudah berjalan tidak berubah. Perubahan suku bunga lebih terasa bagi calon pembeli baru, karena penawaran bunga untuk kontrak baru bisa disesuaikan.
Bagaimana dengan Kartu Kredit dan KTA?
Bunga kartu kredit di Indonesia dibatasi oleh ketentuan Bank Indonesia, sehingga perubahannya tidak secepat pasar. Kredit tanpa agunan memiliki struktur yang beragam; sebagian tetap, sebagian mengambang. Periksa perjanjian kredit untuk mengetahui jenis bunga yang dipakai.
Apa Skenario Keputusan BI?
Skenario pertama, BI menahan BI Rate di 5,75% sambil memperkuat intervensi di pasar valas melalui spot, DNDF, dan pembelian SBN. Skenario kedua, BI menaikkan BI Rate untuk memperlebar selisih dengan suku bunga global dan meredam tekanan rupiah. Skenario ketiga, penurunan suku bunga, tampak kecil kemungkinannya selama rupiah tertekan. Pasar akan mencermati pernyataan BI tentang arah kebijakan ke depan, bukan hanya angka keputusannya.
Apa yang Bisa Disiapkan Peminjam?
Pertama, catat jenis bunga dan kapan masa bunga tetap berakhir. Kedua, hitung ulang cicilan dengan asumsi kenaikan bunga 0,25–0,50 poin persentase. Ketiga, siapkan dana cadangan minimal tiga kali cicilan bulanan. Keempat, pertimbangkan pelunasan sebagian jika memiliki dana lebih, terutama untuk pinjaman berbunga mengambang. Kelima, jika berencana mengambil kredit baru, bandingkan penawaran bunga tetap jangka panjang dari beberapa bank. Rencana lengkap ada di rencana keuangan saat suku bunga tinggi 2027.
Bagaimana Pengaruh Rupiah?
Rupiah yang lemah tidak langsung menaikkan cicilan rupiah, tetapi bisa mendorong harga barang impor dan inflasi. Jika inflasi naik, BI punya alasan tambahan untuk menjaga suku bunga tetap tinggi lebih lama. Cadangan devisa Indonesia tercatat US$146,8 miliar pada akhir Oktober, cukup untuk sekitar 6,4 bulan impor, seperti dibahas di cadangan devisa Oktober 2026.
Bagaimana dengan Penabung?
Jika BI menaikkan suku bunga, penabung dan deposan bisa menikmati bunga simpanan yang lebih tinggi dalam beberapa pekan. Pembahasan dari sisi simpanan ada di suku bunga Fed naik dan deposito.
Contoh Hitungan Cicilan KPR Mengambang
Misalkan sisa pokok KPR Rp500 juta dengan sisa tenor 15 tahun dan bunga mengambang 9% per tahun. Cicilan bulanannya sekitar Rp5,07 juta. Jika bank menaikkan bunga menjadi 9,5%, cicilan naik menjadi sekitar Rp5,22 juta, atau bertambah sekitar Rp150.000 per bulan. Jika naik menjadi 10%, cicilan menjadi sekitar Rp5,37 juta, bertambah sekitar Rp300.000 per bulan. Simulasi sederhana ini membantu menilai apakah anggaran rumah tangga masih aman bila suku bunga naik. Gunakan kalkulator KPR di situs bank untuk angka yang lebih tepat sesuai perjanjian.
Apakah Perlu Refinancing Sekarang?
Refinancing atau take over KPR ke bank lain dengan bunga tetap bisa memberi kepastian cicilan. Namun, proses ini memerlukan biaya seperti provisi, administrasi, appraisal, notaris, dan kemungkinan penalti pelunasan dipercepat dari bank lama. Total biaya bisa mencapai beberapa persen dari sisa pokok. Refinancing umumnya layak jika selisih bunga cukup besar dan sisa tenor masih panjang. Hitung titik impas: berapa bulan penghematan cicilan diperlukan untuk menutup seluruh biaya pindah.
Angka Penting
| Indikator | Nilai |
|---|---|
| BI Rate | 5,75% |
| RDG BI | 17–18 November 2026 |
| Rupiah penutupan 12 Nov | sekitar Rp18.239 |
| Yield AS 10 tahun | sekitar 5,10% |
| Suku bunga Fed | 3,75–4,00% |
| Cadangan devisa Oktober | US$146,8 miliar |
Informasi kebijakan tersedia di Bank Indonesia dan informasi perlindungan konsumen di Otoritas Jasa Keuangan.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Kapan RDG BI November 2026 digelar?
17–18 November 2026.
Berapa BI Rate saat ini?
5,75%.
Apakah cicilan KPR langsung naik jika BI Rate naik?
Tidak; KPR dalam masa bunga tetap belum terdampak, sedangkan bunga mengambang bisa naik dalam beberapa minggu atau bulan.
Apakah cicilan kredit kendaraan berubah?
Umumnya tidak, karena memakai bunga flat tetap sepanjang tenor.
Apa yang bisa disiapkan peminjam?
Hitung ulang cicilan dengan asumsi kenaikan bunga dan siapkan dana cadangan beberapa kali cicilan.