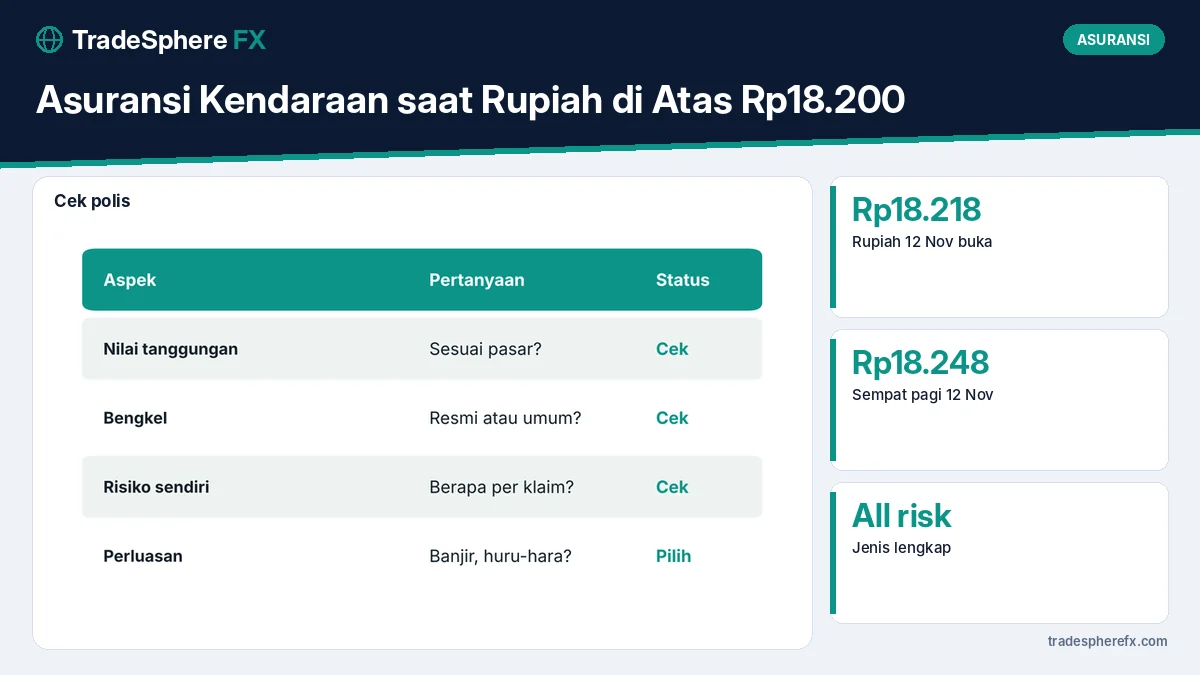
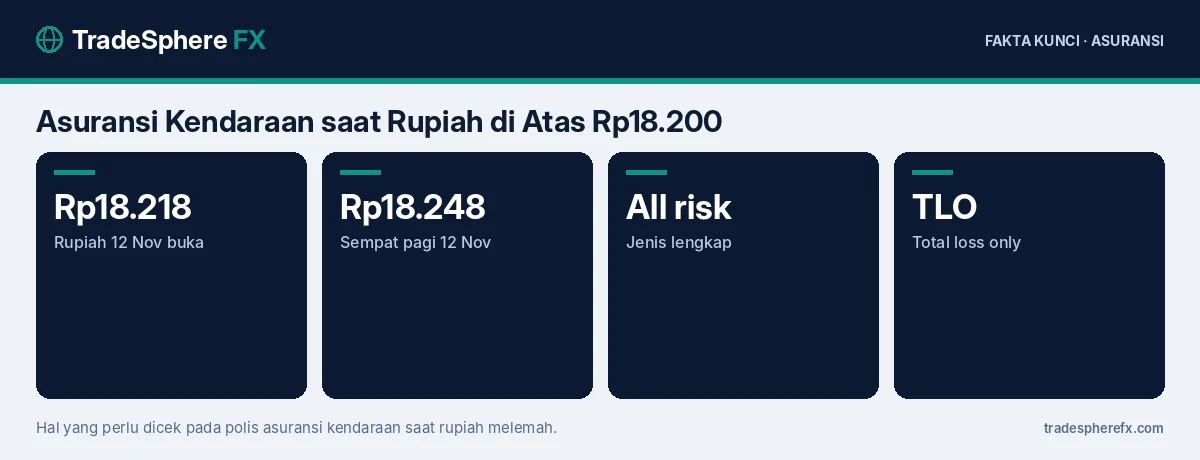
Asuransi kendaraan saat rupiah melemah ke atas Rp18.200 per dolar AS perlu dicek ulang, karena biaya perbaikan yang memakai suku cadang impor bisa naik, sementara nilai pertanggungan dan ketentuan bengkel di polis menentukan seberapa besar biaya yang benar-benar ditanggung. Rupiah dibuka di Rp18.218 pada 12 November 2026 dan sempat menyentuh sekitar Rp18.248 pada pagi hari.
Bagi pemilik kendaraan, pelemahan rupiah tidak langsung mengubah polis, tetapi memengaruhi biaya saat terjadi klaim.
Mengapa Rupiah Memengaruhi Biaya Perbaikan?
Banyak komponen kendaraan, terutama untuk merek tertentu dan model premium, masih diimpor atau mengandung bahan baku impor. Saat rupiah melemah, harga suku cadang dalam rupiah cenderung naik. Kenaikan ini biasanya terjadi bertahap, tergantung stok dan kebijakan distributor. Akibatnya, biaya perbaikan setelah kecelakaan bisa lebih mahal dibanding beberapa bulan sebelumnya.
Apa Bedanya All Risk dan TLO?
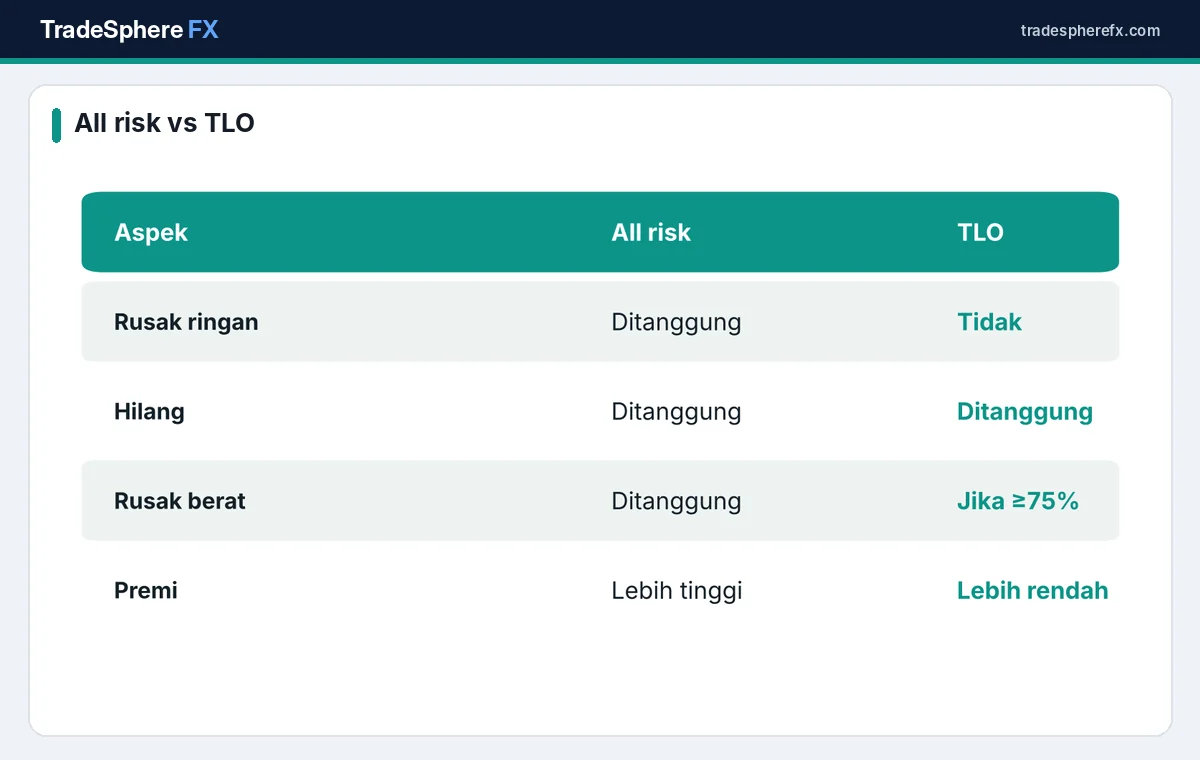
Asuransi all risk atau komprehensif menanggung kerusakan ringan hingga berat serta kehilangan. Asuransi total loss only atau TLO hanya menanggung jika kendaraan hilang atau kerusakan mencapai sekitar 75% atau lebih dari harga kendaraan. Saat biaya perbaikan naik, perbedaan perlindungan kedua jenis ini menjadi lebih terasa bagi pemilik kendaraan. Penjelasan lengkap ada di asuransi mobil all risk vs TLO.
Bagaimana Menilai Nilai Pertanggungan?
Nilai pertanggungan sebaiknya mendekati harga pasar kendaraan saat polis dibuat atau diperpanjang. Jika terlalu rendah, klaim bisa dibayar secara proporsional sehingga sebagian biaya ditanggung sendiri. Jika terlalu tinggi, premi lebih mahal tanpa manfaat tambahan karena klaim total biasanya dibayar sesuai nilai pasar. Cek kembali nilai pertanggungan setiap perpanjangan polis.
Apakah Premi Akan Naik?
Premi asuransi kendaraan di Indonesia mengikuti ketentuan tarif yang ditetapkan regulator dengan rentang batas bawah dan atas, serta mempertimbangkan jenis kendaraan, wilayah, dan nilai pertanggungan. Pelemahan rupiah tidak otomatis menaikkan premi polis yang sedang berjalan. Namun, saat perpanjangan, perusahaan asuransi bisa menyesuaikan premi dalam rentang yang diizinkan.
Mengapa Pilihan Bengkel Penting?
Polis biasanya menentukan apakah perbaikan dilakukan di bengkel resmi atau bengkel rekanan umum. Bengkel resmi cenderung memakai suku cadang asli dengan harga lebih tinggi. Untuk kendaraan baru atau masih dalam garansi pabrik, pilihan bengkel resmi sering lebih aman. Periksa daftar bengkel rekanan dan ketentuan suku cadang di polis Anda.
Apa Itu Risiko Sendiri?
Risiko sendiri adalah biaya yang ditanggung pemilik polis setiap kali mengajukan klaim, misalnya sejumlah tertentu per kejadian. Untuk kerusakan kecil, biaya perbaikan bisa lebih rendah dari risiko sendiri, sehingga klaim tidak menguntungkan. Memahami angka ini membantu memutuskan kapan sebaiknya mengajukan klaim.
Perluasan Jaminan Apa yang Perlu Dipertimbangkan?
Musim hujan meningkatkan risiko banjir. Perluasan jaminan banjir, angin topan, dan huru-hara biasanya tidak otomatis masuk polis standar. Pertimbangkan perluasan ini sesuai lokasi tempat tinggal dan rute perjalanan. Pembahasan klaim banjir ada di asuransi mobil untuk banjir.
Bagaimana Tips Klaim yang Lancar?
Laporkan kejadian sesegera mungkin sesuai batas waktu di polis. Ambil foto kerusakan dan lokasi kejadian. Simpan dokumen seperti STNK, SIM, dan laporan polisi jika diperlukan. Jangan memperbaiki kendaraan sebelum disurvei oleh perusahaan asuransi, kecuali diizinkan.
Contoh Pengaruh Kurs terhadap Biaya Perbaikan
| Komponen | Sebelum | Setelah kurs naik 3% |
|---|---|---|
| Bumper impor | Rp5.000.000 | ±Rp5.150.000 |
| Lampu depan | Rp4.000.000 | ±Rp4.120.000 |
| Biaya jasa | Rp2.000.000 | Rp2.000.000 |
Contoh di atas bersifat ilustrasi. Kenaikan nyata bergantung pada stok, merek, dan kebijakan distributor.
Bagaimana dengan Mobil Listrik?
Mobil listrik memiliki komponen baterai yang mahal dan sebagian besar masih diimpor. Kerusakan baterai akibat kecelakaan atau banjir bisa menelan biaya sangat besar. Pastikan polis mencakup komponen baterai dan pahami ketentuan perluasannya. Pembahasan lengkap ada di asuransi mobil listrik.
Bagaimana Dampak ke Biaya Kepemilikan?
Selain asuransi, pelemahan rupiah juga bisa menaikkan biaya servis berkala dan ban untuk kendaraan tertentu. Bagi yang sedang merencanakan pembelian kendaraan, total biaya kepemilikan perlu dihitung dengan cermat. Panduannya ada di merencanakan pembelian kendaraan 2027.
Bagaimana Memilih Perusahaan Asuransi?
Selain premi, perhatikan kecepatan proses klaim, jaringan bengkel rekanan, dan layanan derek darurat. Ulasan pengguna dan rekam jejak penyelesaian klaim bisa menjadi bahan pertimbangan. Premi termurah belum tentu memberikan pengalaman klaim terbaik, terutama saat biaya perbaikan sedang naik.
Apakah Perlu Menaikkan Nilai Pertanggungan?
Harga kendaraan bekas biasanya turun seiring usia, tetapi pada periode tertentu harga bisa tertahan karena harga mobil baru naik. Jika harga pasar kendaraan Anda tidak turun sebanyak perkiraan, nilai pertanggungan yang terlalu rendah bisa merugikan saat klaim total. Cek harga pasar terbaru sebelum menandatangani perpanjangan.
Langkah Praktis Saat Perpanjangan Polis
- Cek nilai pertanggungan terhadap harga pasar terbaru.
- Bandingkan ketentuan bengkel resmi dan umum.
- Tinjau besaran risiko sendiri per klaim.
- Pertimbangkan perluasan banjir menjelang musim hujan.
- Pastikan perusahaan asuransi berizin OJK.
Informasi perusahaan asuransi berizin tersedia di Otoritas Jasa Keuangan dan kurs referensi di Bank Indonesia.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apakah rupiah melemah menaikkan premi asuransi kendaraan?
Tidak otomatis untuk polis berjalan, tetapi premi bisa disesuaikan saat perpanjangan dalam rentang yang diizinkan.
Mengapa biaya perbaikan bisa naik?
Banyak suku cadang masih diimpor atau mengandung bahan baku impor yang harganya naik saat rupiah melemah.
Apa beda all risk dan TLO?
All risk menanggung kerusakan ringan hingga berat dan kehilangan; TLO hanya kehilangan atau kerusakan sekitar 75% ke atas.
Apa itu risiko sendiri?
Biaya yang ditanggung pemilik polis setiap kali mengajukan klaim.
Berapa kurs rupiah 12 November 2026?
Dibuka di Rp18.218 per dolar AS dan sempat sekitar Rp18.248.