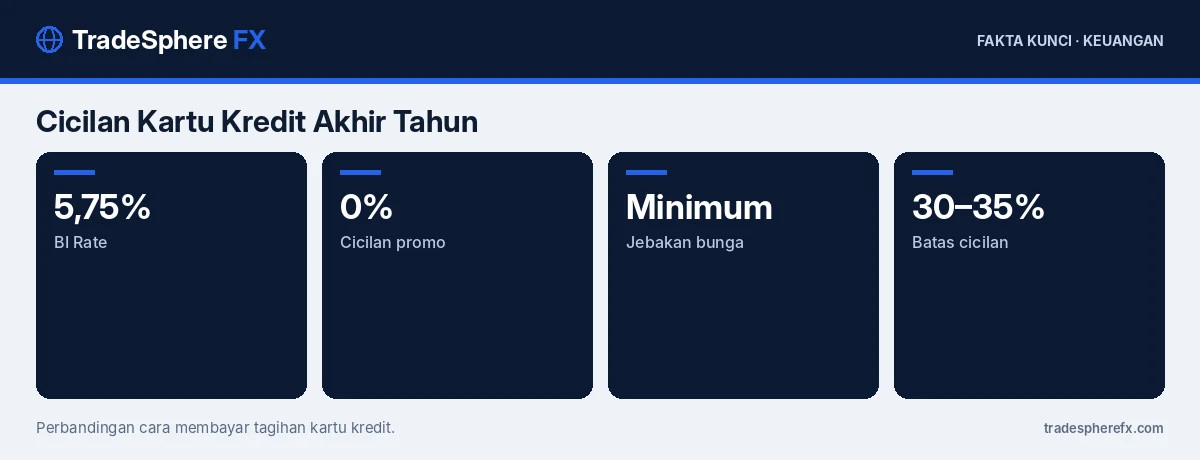
Cicilan kartu kredit akhir tahun perlu dikendalikan sejak sekarang agar tagihan Januari tidak membebani anggaran, terutama saat suku bunga cenderung tinggi. BI Rate berada di 5,75% menjelang keputusan Bank Indonesia pada 18 November 2026, sementara bunga kartu kredit jauh lebih tinggi dari suku bunga acuan.
Promo cicilan 0% dan diskon akhir tahun memang menarik, tetapi tanpa batas yang jelas, total cicilan bisa melampaui kemampuan bayar.
Apa Beda Cicilan 0% dan Cicilan Reguler?
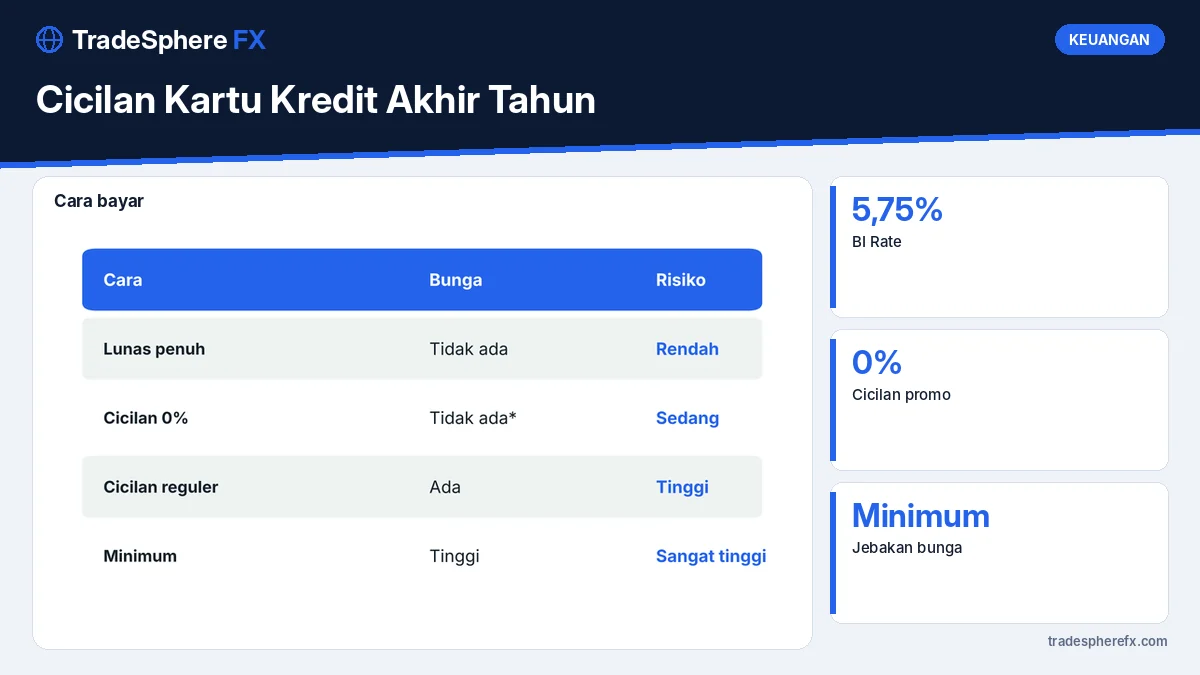
Cicilan 0% tidak membebankan bunga selama masa promo, tetapi kadang ada biaya administrasi. Cicilan reguler mengenakan bunga setiap bulan. Pembayaran minimum, yaitu hanya membayar sebagian kecil tagihan, membuat sisa tagihan dikenai bunga dan bisa menumpuk.
| Cara membayar | Bunga | Risiko |
|---|---|---|
| Lunas penuh | Tidak ada | Rendah |
| Cicilan 0% | Tidak ada, kadang biaya admin | Sedang |
| Cicilan reguler | Ada | Tinggi |
| Pembayaran minimum | Tinggi pada sisa tagihan | Sangat tinggi |
Berapa Batas Aman Cicilan?
Banyak perencana keuangan menyarankan total cicilan, termasuk KPR, kendaraan, dan kartu kredit, tidak melebihi sekitar 30–35% dari penghasilan bersih. Panduan lengkapnya ada di batas aman cicilan bulanan.
Mengapa Pembayaran Minimum Berbahaya?
Membayar minimum membuat sisa tagihan terus dikenai bunga. Dalam beberapa bulan, total bunga bisa membesar dan pelunasan memakan waktu lama. Usahakan selalu melunasi tagihan penuh atau setidaknya jauh di atas minimum.
Bagaimana Memakai Cicilan 0% dengan Aman?
Gunakan cicilan 0% hanya untuk kebutuhan yang memang direncanakan, pastikan cicilan bulanan muat di anggaran, dan baca biaya administrasi. Hindari mengambil banyak cicilan 0% sekaligus karena totalnya bisa membebani.
Bagaimana Pengaruh Rupiah Lemah?
Barang impor seperti gawai dan elektronik lebih mahal saat rupiah melemah ke sekitar Rp18.240 per dolar. Nilai cicilan untuk barang yang sama pun menjadi lebih besar. Pertimbangkan menunda pembelian yang tidak mendesak; ulasannya ada di belanja akhir tahun saat rupiah Rp18.200.
Bagaimana Jika Tagihan Sudah Menumpuk?
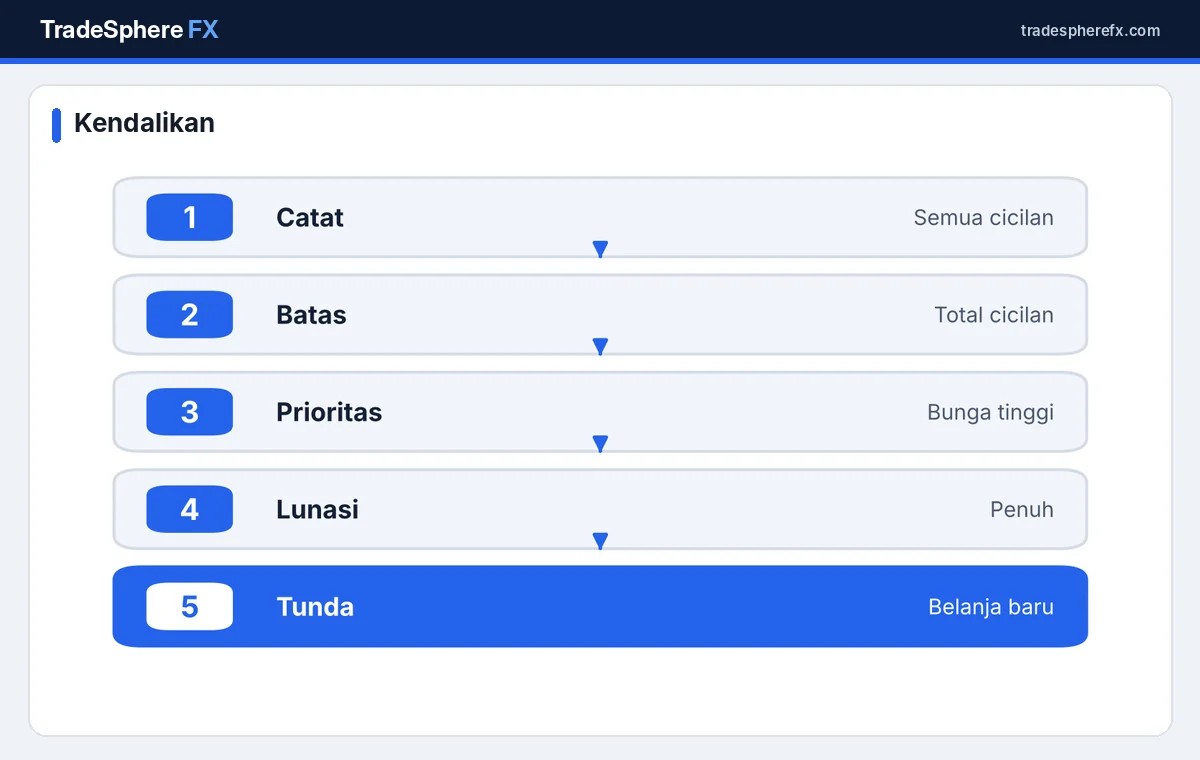
Catat semua tagihan dan bunganya, lalu prioritaskan pelunasan tagihan dengan bunga tertinggi. Hentikan pemakaian kartu untuk belanja baru sampai tagihan terkendali. Jika perlu, hubungi penerbit kartu untuk menanyakan program restrukturisasi.
Bagaimana Pengaruh Keputusan BI?
Keputusan BI memengaruhi suku bunga kredit secara umum. Ulasan dampak RDG terhadap bunga kredit ada di RDG BI November 2026 dan bunga kredit. Bunga kartu kredit diatur tersendiri, tetapi kondisi suku bunga tinggi membuat biaya utang secara umum lebih mahal.
Apa Kebiasaan Baik Memakai Kartu Kredit?
Gunakan kartu hanya untuk belanja yang sudah dianggarkan, lunasi tagihan penuh setiap bulan, aktifkan notifikasi transaksi, dan jangan menarik tunai dengan kartu kredit karena biayanya tinggi.
Bagaimana Menyiapkan Anggaran Januari?
Masukkan semua cicilan yang jatuh tempo ke anggaran Januari sejak sekarang. Jika ada bonus akhir tahun, prioritaskan melunasi tagihan berbunga tinggi.
Bagaimana Menjaga Keamanan Kartu?
Jangan membagikan kode OTP, nomor CVV, atau PIN kepada siapa pun. Waspadai pesan yang mengatasnamakan bank untuk menawarkan program cicilan atau kenaikan limit.
Di Mana Mengadu Jika Ada Masalah?
Pengaduan dapat disampaikan ke penerbit kartu, lalu ke OJK jika belum terselesaikan. Informasi sistem pembayaran tersedia di situs Bank Indonesia. Artikel keuangan lain ada di kategori keuangan.
Bagaimana Contoh Bunga yang Menumpuk?
Misalkan tagihan Rp10 juta dan hanya dibayar minimum. Sisa tagihan terus dikenai bunga setiap bulan, ditambah transaksi baru. Dalam beberapa bulan, bagian pembayaran yang habis untuk bunga bisa cukup besar sehingga pokok utang berkurang sangat lambat. Melunasi penuh atau mencicil jauh di atas minimum memutus siklus ini.
Bagaimana Memanfaatkan Poin dan Cashback?
Poin dan cashback hanya menguntungkan jika tagihan dilunasi penuh. Jika tagihan dibayar minimum, bunga yang dibayar biasanya jauh lebih besar dari nilai poin yang didapat.
Bagaimana dengan Paylater?
Layanan paylater bekerja mirip kartu kredit dengan bunga atau biaya tersendiri. Hitung total cicilan dari kartu kredit dan paylater bersama-sama agar tidak melebihi batas aman.
Bagaimana Menolak Tawaran Kenaikan Limit?
Kenaikan limit bisa menggoda untuk belanja lebih banyak. Jika penghasilan tidak naik, menolak kenaikan limit atau menurunkan limit bisa membantu menjaga disiplin. Limit yang lebih kecil membuat total tagihan tetap dalam kemampuan bayar.
Bagaimana Memantau Skor Kredit?
Riwayat pembayaran kartu kredit tercatat dalam sistem informasi debitur. Keterlambatan membayar bisa memengaruhi pengajuan KPR atau kredit lain di masa depan.
Bagaimana Mengatur Tanggal Jatuh Tempo?
Sesuaikan tanggal jatuh tempo kartu kredit dengan tanggal gajian jika bank mengizinkan. Dengan begitu, tagihan bisa langsung dilunasi setelah gaji masuk dan risiko terlambat bayar berkurang. Aktifkan juga pembayaran otomatis dari rekening tabungan untuk tagihan penuh, bukan hanya pembayaran minimum.
Apa yang Perlu Diingat?
Lunasi tagihan penuh bila memungkinkan, batasi total cicilan, hindari pembayaran minimum, dan siapkan anggaran Januari sejak sekarang.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Apa bahaya pembayaran minimum kartu kredit?
Sisa tagihan terus dikenai bunga sehingga utang menumpuk dan pelunasan lama.
Berapa batas aman total cicilan?
Sekitar 30–35% dari penghasilan bersih menurut banyak perencana keuangan.
Apakah cicilan 0% benar-benar tanpa biaya?
Tidak ada bunga selama promo, tetapi kadang ada biaya administrasi.
Apa yang dilakukan jika tagihan menumpuk?
Prioritaskan tagihan berbunga tertinggi, hentikan belanja baru, dan hubungi penerbit kartu.
Apakah menarik tunai dengan kartu kredit disarankan?
Tidak, karena biaya dan bunganya tinggi.
Apakah keterlambatan bayar memengaruhi kredit lain?
Ya, riwayat pembayaran tercatat dan bisa memengaruhi pengajuan kredit.