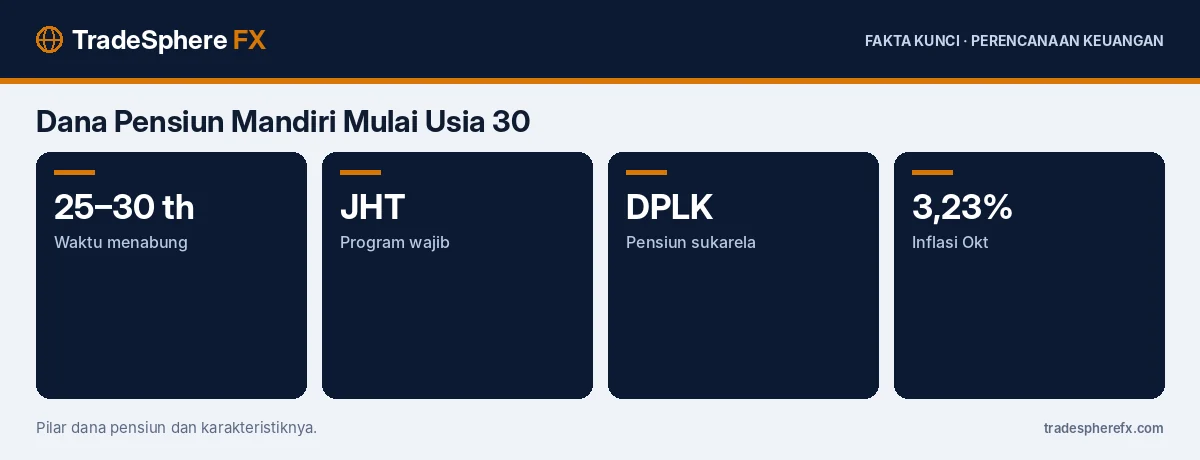
Dana pensiun mandiri usia 30 adalah tabungan dan investasi yang disiapkan sendiri, di luar program wajib, untuk membiayai hidup setelah berhenti bekerja. Memulai di usia 30 memberi waktu 25–30 tahun bagi dana untuk bertumbuh, sehingga setoran bulanan bisa lebih ringan dibanding memulai di usia 40 atau 45.
Inflasi Oktober 2026 yang tercatat 3,23% secara tahunan mengingatkan bahwa biaya hidup akan terus naik. Kebutuhan pensiun perlu dihitung dengan memperhitungkan kenaikan harga, bukan dengan harga hari ini.
Mengapa Program Wajib Saja Belum Cukup?
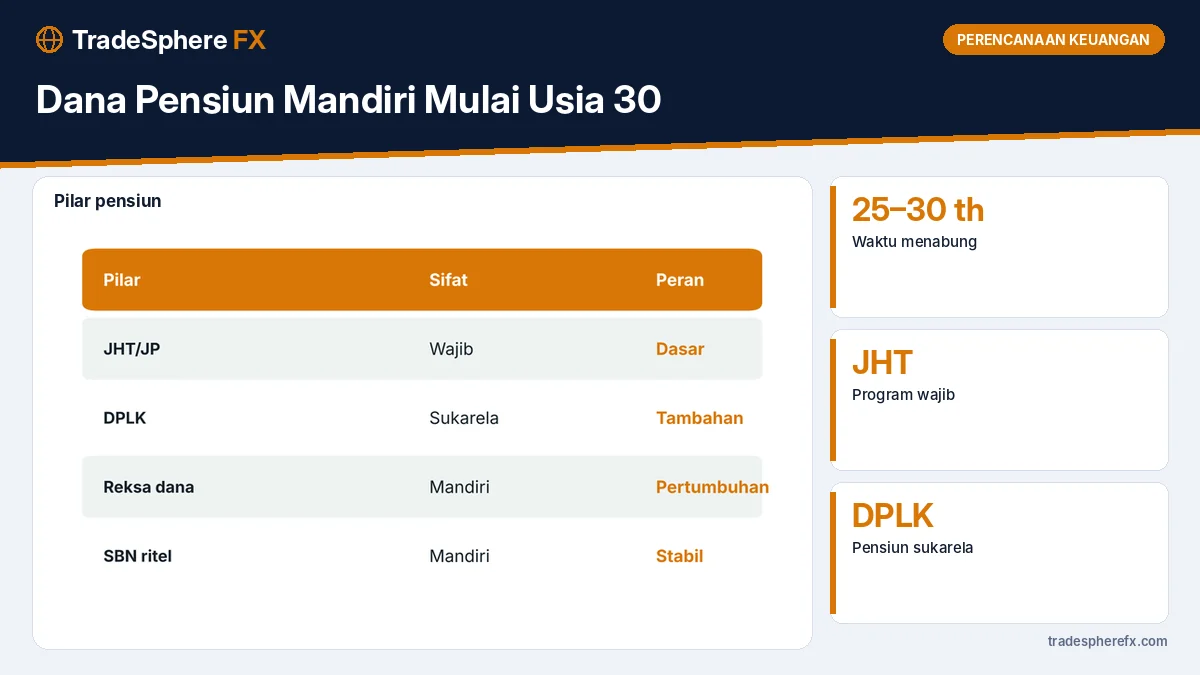
Pekerja formal umumnya terdaftar dalam program Jaminan Hari Tua (JHT) dan Jaminan Pensiun dari BPJS Ketenagakerjaan. Program ini menjadi fondasi, tetapi manfaatnya sering belum cukup untuk mempertahankan gaya hidup setelah pensiun. Pekerja informal dan pekerja lepas bahkan perlu menyiapkan seluruh dana pensiun secara mandiri.
| Pilar | Sifat | Peran dalam rencana pensiun |
|---|---|---|
| JHT dan Jaminan Pensiun | Wajib (pekerja formal) | Fondasi dasar |
| DPLK | Sukarela | Tambahan dengan manfaat pajak tertentu |
| Reksa dana saham/campuran | Mandiri | Pertumbuhan jangka panjang |
| SBN ritel dan deposito | Mandiri | Stabilitas |
Bagaimana Menghitung Kebutuhan Pensiun?
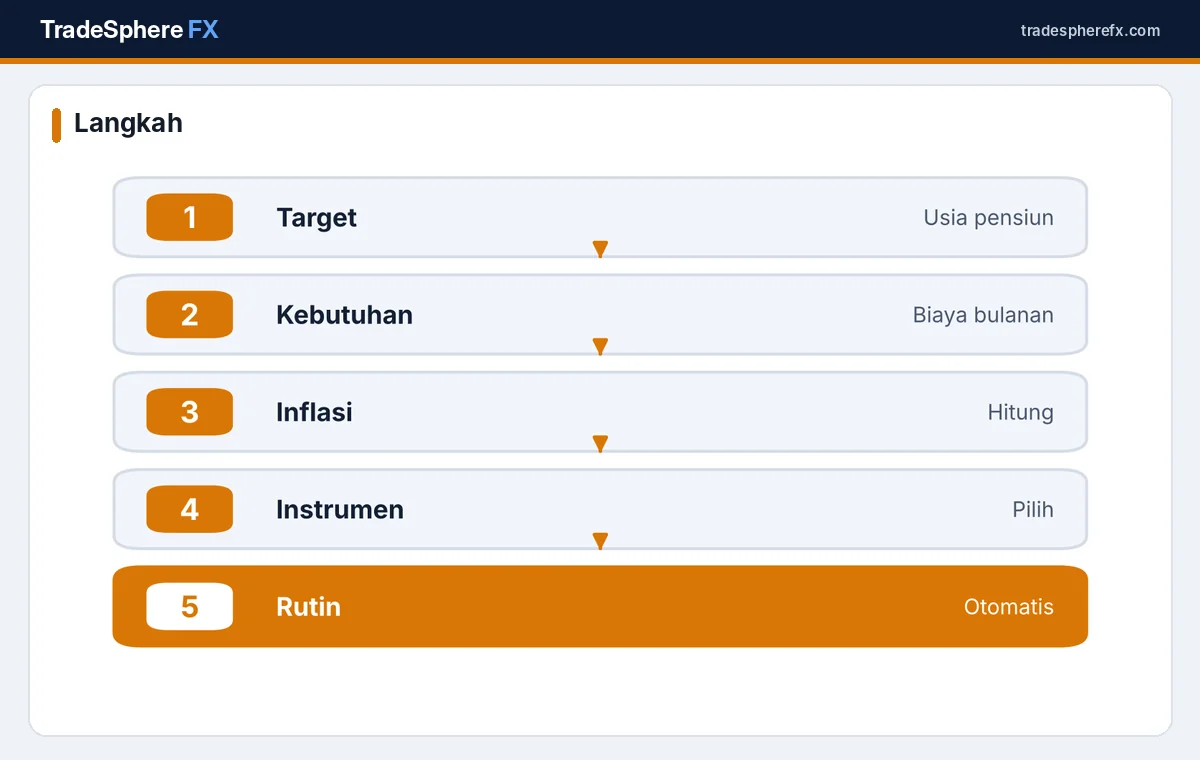
Mulailah dari perkiraan biaya hidup bulanan saat pensiun dalam nilai hari ini, misalnya 70% dari pengeluaran saat ini. Kemudian sesuaikan dengan inflasi hingga usia pensiun. Dengan asumsi inflasi rata-rata 3–4% per tahun, biaya hidup bisa naik lebih dari dua kali lipat dalam 25 tahun. Kalikan biaya tahunan dengan perkiraan lama masa pensiun untuk mendapatkan gambaran total dana yang dibutuhkan.
Apa Itu DPLK?
Dana Pensiun Lembaga Keuangan (DPLK) adalah program pensiun sukarela yang dikelola bank atau perusahaan asuransi jiwa dan diawasi OJK. Peserta bisa memilih paket investasi, misalnya pasar uang, pendapatan tetap, atau saham. Dana umumnya baru bisa dicairkan pada usia pensiun yang ditentukan, sehingga membantu menjaga disiplin.
Bagaimana Memilih Instrumen?
Di usia 30, jangka waktu panjang memungkinkan porsi lebih besar pada instrumen pertumbuhan seperti reksa dana saham atau campuran, dengan sebagian di instrumen stabil. Seiring mendekati usia pensiun, porsi instrumen stabil ditingkatkan untuk mengurangi risiko penurunan nilai menjelang dana dibutuhkan. Pelemahan pasar saham seperti yang terjadi pada pertengahan November 2026 wajar dalam perjalanan investasi jangka panjang.
Bagaimana Pengaruh Suku Bunga Tinggi?
Suku bunga tinggi membuat instrumen pendapatan tetap seperti deposito dan SBN ritel memberi imbal hasil lebih menarik. Bank Indonesia mengumumkan keputusan BI Rate pada 18 November, dengan sejumlah ekonom memperkirakan kenaikan ke 6%. Ulasan strategi keuangan di tengah suku bunga tinggi ada di rencana keuangan saat suku bunga tinggi 2027.
Apa yang Harus Disiapkan Lebih Dulu?
Sebelum menambah dana pensiun, pastikan dana darurat sudah tersedia agar investasi jangka panjang tidak dicairkan saat terjadi kebutuhan mendadak. Panduannya ada di dana darurat saat harga naik. Kendalikan juga cicilan konsumtif; batasnya dibahas di batas aman cicilan bulanan.
Bagaimana Menjaga Konsistensi?
Atur setoran otomatis setiap tanggal gajian sehingga dana pensiun terisi sebelum uang terpakai untuk hal lain. Naikkan setoran setiap kali gaji naik, misalnya menyisihkan sebagian kenaikan UMP atau gaji tahunan. Tinjau rencana setahun sekali.
Apa Kesalahan yang Sering Terjadi?
Kesalahan umum adalah menunda memulai, mencairkan dana pensiun untuk kebutuhan konsumtif, dan memilih instrumen terlalu konservatif di usia muda sehingga pertumbuhan dana tidak mengimbangi inflasi. Kesalahan lain adalah tidak memperbarui rencana saat kondisi keluarga berubah.
Di Mana Mengecek Informasi Resmi?
Informasi program JHT dan Jaminan Pensiun tersedia di situs BPJS Ketenagakerjaan, dan daftar DPLK berizin dapat dicek di situs OJK. Artikel perencanaan lain ada di kategori perencanaan keuangan.
Bagaimana Contoh Simulasinya?
Misalkan seseorang berusia 30 tahun menyetor Rp1.000.000 per bulan selama 25 tahun ke instrumen dengan imbal hasil rata-rata 7% per tahun. Total setoran sekitar Rp300 juta, tetapi nilai akhirnya bisa mencapai sekitar Rp800 juta karena efek bunga majemuk. Jika baru memulai di usia 40 dengan setoran yang sama selama 15 tahun, nilai akhirnya hanya sekitar Rp315 juta. Angka ini ilustrasi, bukan janji hasil, karena imbal hasil investasi tidak pasti dan bisa lebih rendah.
Bagaimana Jika Pendapatan Belum Stabil?
Bagi pekerja lepas atau pengusaha dengan pendapatan tidak menentu, tetapkan setoran minimum yang tetap setiap bulan dan tambahkan setoran saat pendapatan lebih besar. Cara ini menjaga kebiasaan menabung tanpa membebani bulan-bulan dengan pendapatan rendah. Catat semua setoran agar perkembangan dana mudah dipantau.
Instrumen Apa yang Cocok di Usia 30?
Kombinasi reksa dana saham atau campuran untuk pertumbuhan dan sebagian instrumen stabil seperti SBN ritel umumnya cocok di usia ini. Porsi tepatnya bergantung pada profil risiko, kondisi keuangan, dan rasa nyaman menghadapi naik-turun nilai investasi.
Apa yang Perlu Diingat?
Mulai sedini mungkin, hitung kebutuhan dengan memperhitungkan inflasi, manfaatkan program wajib dan DPLK, pilih instrumen sesuai jangka waktu, dan jaga setoran tetap rutin.
Artikel ini bersifat informasi dan edukasi, bukan rekomendasi produk atau investasi tertentu. Ketentuan produk dapat berbeda di setiap lembaga keuangan.
Pertanyaan yang Sering Diajukan
Mengapa memulai dana pensiun di usia 30?
Waktu 25–30 tahun memberi ruang dana bertumbuh sehingga setoran bulanan lebih ringan.
Apa itu DPLK?
Program pensiun sukarela yang dikelola bank atau asuransi jiwa dan diawasi OJK.
Apakah JHT saja cukup?
Biasanya belum cukup untuk mempertahankan gaya hidup, sehingga perlu dana mandiri tambahan.
Bagaimana memperhitungkan inflasi?
Sesuaikan biaya hidup saat ini dengan asumsi inflasi tahunan hingga usia pensiun.
Apa yang harus disiapkan sebelum dana pensiun?
Dana darurat dan cicilan yang terkendali agar investasi jangka panjang tidak dicairkan.
Kapan rencana pensiun perlu ditinjau?
Setidaknya setahun sekali atau saat kondisi keluarga dan penghasilan berubah.